299 $ de por vida
VWAP para NinjaTrader 8, anclado donde tú quieras
En corto: DC VWAP mide el precio medio ponderado por volumen desde un ancla que eliges tú — sesión, semana, mes, trimestre, año, una ventana móvil de N barras, o una barra que fijas — y dibuja esa línea, hasta tres bandas construidas con la desviación típica ponderada por volumen del precio alrededor de ella, y el VWAP de cierre del periodo anterior conservado en el gráfico como nivel plano.
¿Por qué pagar por un VWAP? El VWAP propio de NinjaTrader vive dentro del add-on de pago Order Flow+ y sigue el calendario. Este no lee más que el open, high, low, close, volumen y hora del propio gráfico, así que funciona con una licencia normal de NinjaTrader — y te deja poner el ancla en la barra que de verdad importó.
Requiere NinjaTrader 8 en Windows. Sin Order Flow+, sin Tick Replay, sin barras volumétricas, sin una segunda serie de datos.
El problema, un martes por la mañana
Estás en NQ desde las 09:47. El precio está treinta puntos por encima de donde te llenaron, y quieres saber una sola cosa: respecto a lo que el mercado ha pagado de verdad, ¿sigues en el lado barato o ya eres el dinero tardío?
Un VWAP de sesión te responde eso contra una sesión que empezó hace noventa minutos. No dice nada del balance que se lleva construyendo desde el mínimo del jueves — el nivel del que habla todo el mundo en tu feed. Para medir desde el mínimo del jueves tienes que anclar ahí, y un VWAP de sesión no puede.
Luego está la anchura de las bandas. La forma habitual de dibujarlas es una desviación típica de los cierres, que cuenta una barra que negoció doce contratos exactamente igual que una que negoció doce mil. Pasa eso por la sesión nocturna y las bandas llegan a la apertura de contado ya estiradas a una anchura que la sesión diurna nunca tuvo, y cada lectura que hagas sobre ellas esa mañana está mal en la misma medida.
Y si nunca compraste Order Flow+, no hay ningún VWAP en el gráfico.
Cómo funciona
Tres sumas acumuladas, una sola pasada sobre las barras, y el ancla aplicada en el momento en que se lee un valor y no cuando se calcula la barra.
Desde la primera barra que tiene, el indicador mantiene tres totales acumulados — volumen, precio por volumen, y precio al cuadrado por volumen. No se reinician nunca.
Cualquier ancla es entonces la diferencia entre dos entradas de esos arrays. Un VWAP anclado al año cuesta lo mismo que uno de sesión, y cambiar de uno a otro repinta al instante — sin recargar, sin volver a aplicar el indicador.
Las bandas son múltiplos de la desviación típica ponderada por volumen del precio alrededor del VWAP, no de una desviación típica simple del cierre. Una sesión nocturna tranquila no las ensancha.
Los límites de sesión salen de la propia plantilla de sesión del instrumento, no de la fecha del calendario — así que una apertura de domingo por la tarde pertenece a la sesión del lunes. Además, la ventana del horario tiene que contener la barra antes de creérsela: preguntado por una hora que cae dentro de un fin de semana, un festivo o una parada de mantenimiento, NinjaTrader responde con la sesión que viene después, y tomar esa respuesta sin comprobarla archivaría las últimas horas antes de un festivo bajo el día siguiente.
En barras de ticks, de volumen, de rango y Renko, una barra lleva la marca de tiempo de su última operación, que se mueve mientras la barra se construye — así que una misma barra puede empezar en el periodo viejo y terminar en el nuevo. El periodo de esa barra se decide de nuevo en cada tick en vez de una sola vez. Es la razón de que el gráfico que has mirado toda la mañana y ese mismo gráfico después de una recarga coincidan entre sí.
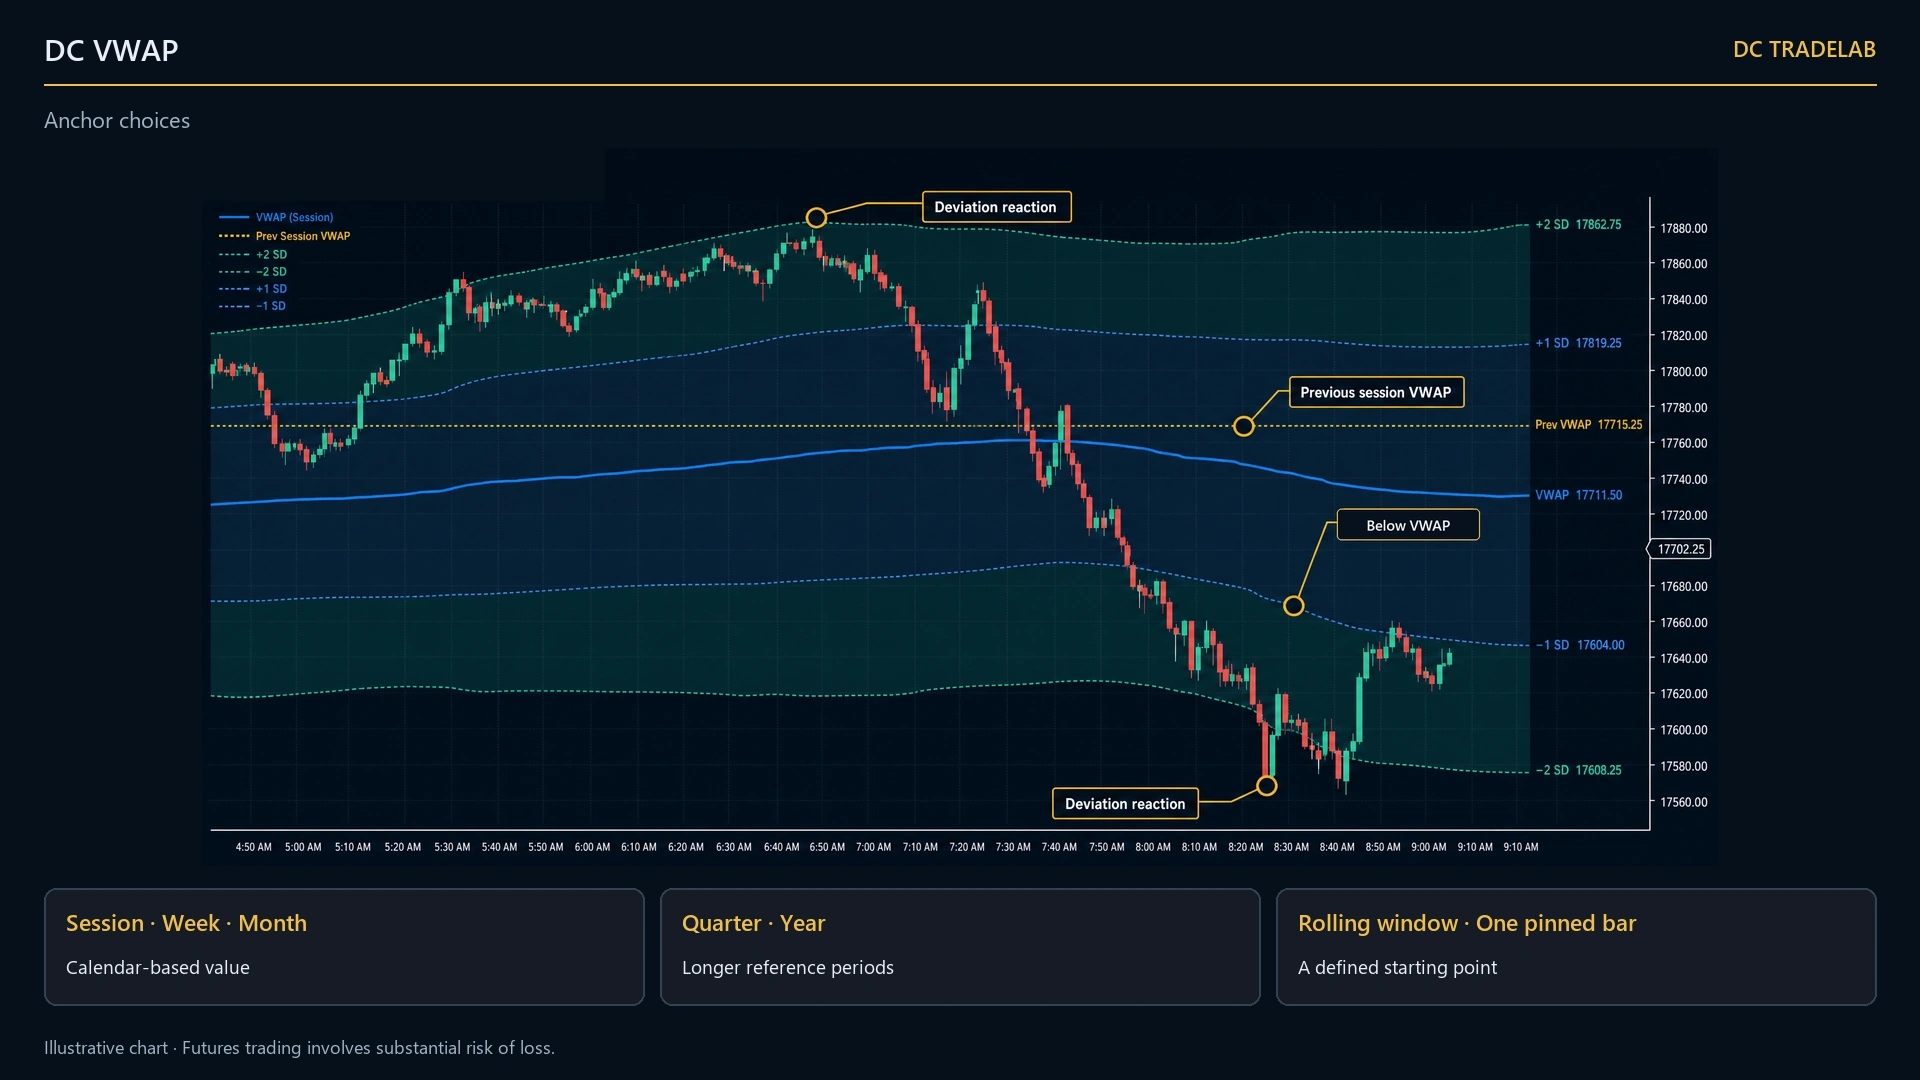
Y allí donde la ponderación no puede significar lo que un VWAP significa normalmente — peso igual seleccionado, un instrumento que no informa de volumen, un feed que informa de recuentos de ticks en lugar de contratos — lo dice en el gráfico en lugar de dibujar una línea que en silencio significa otra cosa.
Lo único que importa: las bandas se calculan en un sistema de coordenadas desplazado
Esta es la parte que cualquiera que sepa leer C# puede comprobar en diez segundos, y la parte que un VWAP montado a partir de un tutorial hace mal sin enterarse jamás.
Para obtener una desviación típica hay que acumular precio al cuadrado por volumen. En un futuro de índice que cotiza alrededor de 5.000, esa suma llega al orden de 1016 a lo largo de un año de barras — y la varianza que hay debajo es la diferencia entre dos números de ese tamaño. En doble precisión, esa resta tira a la basura la mayor parte de los dígitos significativos que tenías. La línea sigue pareciendo correcta. Las bandas se van en silencio, y se van más cuanto más atrás anclas.
DC VWAP resta a cada precio el precio de la barra 0 antes de multiplicar por el volumen y elevar al cuadrado, y vuelve a sumar ese desplazamiento solo al final. Trabajar con números pequeños mantiene honesta la desviación a lo largo de miles de barras en un instrumento de siete mil puntos. Su compañera está una línea más allá: una varianza que sale mínimamente negativa — cosa que puede producir una racha de precios idénticos, unas pocas unidades en el último lugar — se acota antes de la raíz cuadrada, porque un NaN ahí se lleva la línea entera del gráfico.
Ninguna de esas dos cosas se ve en la salida, y ninguna de las dos es de las que se añaden después. Las dos están escritas, con sus motivos, encima del código que las hace. Si ese es el estándar al que quieres que esté construido el resto de un indicador, este es el párrafo por el que juzgarlo.
Lo que ves en el gráfico
Siete cosas, todas opcionales, todas abajo con los valores de fábrica.
| Elemento | Por defecto | Qué es |
|---|---|---|
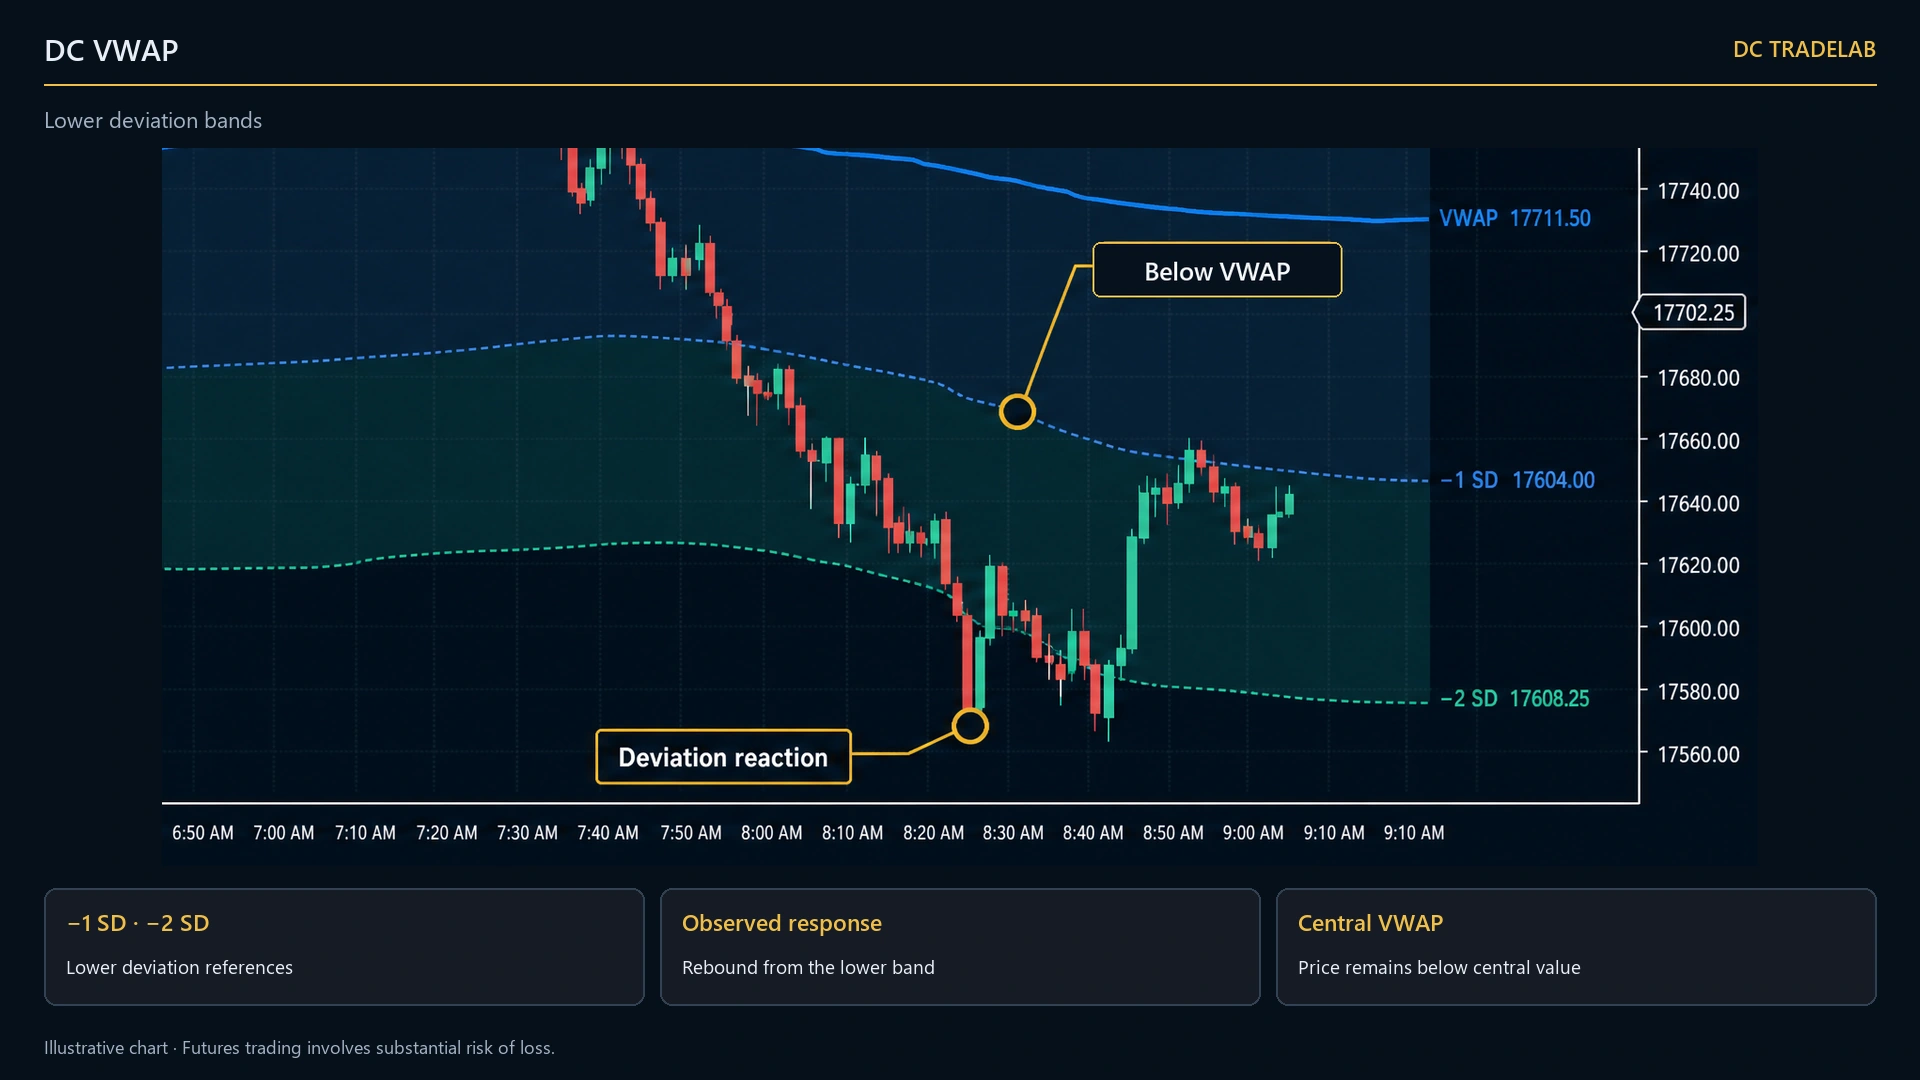
| Línea VWAP | DodgerBlue, continua, 2px | El precio medio ponderado por volumen en vivo desde el ancla hasta la barra actual. Se mueve con cada print y se extiende hasta el borde derecho. |
| Banda 1 | 1,0 ×, RoyalBlue, discontinua | Una desviación típica ponderada por volumen por encima y por debajo, rotulada +1 SD y -1 SD. |
| Banda 2 | 2,0 ×, Teal, discontinua | Dos desviaciones hacia fuera. La banda 3 (3,0 ×, morada, punteada) está disponible y apagada por defecto. |
| Rellenos de banda | Activados, 12 % y 8 % | Franjas sombreadas dibujadas entre vecinas — del VWAP a la banda 1, de la banda 1 a la banda 2 — nunca una encima de otra, para que el ajuste de opacidad signifique lo que dice. |
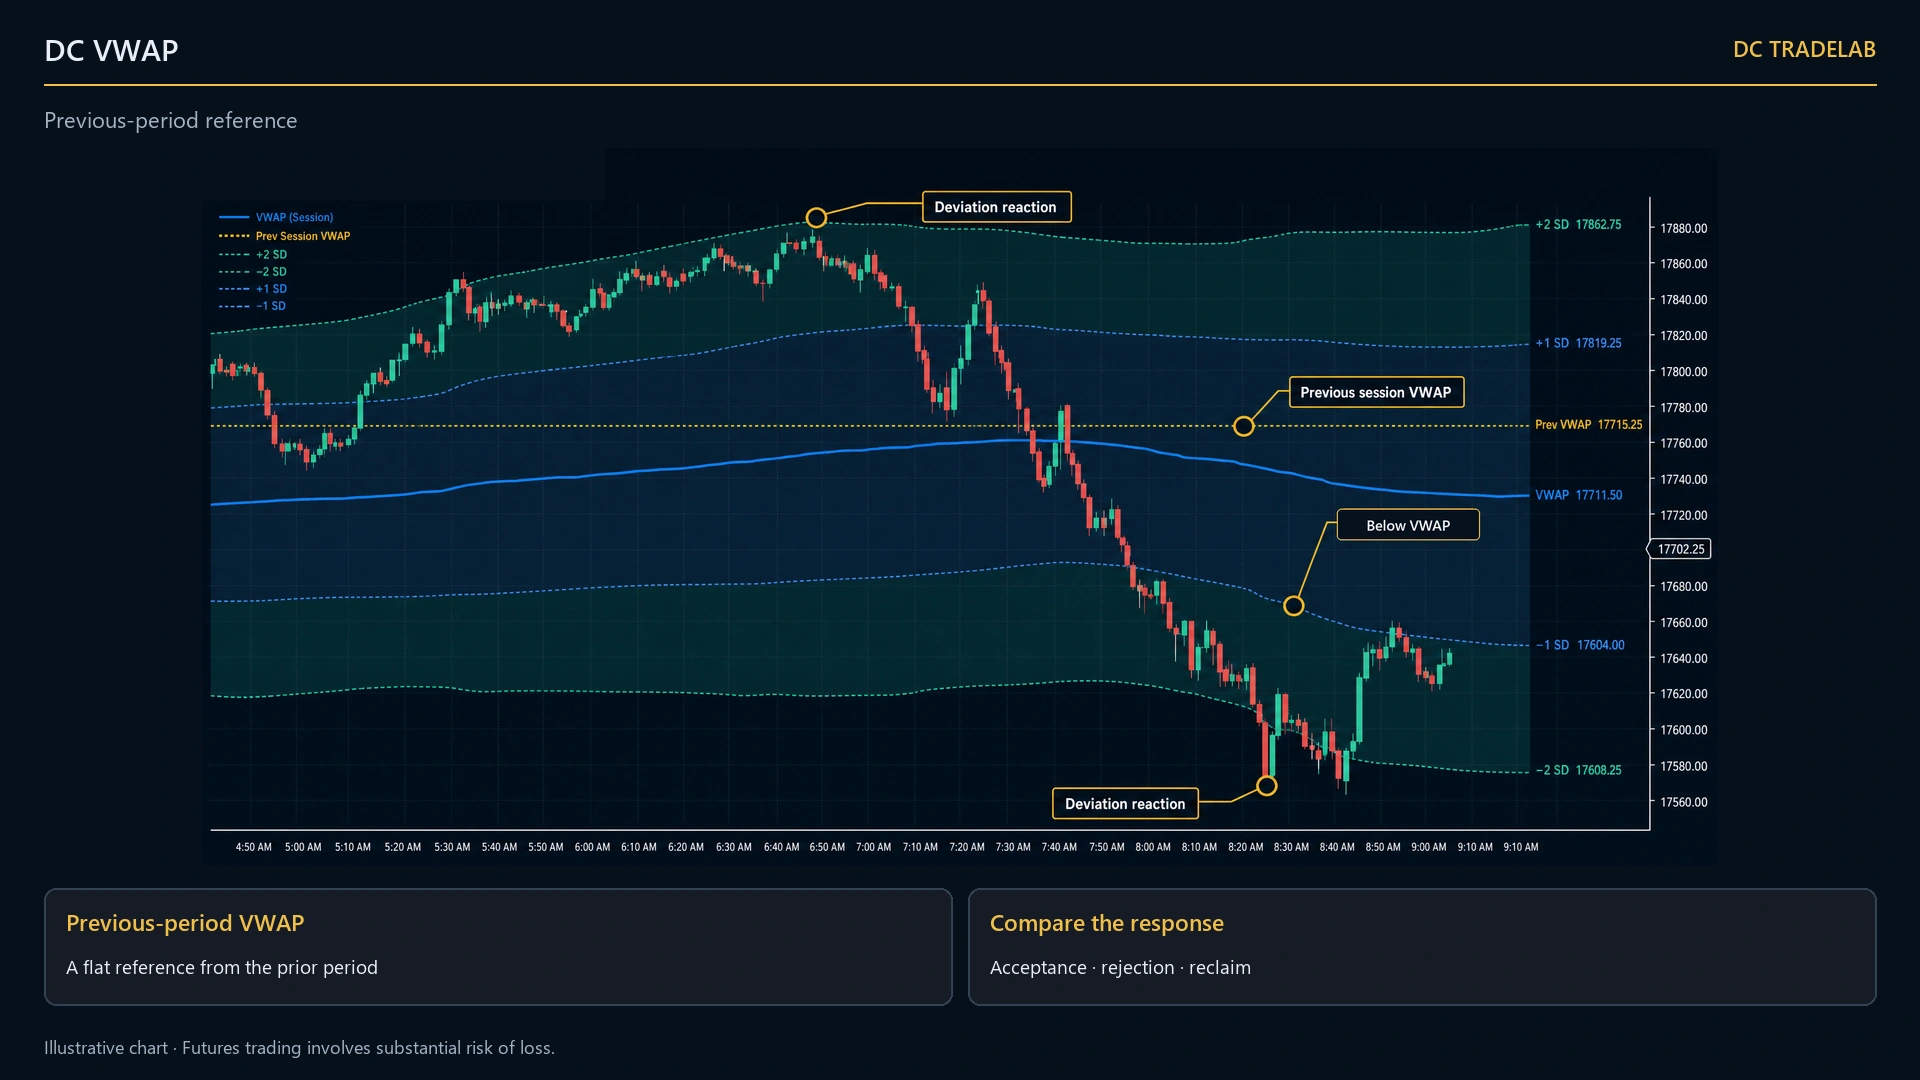
| VWAP del periodo anterior | Gold, raya-punto | El VWAP de cierre del periodo anterior, conservado como nivel plano y rotulado Prev session VWAP, Prev week VWAP, y así sucesivamente. |
| Nota del ancla | Activada | Una línea arriba del panel que nombra qué ancla está corriendo de verdad, cuántos periodos encontró, cuántos días de histórico hay cargados y de dónde salieron los límites: DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Etiquetas de línea | Activadas, con precio | Cada tramo va rotulado en su propio extremo derecho, no solo el más reciente — retrocede una pantalla y las lecturas siguen teniendo nombre. VWAP 5012.25 |
43 ajustes en 7 secciones, accesibles desde un solo botón VWAP en la barra de herramientas del gráfico. La ventana de la barra de herramientas y el propio diálogo F6 de NinjaTrader se construyen a partir de los mismos nombres en el mismo orden, así que no pueden discrepar sobre cómo se llama nada. El precio de entrada puede ser típico, mediano, cierre o promedio; la base de las bandas puede ser desviación típica o un porcentaje directo del VWAP.
Requisitos
Esta es la tabla que hay que leer antes de pagar. Es corta a propósito.
| Plataforma | NinjaTrader 8, Windows |
|---|---|
| Order Flow+ necesario | No. No se degrada nada sin él. Cada entrada viene del open, high, low, close, volumen y hora del propio gráfico, más la plantilla de sesión del instrumento. |
| Tick Replay | No hace falta, ni para las barras históricas ni para el tiempo real. La aritmética es una observación por barra de gráfico, así que una barra que cerró antes de que se cargara el indicador es perfectamente utilizable. |
| Series de datos extra | Ninguna. Un instrumento, una serie — no se añade ningún feed de un minuto ni volumétrico en segundo plano. |
| Tipos de barra | Todos. Minutos, segundos, ticks, volumen, rango y Renko incluido — no hay ninguna restricción de tipo de gráfico en ninguna parte del indicador. |
| Instrumentos | Cualquiera cuyo feed informe de volumen — ES, NQ, RTY, CL, GC y el resto. En forex spot, donde los feeds informan de recuentos de ticks en lugar de contratos, la línea es un precio medio ponderado por ticks y el gráfico lo dice. |
| Precio | 299 $ pago único, actualizaciones de por vida |
Lo que no hace
Vas a descubrir todo esto en la primera semana de todas formas. Mejor aquí.
Un indicador de NinjaScript no tiene forma de recibir un clic en el gráfico — el gráfico entrega la entrada de ratón a las herramientas de dibujo y al chart trader. La barra del ancla se escribe como un número de barras atrás. Si eso es un impedimento, que lo sea ahora y no después de pagar.
Un campo de ancla, una línea, una barra fijada. Para ver un VWAP de sesión y uno semanal a la vez, añades el indicador al gráfico dos veces.
Una observación por barra de gráfico: un gráfico de un minuto resuelve la media al minuto, uno de treinta minutos a la media hora, y la diferencia es mayor al principio de un periodo. No es la cifra que usa una liquidación de mercado.
El peso es el volumen que declara la barra, no el volumen por precio. No sabe nada de bid ni de ask, y no pretende saberlo.
Ni sonido, ni notificación de ningún tipo cuando el precio llega a una banda. No expone ningún plot de NinjaScript y no aparece en ninguna data box. Existen tres métodos públicos como punto de extensión para tu propio código; hoy nada de la suite los llama.
Ni flechas, ni puntuaciones, ni color direccional. Tres líneas por encima de una media, tres por debajo, y un nivel del periodo anterior. Es una medición de dónde se negoció el volumen, no una instrucción.
Y cuatro asperezas, porque las ibas a encontrar igual.
El nivel del periodo anterior existe solo para las anclas de calendario. Una ventana móvil o una barra fijada no tienen periodo anterior y no lo reciben. El gráfico tampoco se reescala por el indicador, así que la banda 3 puede quedarse fuera del rango visible y quedarse ahí.
Pon el múltiplo de la banda 2 por debajo del de la banda 1 y el sombreado de la banda 2 deja de dibujarse, sin ningún mensaje en el gráfico. Las líneas se siguen dibujando, así que parece medio roto. Mantén los múltiplos en orden ascendente.
Cambia el ancla, el precio de entrada o la fuente de volumen desde el botón VWAP de la barra de herramientas y no desde el diálogo F6. Los dos funcionan; por F6 la pasada completa sobre las barras cargadas se ejecuta en el hilo de dibujado del gráfico y puede bloquear un gráfico de minutos de varios años lo que dure.
Y la nota del ancla te dice qué ancla está corriendo, no en qué barra cayó un ancla fijada.
Con qué se combina
Un solapamiento real en la suite, y merece la pena ser precisos con él.
DC Key Levels ya dibuja el VWAP de cierre de ayer. Sale de una acumulación de un minuto en segundo plano, independiente de la temporalidad en la que esté tu gráfico, y llega como una línea más en un mapa de niveles. DC VWAP te da la línea en vivo, sus bandas de dispersión, y cualquier ancla que elijas, acumulada sobre la serie que estás mirando de verdad.
La prueba de una frase: si quieres la cifra ya cerrada de ayer como un nivel más, Key Levels ya la tiene y no necesitas esto; si quieres la línea móvil de hoy, a cuánto está el precio de ella, y un ancla que no sea la sesión, eso es esto.
En un gráfico de treinta minutos las dos cifras de la sesión anterior no van a ser idénticas, porque se acumularon a resoluciones distintas. Eso es lo esperable, no un defecto. Una nota práctica si usas los dos: los dos salen de fábrica con el mismo DodgerBlue continuo de 2px — cambia uno de ellos, para que la línea móvil de hoy y la cerrada de ayer no sean del mismo color.
Un POC es una moda — el precio más ocupado de todos. Un VWAP es una media. Pueden discrepar, y la discrepancia es la información. Sin código compartido, sin conflicto.
El único otro indicador de la suite que no necesita Order Flow+. POC Candle marca el precio más ocupado dentro de cada barra; DC VWAP promedia a lo largo de las barras desde un ancla. Escalas completamente distintas.
Esos necesitan Order Flow+ y una serie volumétrica. DC VWAP no — lo que lo convierte en el que puedes usar el día que lo instalas, antes de haber decidido si le pagas a NinjaTrader por el add-on.
Preguntas frecuentes
¿Necesito Order Flow+ o Tick Replay?
Ninguno de los dos. Sin serie volumétrica, sin consultas de bid/ask, sin una segunda serie de datos — cada entrada es el open, high, low, close, volumen y hora del propio gráfico, más la plantilla de sesión del instrumento. Las barras históricas funcionan de inmediato, sin recargar y sin ninguna casilla de Tick Replay que recordar.
¿En qué se diferencia del VWAP propio de NinjaTrader?
En cuatro cosas. No necesita nada del add-on Order Flow+. Ofrece siete anclas, dos de las cuales no son periodos de calendario en absoluto — una ventana móvil de N barras, y una barra que fijas tú. Sus bandas salen de la desviación típica ponderada por volumen del precio alrededor del VWAP, no de una desviación típica simple del cierre. Y conserva el VWAP de cierre del periodo anterior en el gráfico como nivel.
¿Puedo hacer clic en el gráfico para colocar el ancla?
No, y el motivo es estructural: un indicador de NinjaScript nunca recibe entrada de ratón — el gráfico dirige los clics a las herramientas de dibujo y al chart trader, y a un indicador solo se le pide que dibuje. El ancla se escribe como un número de barras atrás, y se queda en esa barra hasta que la vuelvas a escribir.
Mi VWAP no se reinicia en la apertura de la sesión. ¿Está roto?
Casi con toda seguridad no. Lee la nota de arriba a la izquierda del gráfico. Si dice anchor: Session seguido de un recuento de periodos, el reinicio está funcionando. Si dice Year, RollingBars o AnchoredBar, eso es el ancla volviendo de un gráfico o de una plantilla de workspace guardados — abre el botón VWAP de la barra de herramientas y pon Anchor en Session. Un ancla de año en un gráfico que tiene menos de un año de datos da exactamente un periodo, que es idéntico a un VWAP de sesión que nunca se reinicia.
¿Funciona en Renko?
Sí, y en cualquier otro tipo de barra — no hay ninguna restricción de tipo de gráfico en ninguna parte. El caso en que la marca de tiempo de una barra se mueve mientras se construye, cosa que hacen las barras de ticks, de volumen, de rango y Renko, está tratado de forma explícita.
¿Puedo mostrar un VWAP de sesión y uno semanal a la vez?
Añade el indicador al gráfico dos veces, con un ancla y un color distintos en cada uno. Hay un campo de ancla por instancia y una barra fijada; no mantiene una pila de líneas ancladas.
¿Es el mismo número con el que liquida el mercado?
No. La acumulación es una observación por barra de gráfico, así que un gráfico de un minuto lo resuelve al minuto y uno de treinta minutos a la media hora, y la diferencia es mayor en las primeras barras de un periodo. Esa frase también viene dentro de la ventana de ajustes, no solo aquí.
¿Qué pasa en forex spot o en un instrumento sin volumen?
En forex spot, donde los feeds informan de recuentos de ticks en lugar de contratos, la línea se pondera por ticks negociados y no por tamaño, y el gráfico lo dice. En un instrumento que no informa de volumen ninguno cae a peso igual y rotula la línea como media sin ponderar; fuerza ahí la fuente de volumen al volumen de barra y no dibuja nada, en lugar de dibujar algo engañoso.
Bloquea el precio fundador
Todos los indicadores, el copier y el agente de Telegram, de por vida, por 1.845 $ para los primeros cincuenta. Hoy no se cobra nada.