299 $ à vie
VWAP pour NinjaTrader 8, ancré où vous voulez
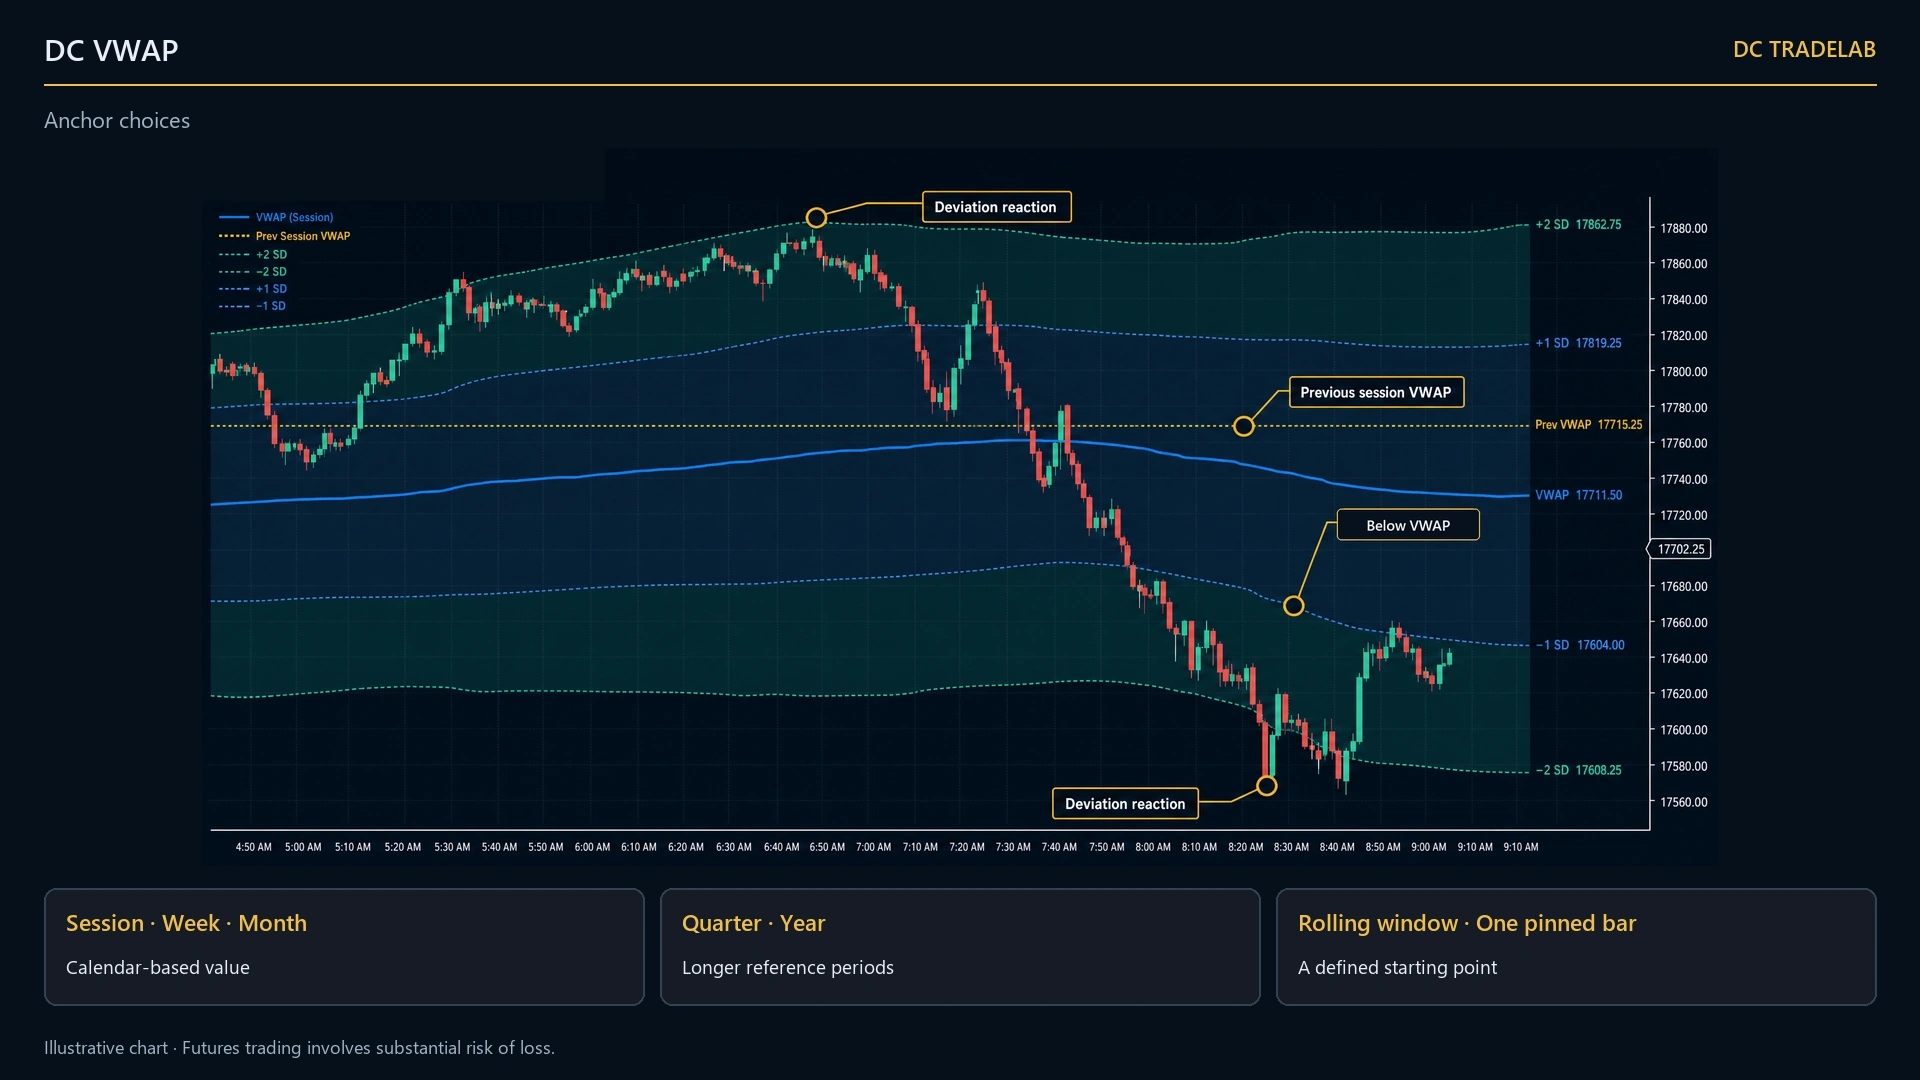
En bref : DC VWAP mesure le prix moyen pondéré par le volume depuis un ancrage que vous choisissez — séance, semaine, mois, trimestre, année, une fenêtre glissante de N barres, ou une barre que vous épinglez — et trace cette ligne, jusqu’à trois bandes construites sur l’écart-type pondéré par le volume du prix autour d’elle, et le VWAP de clôture de la période précédente gardé sur le graphique comme un niveau plat.
Pourquoi payer un VWAP ? Le VWAP de NinjaTrader est enfermé dans l’add-on payant Order Flow+ et suit le calendrier. Celui-ci ne lit rien d’autre que l’ouverture, le plus haut, le plus bas, la clôture, le volume et l’heure du graphique lui-même, il tourne donc sur une licence NinjaTrader simple — et il vous laisse poser l’ancrage sur la barre qui a réellement compté.
Nécessite NinjaTrader 8 sous Windows. Pas d’Order Flow+, pas de Tick Replay, pas de barres volumétriques, pas de seconde série de données.
Le problème, un mardi matin
Vous êtes sur NQ depuis 09:47. Le prix est à trente points de là où vous avez été exécuté, et vous voulez savoir une seule chose : par rapport à ce que le marché a réellement payé, êtes-vous encore du côté bon marché ou êtes-vous désormais l’argent en retard ?
Un VWAP de séance répond à cette question face à une séance qui a commencé il y a quatre-vingt-dix minutes. Il ne dit rien de la balance qui se construit depuis le plus bas de jeudi — le niveau dont parle chaque trader de votre fil. Pour mesurer depuis le plus bas de jeudi, il faut ancrer là, et un VWAP de séance ne le peut pas.
Il y a ensuite la largeur des bandes. La façon habituelle de les tracer est un écart-type des clôtures, qui compte une barre ayant échangé douze contrats exactement aussi lourdement qu’une barre en ayant échangé douze mille. Passez la nuit là-dedans et les bandes arrivent à l’ouverture cash déjà étirées à une largeur que la séance de jour n’a jamais eue, et chaque lecture que vous en tirez ce matin-là est fausse d’autant.
Et si vous n’avez jamais acheté Order Flow+, il n’y a tout simplement aucun VWAP sur le graphique.
Comment il fonctionne
Trois sommes courantes, un seul passage sur les barres, et l’ancrage appliqué au moment où une valeur est lue plutôt qu’au moment où la barre est calculée.
Depuis la première barre dont il dispose, l’indicateur tient trois totaux courants — le volume, le prix multiplié par le volume, et le prix au carré multiplié par le volume. Ils ne sont jamais remis à zéro.
N’importe quel ancrage est alors la différence entre deux entrées de ces tableaux. Un VWAP ancré à l’année coûte autant qu’un VWAP de séance, et passer de l’un à l’autre se redessine immédiatement — sans rechargement, sans réappliquer l’indicateur.
Les bandes sont des multiples de l’écart-type pondéré par le volume du prix autour du VWAP, et non d’un simple écart-type des clôtures. Une séance de nuit calme ne les élargit pas.
Les limites de séance viennent du modèle de séance de l’instrument lui-même, pas de la date du calendrier — une ouverture du dimanche soir appartient donc à la séance de lundi. La fenêtre du calendrier doit en plus contenir la barre avant d’être crue : interrogé sur une heure tombant dans un week-end, un jour férié ou une fenêtre de maintenance, NinjaTrader répond par la séance qui suit, et prendre cette réponse sans la vérifier classerait les dernières heures avant un jour férié sous le lendemain.
Sur les barres tick, volume, range et Renko, une barre porte l’horodatage de sa dernière transaction, qui bouge pendant que la barre se construit — une même barre peut donc commencer dans l’ancienne période et finir dans la nouvelle. La période de cette barre est redécidée à chaque tick plutôt qu’une fois pour toutes. C’est la raison pour laquelle le graphique que vous avez regardé toute la matinée et le même graphique après un rechargement sont d’accord entre eux.
Et là où la pondération ne peut pas vouloir dire ce qu’un VWAP veut normalement dire — pondération égale sélectionnée, instrument ne rapportant aucun volume, flux rapportant des comptes de ticks plutôt que des contrats — il le dit sur le graphique plutôt que de tracer une ligne qui signifierait discrètement autre chose.
L’essentiel : les bandes sont calculées dans un repère décalé
C’est la partie que n’importe qui sachant lire du C# peut vérifier en dix secondes, et la partie qu’un VWAP assemblé à partir d’un tutoriel rate sans jamais s’en apercevoir.
Pour obtenir un écart-type, il faut accumuler le prix au carré multiplié par le volume. Sur un future indiciel qui traite autour de 5 000, cette somme atteint l’ordre de 1016 sur une année de barres — et la variance en dessous est la différence entre deux nombres de cette taille. En double précision, cette soustraction jette la plupart des chiffres significatifs que vous aviez. La ligne a toujours l’air juste. Les bandes, elles, se dérèglent en silence, et d’autant plus que l’ancrage est lointain.
DC VWAP retranche de chaque prix le prix de la barre 0 avant de multiplier par le volume et d’élever au carré, et ne rajoute ce décalage qu’à la toute fin. Travailler sur de petits nombres garde la déviation honnête sur des milliers de barres et sur un instrument à sept mille points. Son compagnon se trouve une ligne plus loin : une variance qui ressort légèrement négative — ce qu’une série de prix identiques peut produire, à quelques unités près dans la dernière décimale — est bornée avant la racine carrée, parce qu’un NaN à cet endroit fait disparaître toute la ligne du graphique.
Ni l’un ni l’autre n’est visible dans le résultat, et ni l’un ni l’autre n’est le genre de chose qu’on ajoute après coup. Les deux sont écrits noir sur blanc, avec leurs raisons, au-dessus du code qui les exécute. Si c’est le niveau d’exigence auquel vous voulez que le reste d’un indicateur soit construit, c’est ce paragraphe qui doit vous servir à le juger.
Ce que vous voyez sur le graphique
Sept choses, toutes facultatives, toutes aux valeurs livrées ci-dessous.
| Élément | Par défaut | Ce que c’est |
|---|---|---|
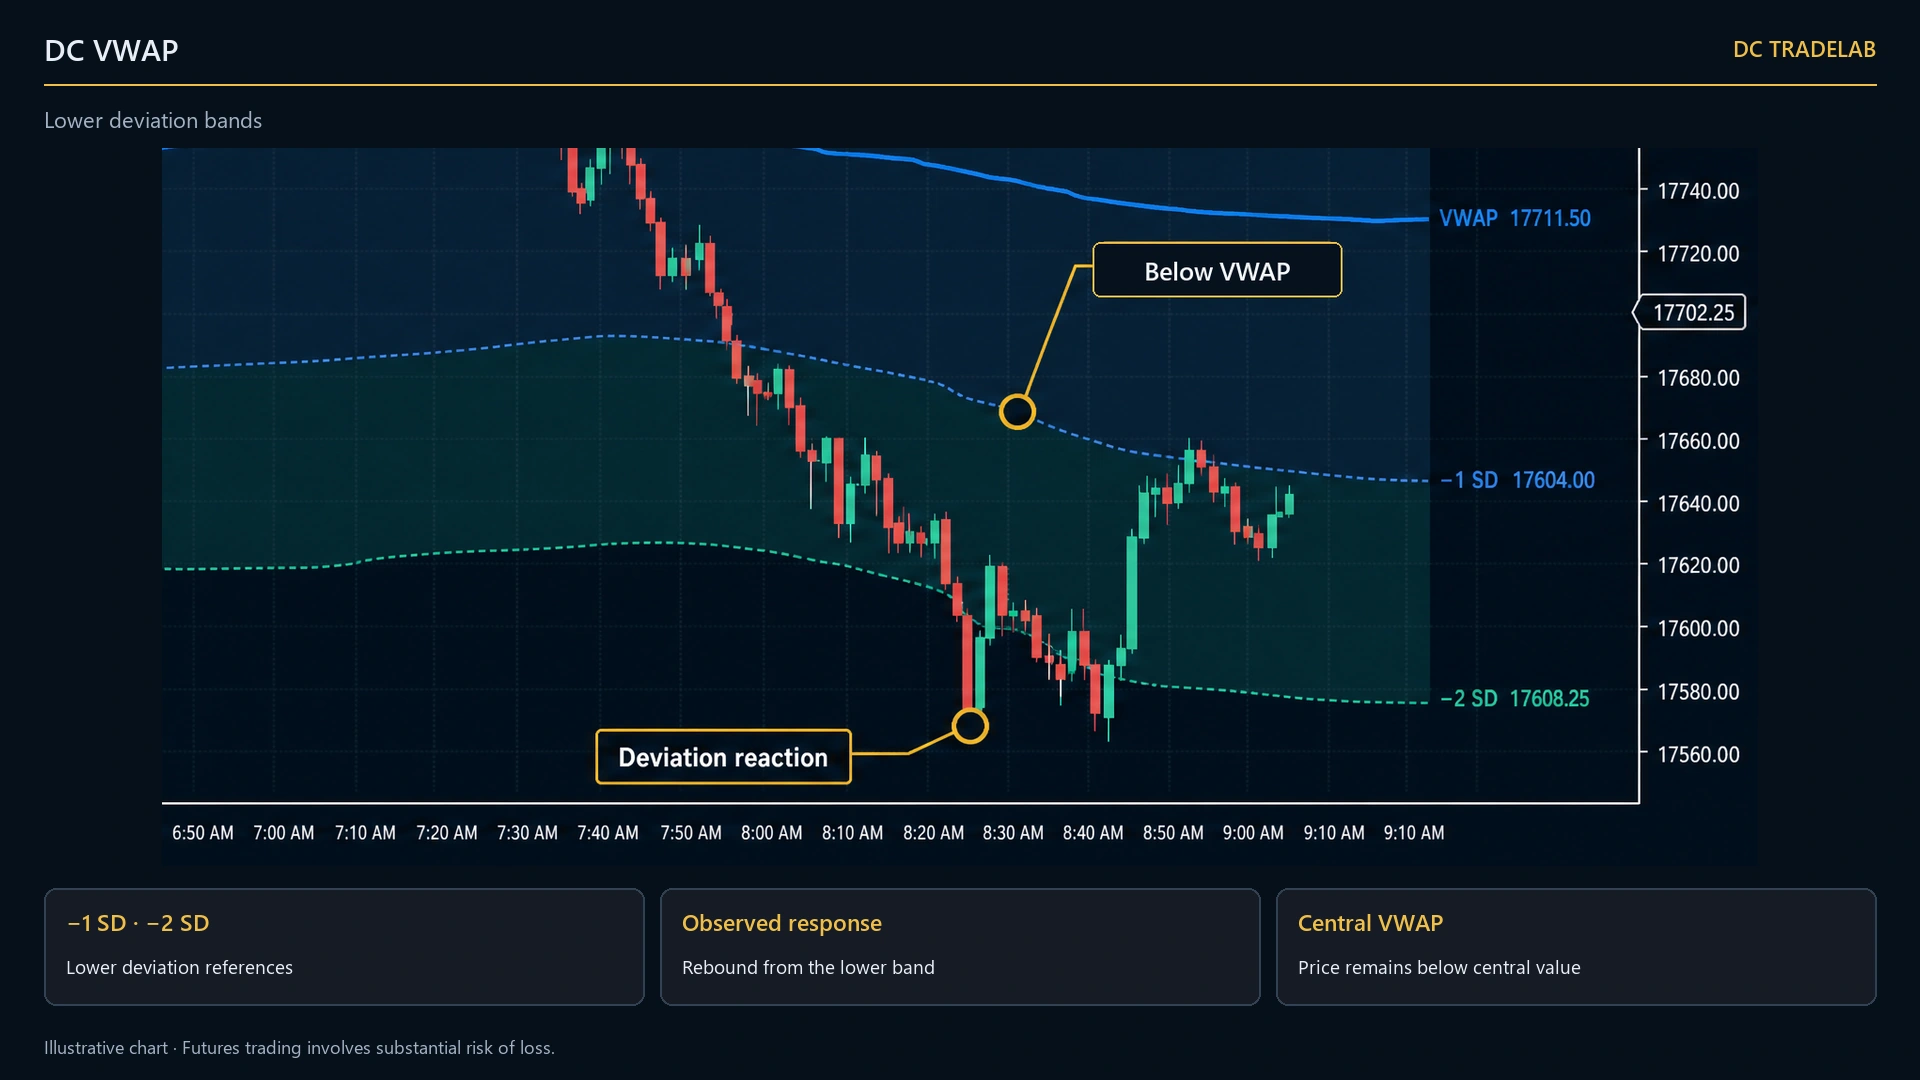
| La ligne VWAP | DodgerBlue, pleine, 2px | Le prix moyen pondéré par le volume en direct, de l’ancrage à la barre en cours. Elle bouge à chaque print et s’étend jusqu’au bord droit. |
| Bande 1 | 1,0 ×, RoyalBlue, tirets | Un écart-type pondéré par le volume au-dessus et en dessous, légendé +1 SD et -1 SD. |
| Bande 2 | 2,0 ×, Teal, tirets | Deux déviations plus loin. La bande 3 (3,0 ×, violet, pointillés) est disponible et désactivée par défaut. |
| Remplissage des bandes | Activé, 12 % et 8 % | Des bandeaux ombrés tracés entre voisines — du VWAP à la bande 1, de la bande 1 à la bande 2 — jamais l’un par-dessus l’autre, pour que le réglage d’opacité veuille dire ce qu’il dit. |
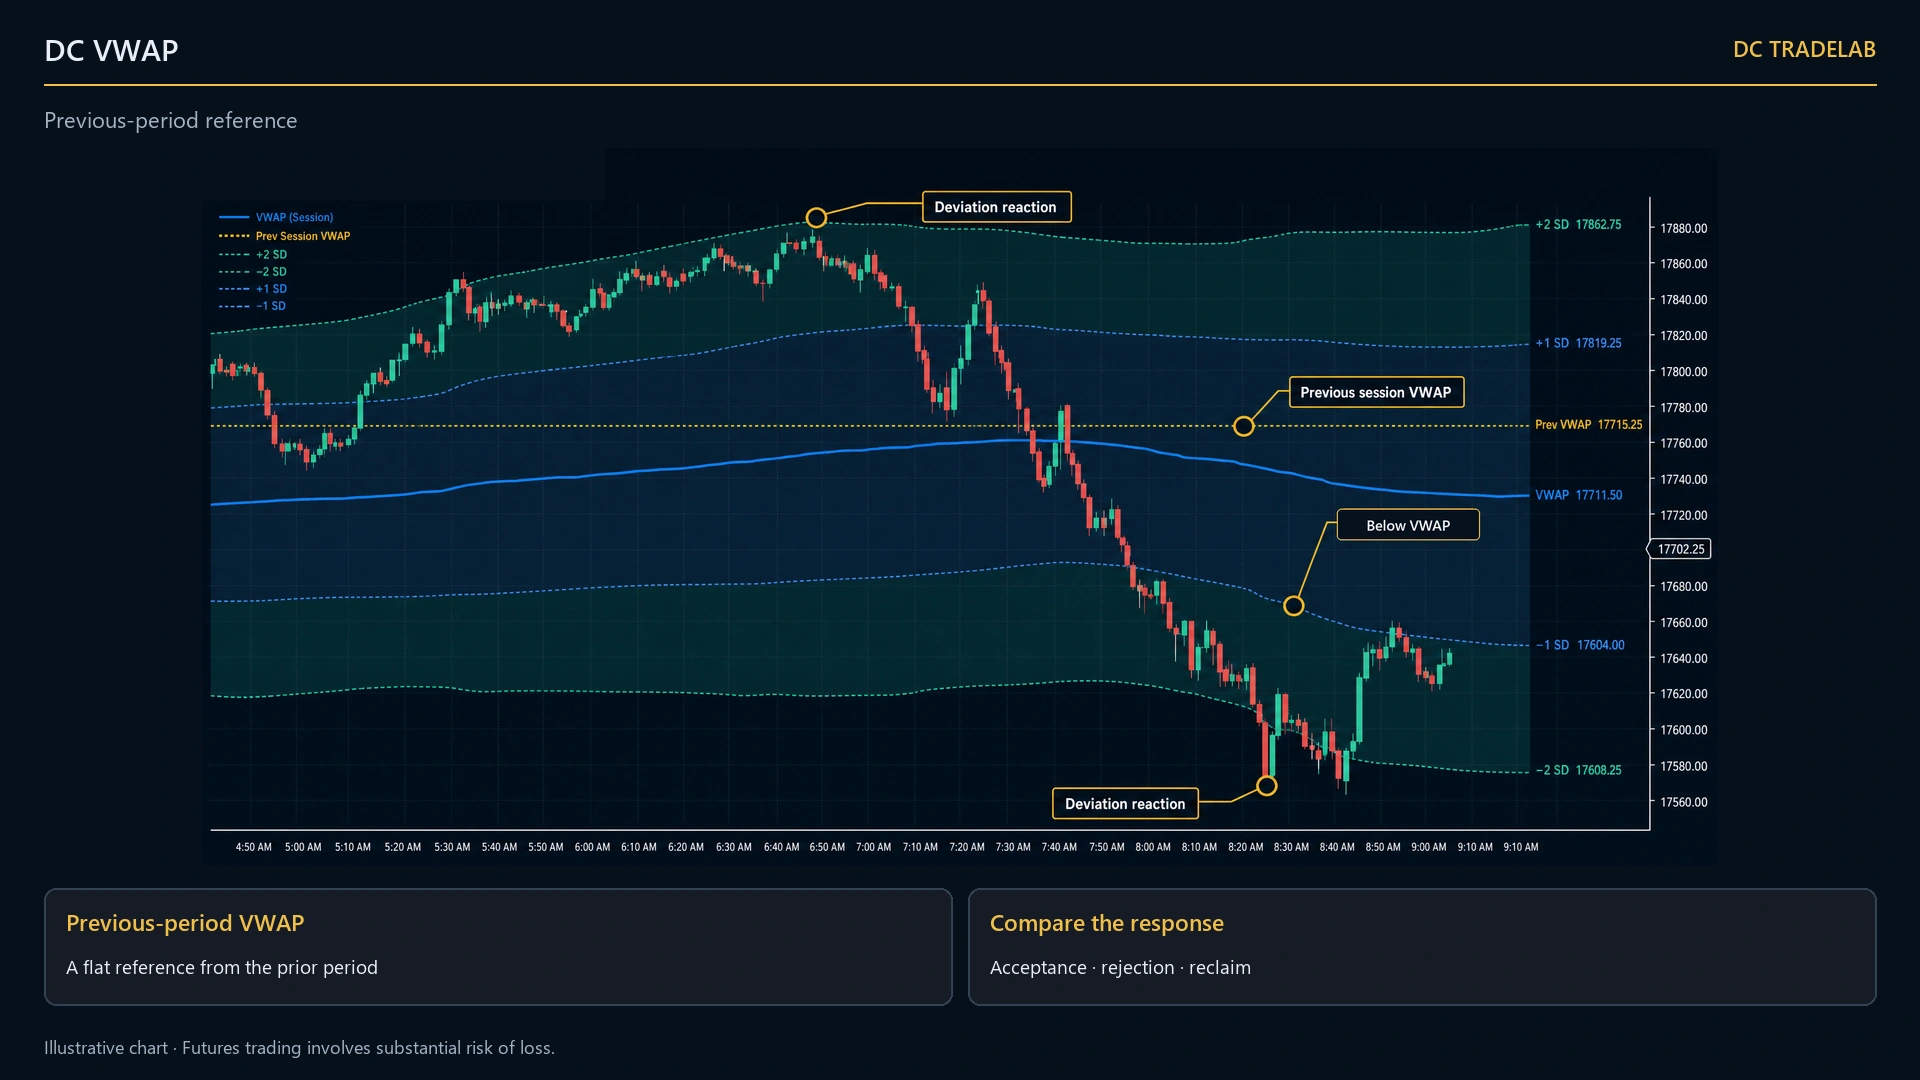
| VWAP de la période précédente | Gold, tiret-point | Le VWAP de clôture de la période d’avant, gardé comme niveau plat et légendé Prev session VWAP, Prev week VWAP, et ainsi de suite. |
| La note d’ancrage | Activée | Une ligne en haut du panneau qui nomme l’ancrage réellement en cours, le nombre de périodes trouvées, le nombre de jours d’historique chargés et l’origine des limites : DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Les étiquettes de ligne | Activées, avec le prix | Chaque tronçon est étiqueté à sa propre extrémité droite, pas seulement le plus récent — remontez d’un écran et les lectures sont toujours nommées. VWAP 5012.25 |
43 réglages en 7 sections, atteints depuis un seul bouton VWAP de la barre d’outils du graphique. La fenêtre de la barre d’outils et la boîte F6 de NinjaTrader sont construites à partir des mêmes noms dans le même ordre, elles ne peuvent donc pas être en désaccord sur la façon dont les choses s’appellent. Le prix d’entrée peut être typique, médian, de clôture ou moyen ; la base des bandes peut être l’écart-type ou un simple pourcentage du VWAP.
Prérequis
C’est le tableau à lire avant de payer. Il est court exprès.
| Plateforme | NinjaTrader 8, Windows |
|---|---|
| Order Flow+ requis | Non. Rien ne se dégrade sans lui. Chaque entrée vient de l’ouverture, du plus haut, du plus bas, de la clôture, du volume et de l’heure du graphique lui-même, plus le modèle de séance de l’instrument. |
| Tick Replay | Non requis, ni pour les barres historiques ni en temps réel. L’arithmétique est d’une observation par barre de graphique, donc une barre clôturée avant le chargement de l’indicateur est parfaitement utilisable. |
| Séries de données supplémentaires | Aucune. Un instrument, une série — aucun flux d’une minute ou volumétrique n’est ajouté en arrière-plan. |
| Types de barres | Tous. Minute, seconde, tick, volume, range et Renko inclus — il n’y a aucune restriction de type de graphique où que ce soit dans l’indicateur. |
| Instruments | Tout ce dont le flux rapporte un volume — ES, NQ, RTY, CL, GC et les autres. Sur le forex au comptant, où les flux rapportent des comptes de ticks plutôt que des contrats, la ligne est un prix moyen pondéré par les ticks et le graphique le dit. |
| Prix | 299 $ paiement unique, mises à jour à vie |
Ce qu’il ne fait pas
Vous découvrirez tout cela dès la première semaine de toute façon. Autant ici.
Un indicateur NinjaScript n’a aucun moyen de recevoir un clic sur le graphique — celui-ci confie la souris aux outils de dessin et au chart trader. La barre d’ancrage se saisit donc en nombre de barres en arrière. Si c’est rédhibitoire, autant que ce le soit maintenant plutôt qu’après avoir payé.
Un champ d’ancrage, une ligne, une barre épinglée. Pour voir un VWAP de séance et un VWAP hebdomadaire ensemble, vous ajoutez l’indicateur deux fois au graphique.
Une observation par barre de graphique : un graphique 1 minute résout la moyenne à la minute, un graphique 30 minutes à la demi-heure, et l’écart est le plus grand en début de période. Ce n’est pas le chiffre qu’utilise un règlement de bourse.
Le poids est le volume rapporté par la barre, pas le volume au prix. Il ne sait rien du bid ni de l’ask, et il n’essaie pas.
Aucun son, aucune notification d’aucune sorte quand le prix atteint une bande. Il n’expose aucun plot NinjaScript et n’apparaît dans aucune data box. Trois méthodes publiques existent comme point d’extension pour votre propre code ; rien dans la suite ne les appelle aujourd’hui.
Pas de flèches, pas de scores, pas de couleur directionnelle. Trois lignes au-dessus d’une moyenne, trois en dessous, et un niveau de la période précédente. C’est une mesure de l’endroit où le volume a traité, pas une instruction.
Et quatre aspérités, parce que vous les trouveriez de toute façon.
Le niveau de la période précédente n’existe que pour les ancrages calendaires. Une fenêtre glissante ou une barre épinglée n’a pas de période précédente et n’en reçoit aucun. Le graphique ne se remet pas non plus à l’échelle pour l’indicateur, donc la bande 3 peut se retrouver hors de la plage visible et y rester.
Réglez le multiple de la bande 2 en dessous de celui de la bande 1 et l’ombrage de la bande 2 cesse de se tracer, sans message sur le graphique. Les lignes se tracent quand même, donc cela a l’air à moitié cassé. Gardez les multiples en ordre croissant.
Changez l’ancrage, le prix d’entrée ou la source de volume depuis le bouton VWAP de la barre d’outils plutôt que depuis la boîte F6. Les deux fonctionnent ; par F6, le passage complet sur les barres chargées s’exécute sur le fil de dessin du graphique et peut bloquer un graphique minute de plusieurs années pendant toute sa durée.
Et la note d’ancrage vous dit quel ancrage est en cours — pas sur quelle barre un ancrage épinglé a atterri.
Avec quoi il se combine
Un vrai recouvrement dans la suite, et il vaut la peine d’être précis.
DC Key Levels trace déjà le VWAP de clôture d’hier. Il vient d’une accumulation d’une minute en arrière-plan, indépendante de l’unité de temps de votre graphique, et il arrive comme une ligne de plus sur une carte de niveaux. DC VWAP vous donne la ligne vivante, ses bandes de dispersion, et n’importe quel ancrage de votre choix, accumulé sur la série que vous regardez vraiment.
Le test en une phrase : si vous voulez le chiffre fini d’hier comme niveau de plus, Key Levels l’a déjà et vous n’avez pas besoin de ceci ; si vous voulez la ligne mouvante d’aujourd’hui, la distance du prix à cette ligne, et un ancrage qui n’est pas la séance, c’est ceci.
Sur un graphique 30 minutes, les deux chiffres de la séance précédente ne seront pas identiques, parce qu’ils ont été accumulés à des résolutions différentes. C’est attendu, pas un défaut. Une remarque pratique si vous utilisez les deux : ils sont livrés avec le même DodgerBlue plein de 2px — changez-en un, pour que la ligne mouvante d’aujourd’hui et la ligne finie d’hier ne soient pas de la même couleur.
Un POC est un mode — le prix le plus fréquenté. Un VWAP est une moyenne. Ils peuvent être en désaccord, et le désaccord est l’information. Aucun code partagé, aucun conflit.
Le seul autre indicateur de la suite qui n’a pas besoin d’Order Flow+. POC Candle marque le prix le plus fréquenté à l’intérieur de chaque barre ; DC VWAP fait une moyenne à travers les barres depuis un ancrage. Des échelles entièrement différentes.
Ceux-là exigent Order Flow+ et une série volumétrique. DC VWAP non — c’est ce qui en fait celui que vous pouvez utiliser le jour de l’installation, avant même d’avoir décidé si vous payez l’add-on à NinjaTrader.
Questions fréquentes
Ai-je besoin d’Order Flow+ ou de Tick Replay ?
Ni de l’un ni de l’autre. Pas de série volumétrique, pas de consultation du bid/ask, pas de seconde série de données — chaque entrée vient de l’ouverture, du plus haut, du plus bas, de la clôture, du volume et de l’heure du graphique lui-même, plus le modèle de séance de l’instrument. Les barres historiques fonctionnent immédiatement, sans rechargement et sans drapeau Tick Replay à se rappeler.
En quoi est-il différent du VWAP de NinjaTrader ?
Quatre choses. Il n’a besoin de rien de l’add-on Order Flow+. Il propose sept ancrages, dont deux ne sont pas du tout des périodes calendaires — une fenêtre glissante de N barres, et une barre que vous épinglez. Ses bandes viennent de l’écart-type pondéré par le volume du prix autour du VWAP, et non d’un simple écart-type des clôtures. Et il garde sur le graphique le VWAP de clôture de la période précédente comme un niveau.
Puis-je cliquer sur le graphique pour poser l’ancrage ?
Non, et la raison est structurelle : un indicateur NinjaScript ne reçoit jamais d’entrée souris — le graphique confie les clics aux outils de dessin et au chart trader, et on ne demande à un indicateur que de dessiner. Vous saisissez l’ancrage en nombre de barres en arrière, et il reste sur cette barre jusqu’à ce que vous le ressaisissiez.
Mon VWAP ne se réinitialise pas à l’ouverture de la séance. Est-il cassé ?
Presque certainement pas. Lisez la note en haut à gauche du graphique. Si elle dit anchor: Session suivi d’un nombre de périodes, la réinitialisation fonctionne. Si elle dit Year, RollingBars ou AnchoredBar, c’est l’ancrage qui revient d’un graphique ou d’un modèle d’espace de travail enregistré — ouvrez le bouton VWAP de la barre d’outils et remettez Anchor sur Session. Un ancrage à l’année sur un graphique contenant moins d’un an de données donne exactement une période, ce qui ressemble trait pour trait à un VWAP de séance qui ne repart jamais.
Fonctionne-t-il sur Renko ?
Oui, et sur tout autre type de barre — il n’y a aucune restriction de type de graphique où que ce soit dedans. Le cas où l’horodatage d’une barre bouge pendant qu’elle se construit, ce que font les barres tick, volume, range et Renko, est traité explicitement.
Puis-je afficher un VWAP de séance et un VWAP hebdomadaire en même temps ?
Ajoutez l’indicateur deux fois au graphique, avec un ancrage et une couleur différents sur chacun. Il y a un champ d’ancrage par instance et une barre épinglée ; il ne garde pas une pile de lignes ancrées.
Est-ce le même nombre que celui du règlement de la bourse ?
Non. L’accumulation se fait à raison d’une observation par barre de graphique, donc un graphique 1 minute le résout à la minute et un graphique 30 minutes à la demi-heure, et l’écart est le plus grand sur les premières barres d’une période. Cette phrase est aussi livrée dans la fenêtre de réglages, pas seulement ici.
Que se passe-t-il sur le forex au comptant ou sur un instrument sans volume ?
Sur le forex au comptant, où les flux rapportent des comptes de ticks au lieu de contrats, la ligne est pondérée par les ticks échangés plutôt que par la taille, et le graphique le dit. Sur un instrument ne rapportant aucun volume, il retombe sur une pondération égale et étiquette la ligne comme une moyenne non pondérée ; forcez-y la source de volume sur le volume de la barre et il ne trace rien plutôt que de tracer quelque chose de trompeur.
Bloquez le tarif fondateur
Tous les indicateurs, le copieur et l’agent Telegram, à vie, pour 1 845 $ pour les cinquante premiers. Aucun paiement aujourd’hui.