299 $ à vie
VWAP pour NinjaTrader 8, ancré où vous voulez
En bref : DC VWAP mesure le prix moyen pondéré par le volume depuis un ancrage que vous choisissez — séance, semaine, mois, trimestre, année, une fenêtre glissante de N barres, ou une barre que vous épinglez — et trace cette ligne, jusqu’à trois bandes construites sur l’écart-type pondéré par le volume du prix autour d’elle, et le VWAP de clôture de la période précédente gardé sur le graphique comme un niveau plat.
Pourquoi payer un VWAP ? Il ne lit rien d’autre que l’ouverture, le plus haut, le plus bas, la clôture, le volume et l’heure du graphique lui-même, il tourne donc sur une licence NinjaTrader simple — et il vous laisse poser l’ancrage sur la barre qui a réellement compté.
Nécessite NinjaTrader 8 sous Windows. Pas d’Order Flow+, pas de Tick Replay, pas de barres volumétriques, pas de seconde série de données.
 8
- Le VWAP de la séance La moyenne pondérée par le volume du prix typique de chaque barre de 15 minutes, depuis l’ouverture de cette séance à 18:00 ET la veille au soir. Le VWAP repart de zéro à chaque séance, aux limites des horaires de trading de l’instrument.
- Descendu au VWAP, puis reparti La barre de 10:45 est descendue jusqu’à 31480.00, avec le VWAP de séance à 31479.41, puis a clôturé à 31572.75. À 11:30, le prix était monté jusqu’à 31616.50.
- Des bandes pondérées par la taille Les bandes se situent à 1 et 2 écarts-types du prix de part et d’autre du VWAP, pondérés par le volume : la barre de 09:45, avec 45 151 contrats, pèse bien plus qu’une barre de nuit calme.
- Étiqueté au bout du tronçon Chaque ligne porte son prix à la dernière barre de la séance, et les lignes de la séance la plus récente se prolongent à plat vers la droite. Le VWAP de clôture de la veille reste sur le graphique comme un niveau doré ; ici, il se situe sous la vue, à 31198.50.
- Sept ancrages, sans Order Flow+ La note d’ancrage nomme l’ancrage en cours et l’origine de ses limites. Séance, semaine, mois, trimestre, année, une fenêtre glissante ou une barre que vous épinglez ; ni Order Flow+, ni Tick Replay, ni seconde série de données ne sont nécessaires.
Sur des séances enregistrées
DC VWAP sur des séances NQ enregistrées
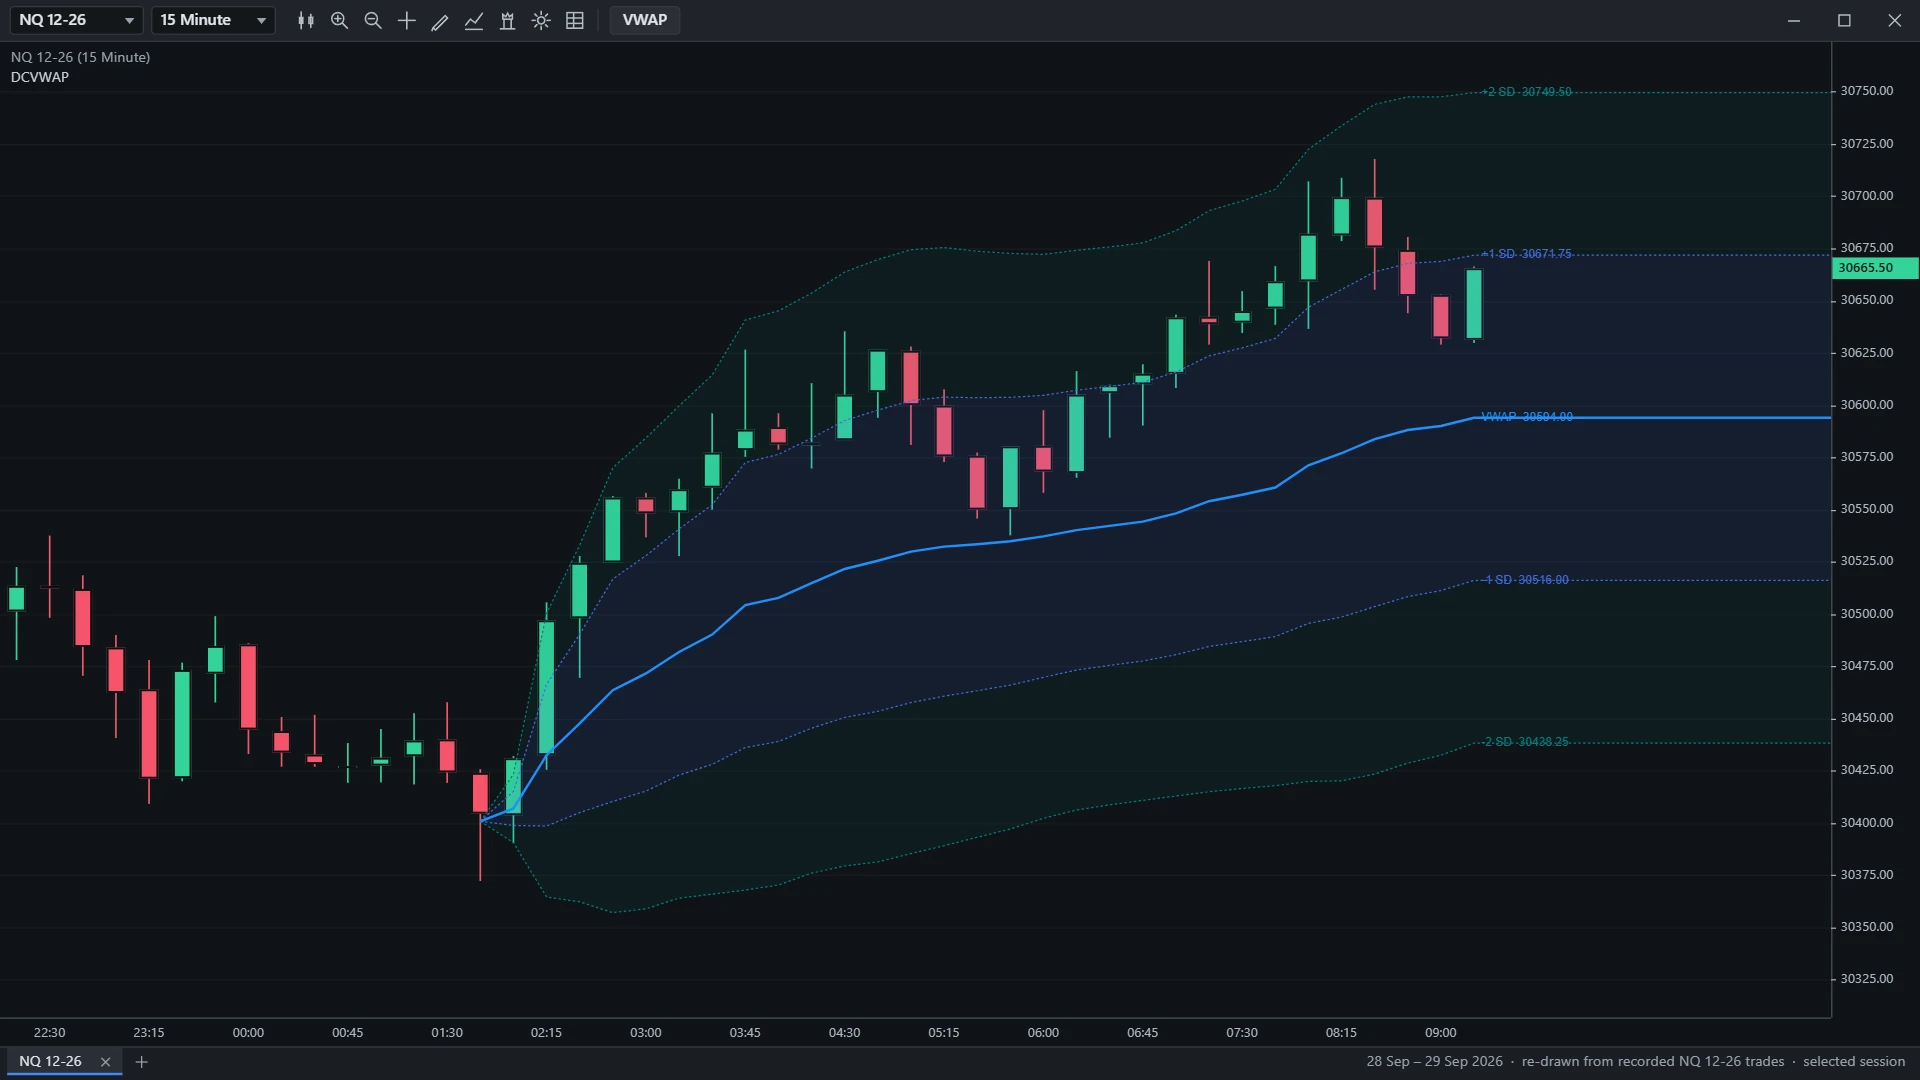
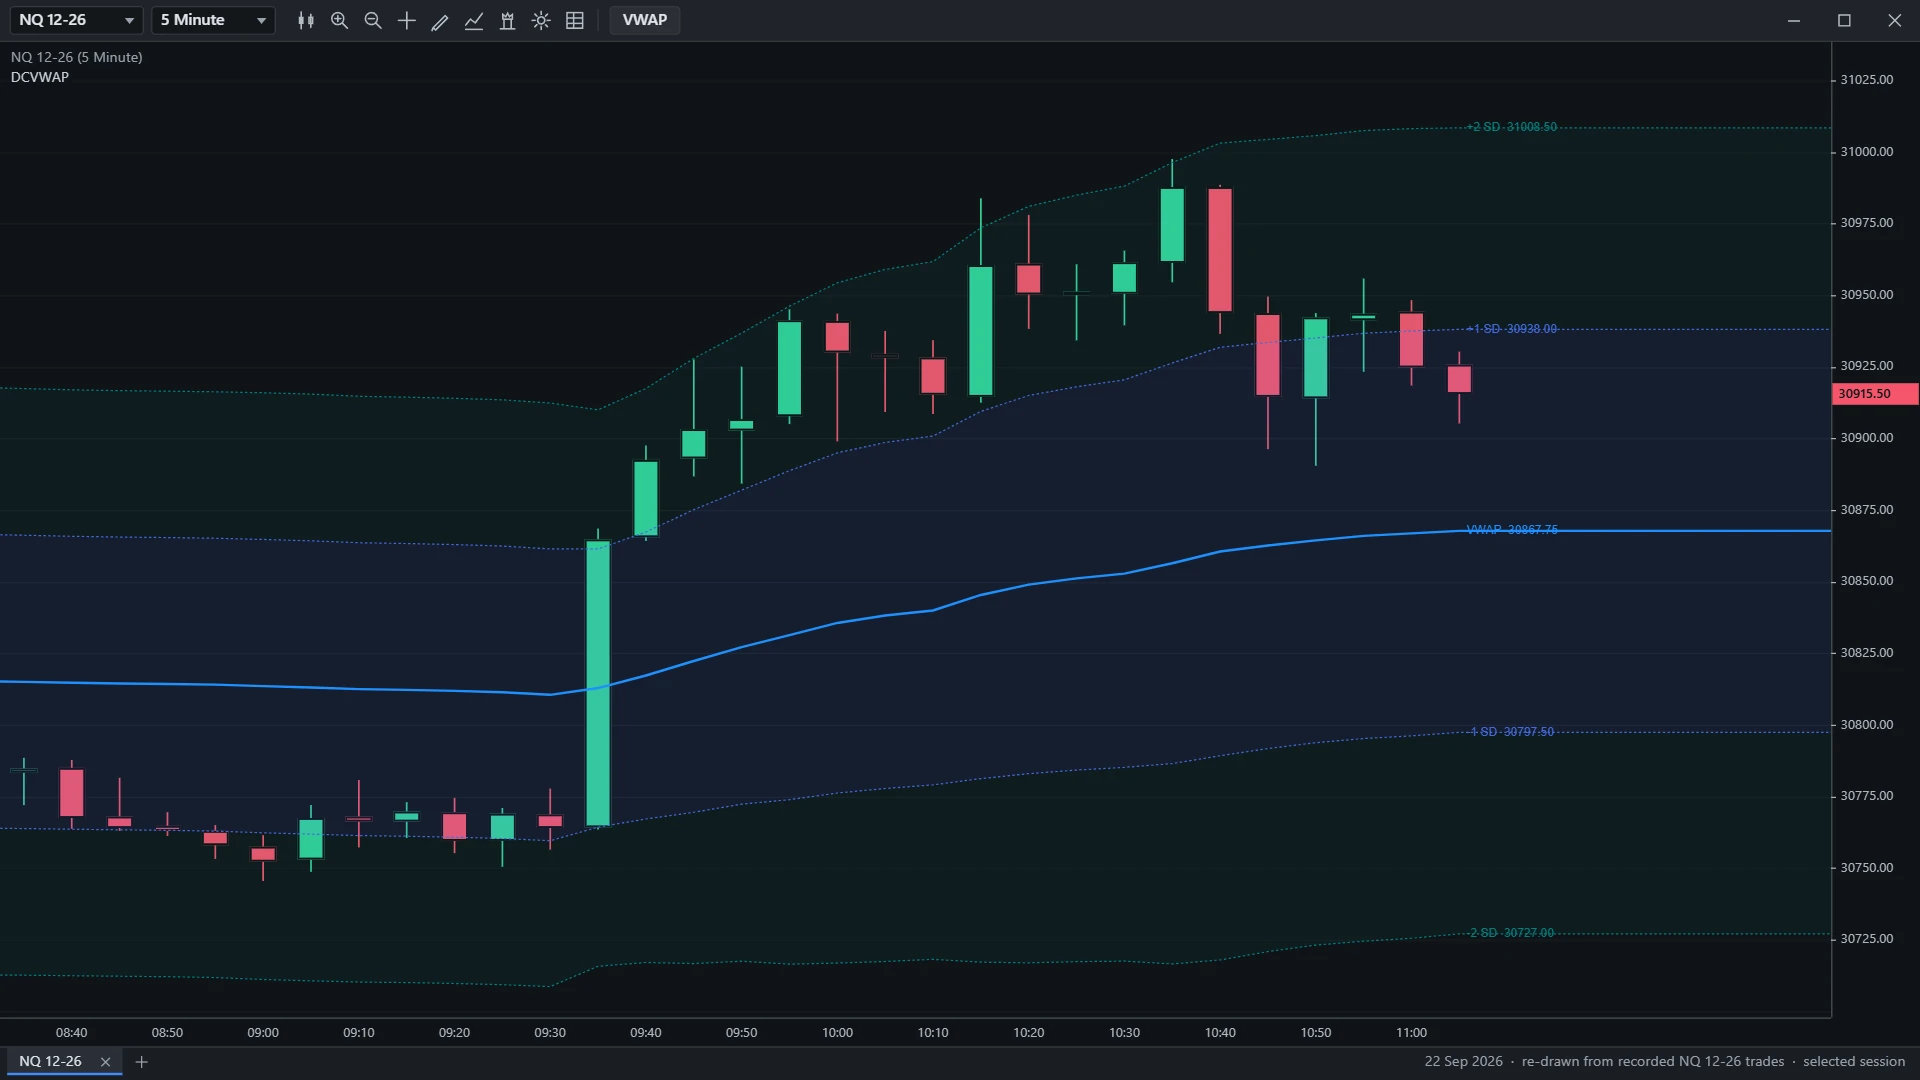
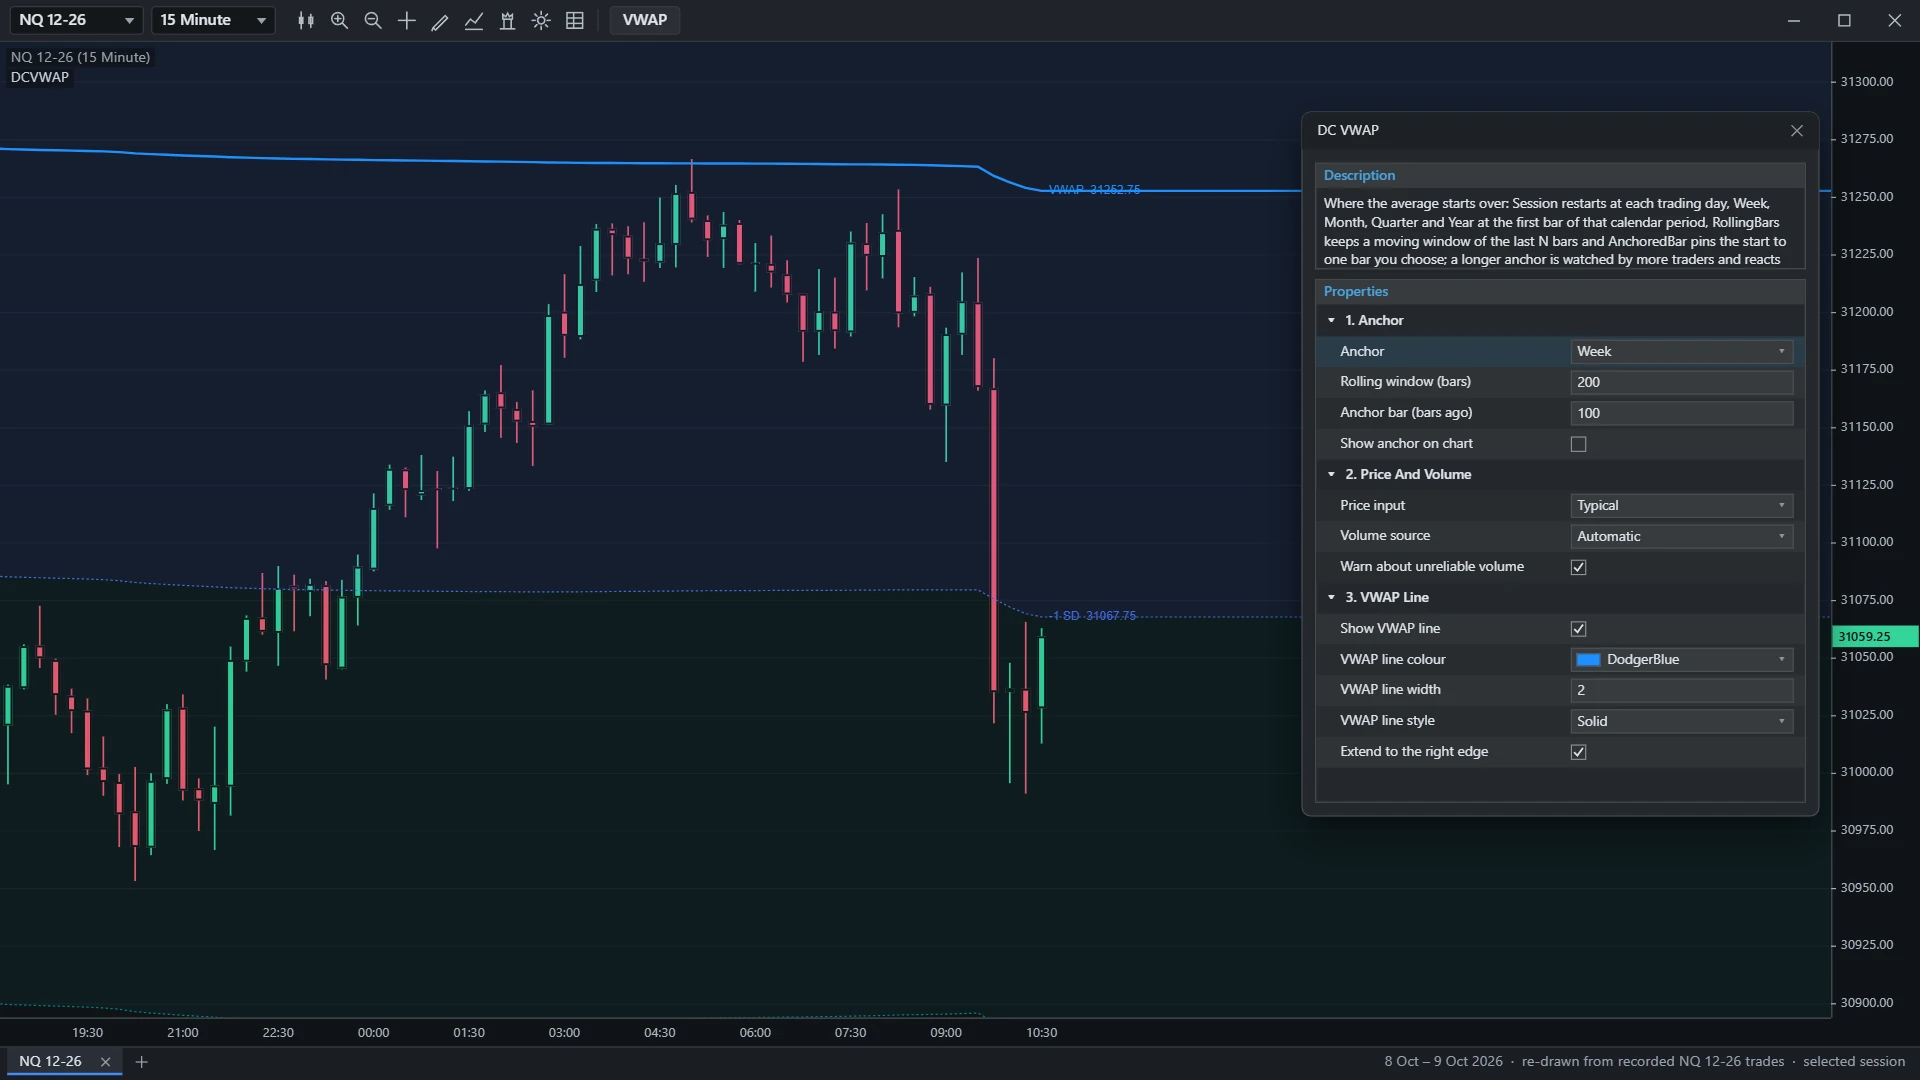
Des moments tirés de trades NQ 12-26 enregistrés, tracés selon les propres règles de DC VWAP dans une fenêtre de graphique NinjaTrader 8. Cliquez sur une image pour l’afficher en taille réelle.
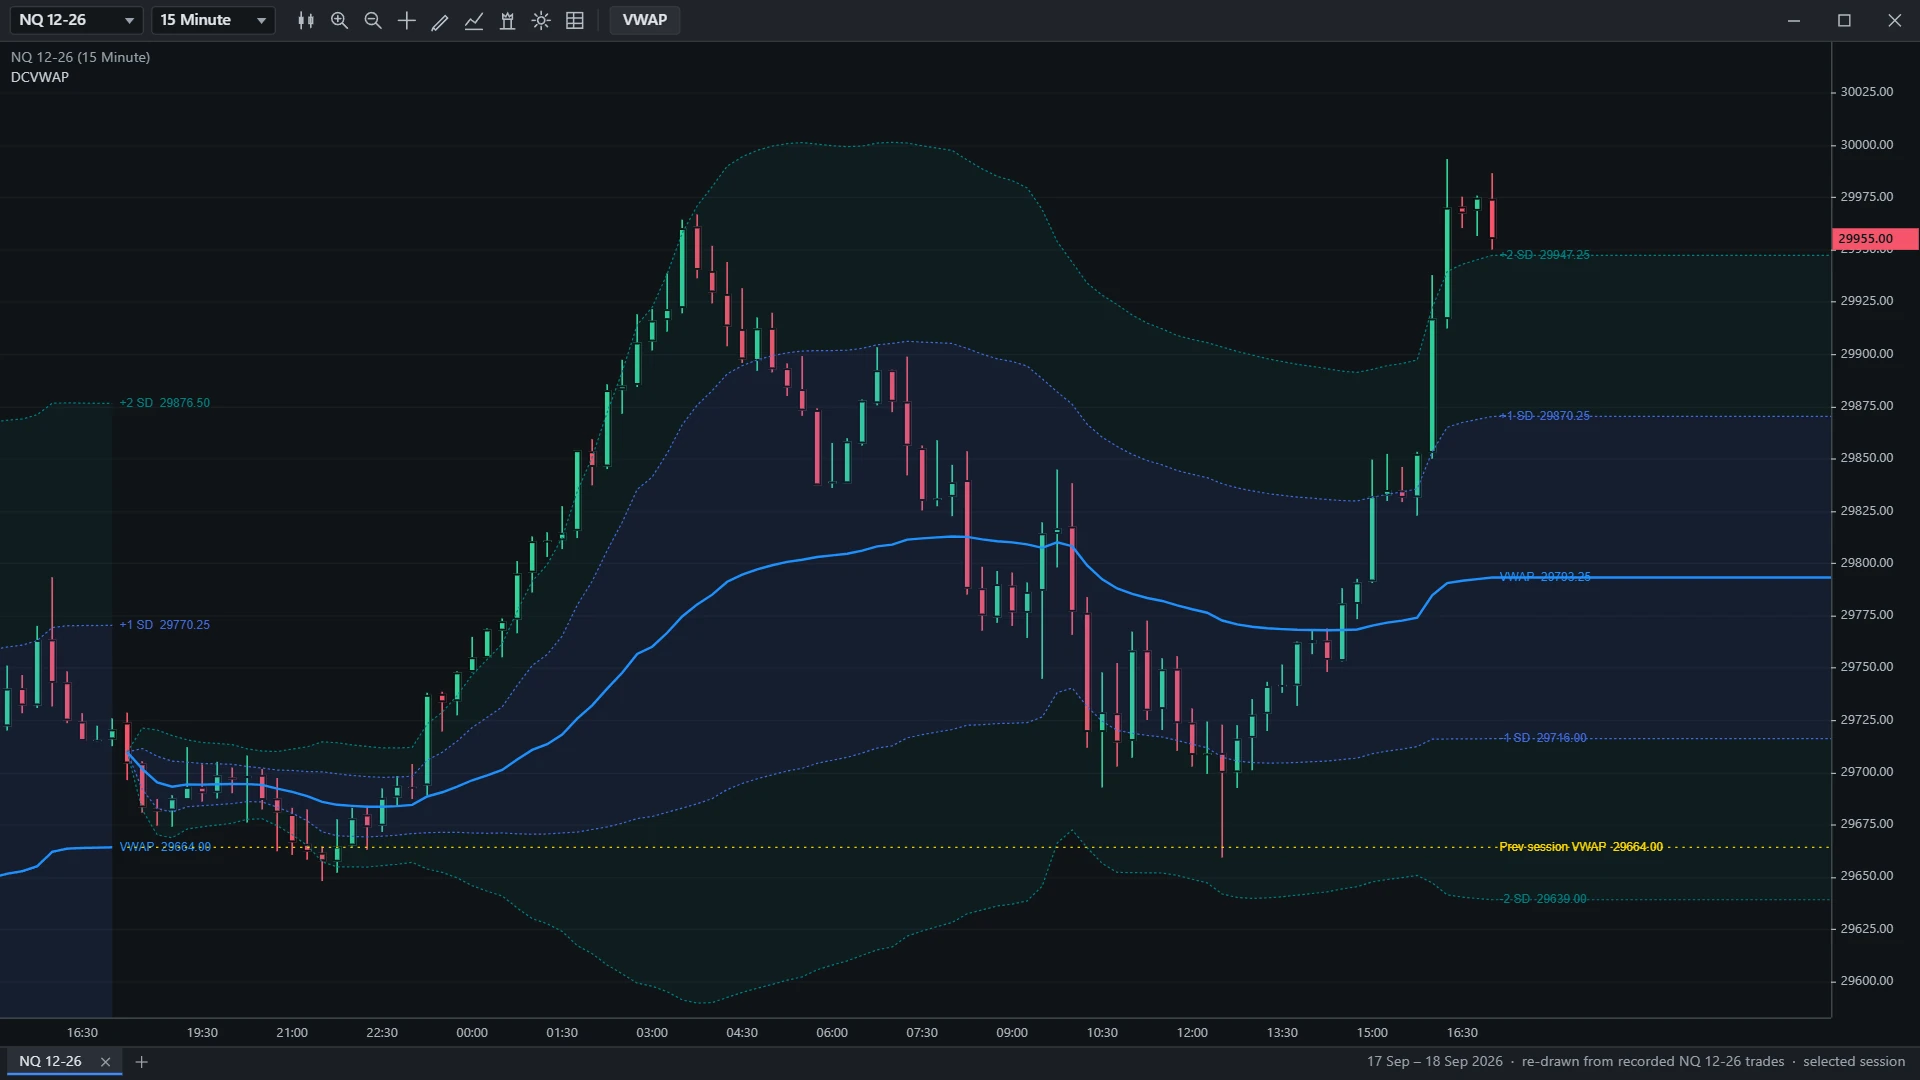
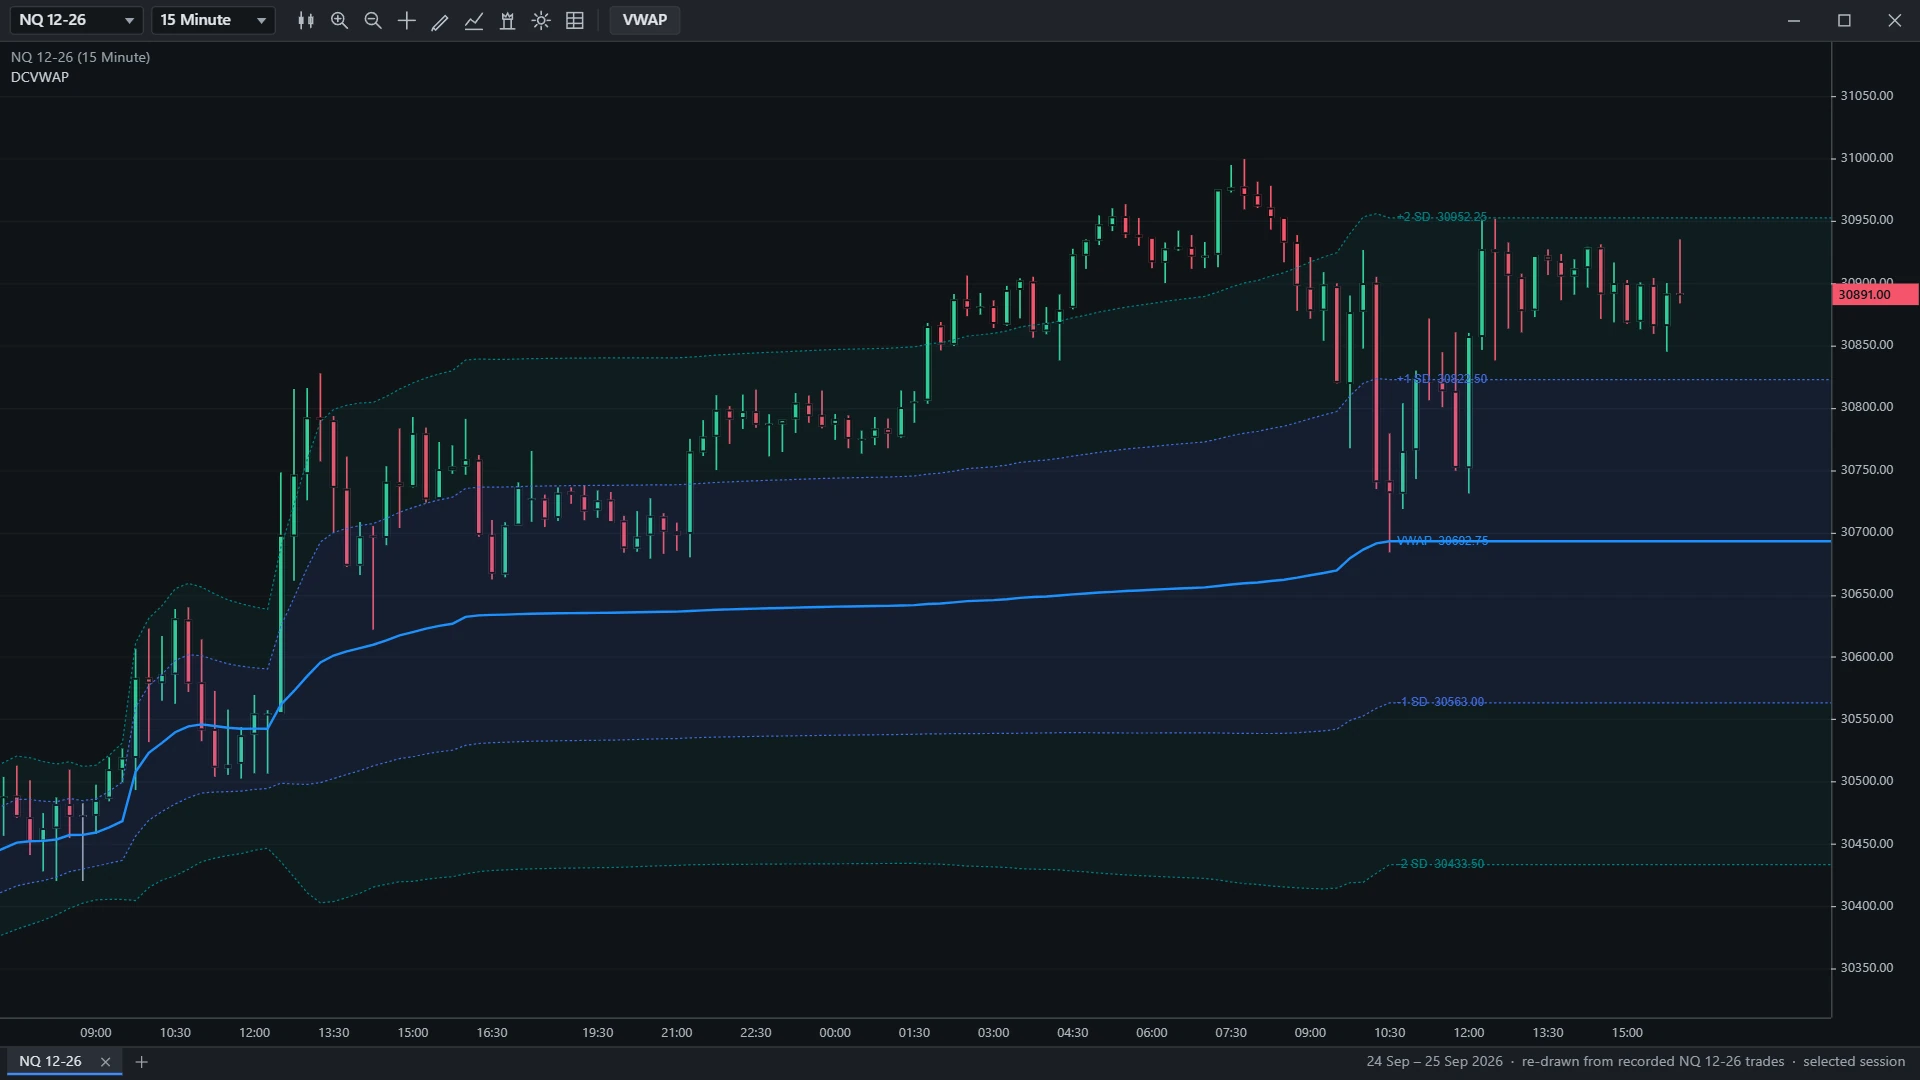
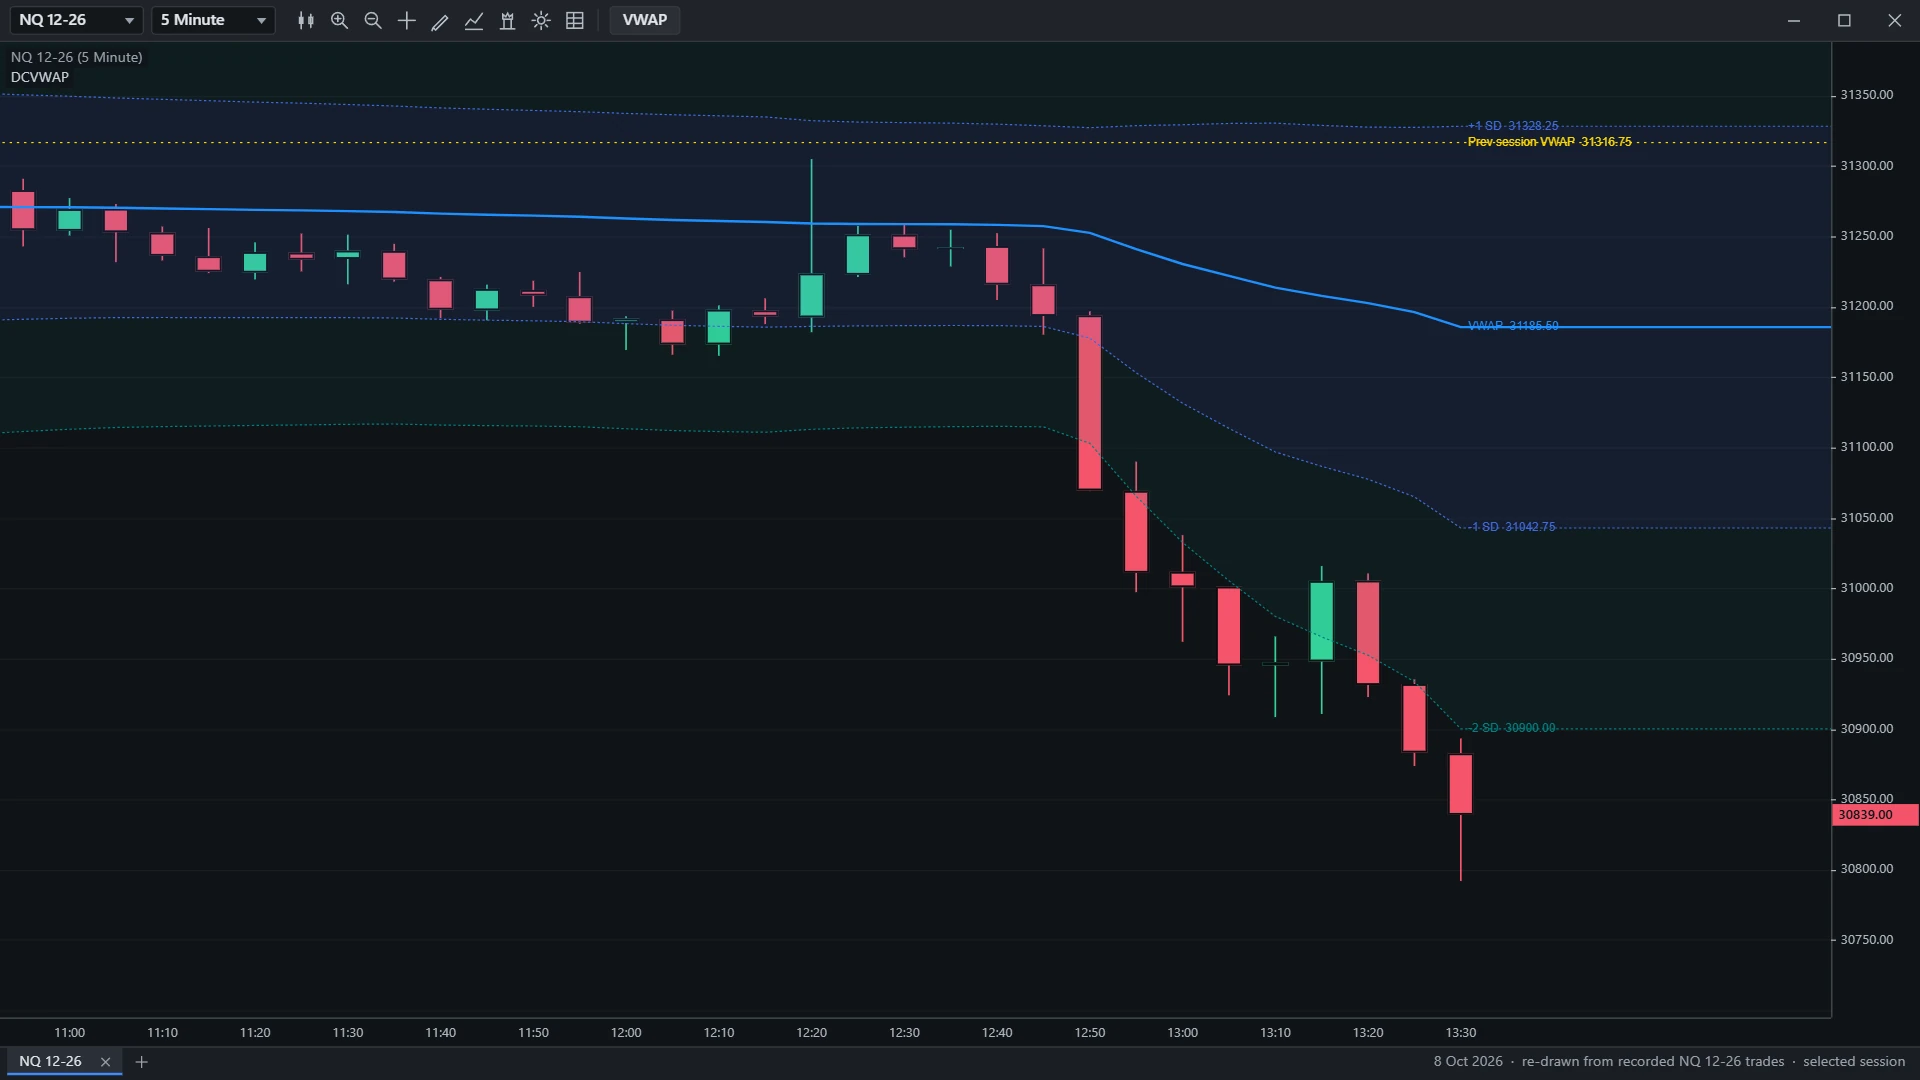
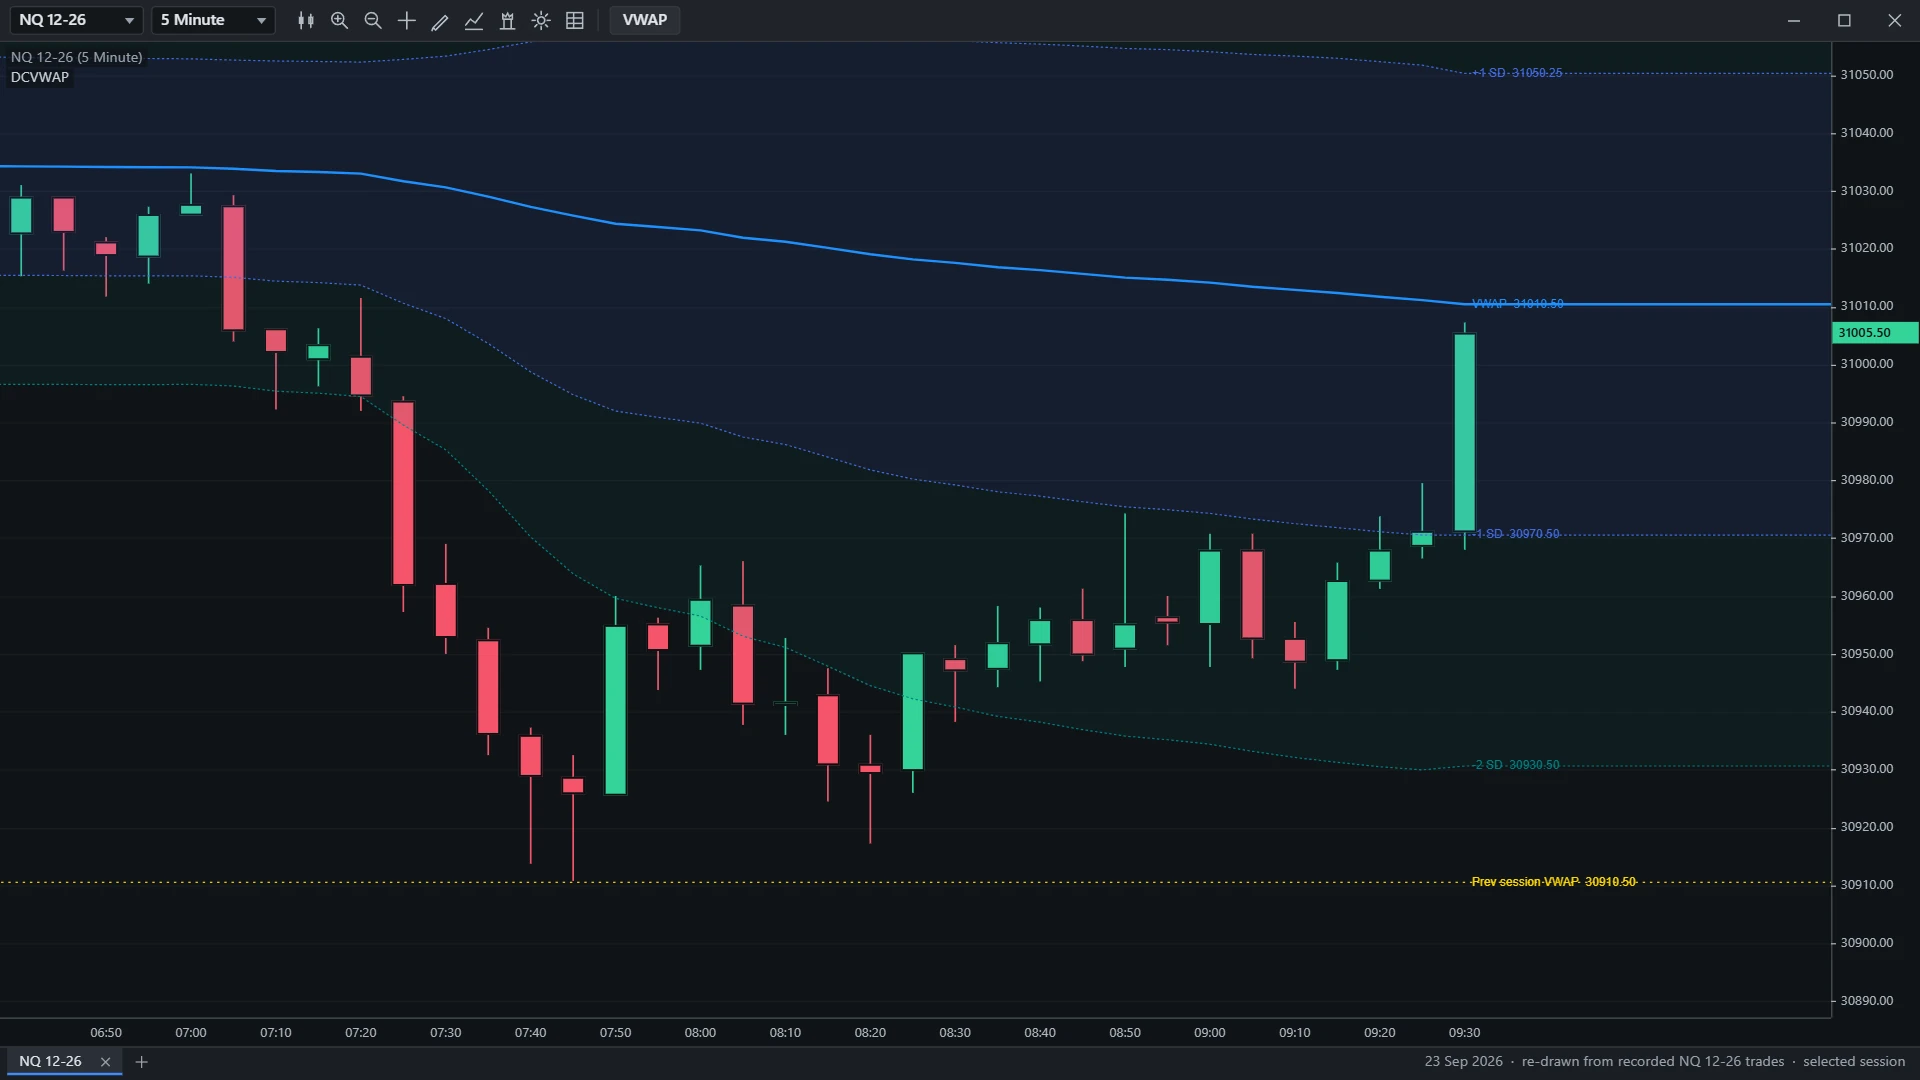
Redessiné à partir de trades NQ 12-26 enregistrés, sur des séances choisies — des illustrations, pas des résultats de trading.
Le problème, un mardi matin
Vous êtes sur NQ depuis 09:47. Le prix est à trente points de là où vous avez été exécuté, et vous voulez savoir une seule chose : par rapport à ce que le marché a réellement payé, êtes-vous encore du côté bon marché ou êtes-vous désormais l’argent en retard ?
Un VWAP de séance répond à cette question face à une séance qui a ouvert hier soir à 18:00 ET. Il ne dit rien de la balance qui se construit depuis le plus bas de jeudi — le niveau dont parle chaque trader de votre fil. Pour mesurer depuis le plus bas de jeudi, il faut ancrer là, et un VWAP de séance ne le peut pas.
Il y a ensuite la largeur des bandes. La façon habituelle de les tracer est un écart-type des clôtures, qui compte une barre ayant échangé douze contrats exactement aussi lourdement qu’une barre en ayant échangé douze mille. Passez la nuit là-dedans et la largeur à l’ouverture cash peut être fixée par des barres qui ont à peine traité.
Comment il fonctionne
Trois sommes courantes, un seul passage sur les barres, et l’ancrage appliqué au moment où une valeur est lue plutôt qu’au moment où la barre est calculée.
Depuis la première barre dont il dispose, l’indicateur tient trois totaux courants — le volume, le prix multiplié par le volume, et le prix au carré multiplié par le volume. Ils ne sont jamais remis à zéro.
N’importe quel ancrage est alors la différence entre deux entrées de ces tableaux. Un VWAP ancré à l’année coûte autant qu’un VWAP de séance, et passer de l’un à l’autre se redessine immédiatement — sans rechargement, sans réappliquer l’indicateur.
Les bandes sont des multiples de l’écart-type pondéré par le volume du prix autour du VWAP, et non d’un simple écart-type des clôtures. Une barre de nuit calme ne pèse que ce qu’elle a échangé.
Les limites de séance viennent du modèle de séance de l’instrument lui-même, pas de la date du calendrier — une ouverture du dimanche soir appartient donc à la séance de lundi. La fenêtre du calendrier doit en plus contenir la barre avant d’être crue : interrogé sur une heure tombant dans un week-end, un jour férié ou une fenêtre de maintenance, NinjaTrader répond par la séance qui suit, et prendre cette réponse sans la vérifier classerait les dernières heures avant un jour férié sous le lendemain.
Sur les barres tick, volume, range et Renko, une barre porte l’horodatage de sa dernière transaction, qui bouge pendant que la barre se construit — une même barre peut donc commencer dans l’ancienne période et finir dans la nouvelle. La période de cette barre est redécidée à chaque tick plutôt qu’une fois pour toutes. C’est la raison pour laquelle le graphique que vous avez regardé toute la matinée et le même graphique après un rechargement sont d’accord entre eux.
Et là où la pondération ne peut pas vouloir dire ce qu’un VWAP veut normalement dire — pondération égale sélectionnée, instrument ne rapportant aucun volume, flux rapportant des comptes de ticks plutôt que des contrats — il le dit sur le graphique plutôt que de tracer une ligne qui signifierait discrètement autre chose.
L’essentiel : les bandes sont calculées dans un repère décalé
C’est la partie qu’un VWAP assemblé à partir d’un tutoriel peut rater sans que personne ne s’en aperçoive.
Pour obtenir un écart-type, il faut accumuler le prix au carré multiplié par le volume. Sur un future indiciel qui traite autour de 5 000, cette somme atteint l’ordre de 1016 sur une année de barres — et la variance en dessous est la différence entre deux nombres de cette taille. En double précision, cette soustraction jette la plupart des chiffres significatifs que vous aviez. La ligne a toujours l’air juste. Les bandes, elles, se dérèglent en silence, et d’autant plus que l’ancrage est lointain.
DC VWAP retranche de chaque prix le prix de la barre 0 avant de multiplier par le volume et d’élever au carré, et ne rajoute ce décalage qu’à la toute fin. Travailler sur de petits nombres garde la déviation honnête sur des milliers de barres et sur un instrument à sept mille points. Son compagnon se trouve une ligne plus loin : une variance qui ressort légèrement négative — ce qu’une série de prix identiques peut produire, à quelques unités près dans la dernière décimale — est bornée avant la racine carrée, parce qu’un NaN à cet endroit fait disparaître toute la ligne du graphique.
Ni l’un ni l’autre n’est visible dans le résultat, et ni l’un ni l’autre n’est le genre de chose qu’on ajoute après coup. Les deux sont écrits noir sur blanc, avec leurs raisons, au-dessus du code qui les exécute. Si c’est le niveau d’exigence auquel vous voulez que le reste d’un indicateur soit construit, c’est ce paragraphe qui doit vous servir à le juger.
Ce que vous voyez sur le graphique
Sept choses, toutes facultatives, toutes aux valeurs livrées ci-dessous. Ensemble, elles mesurent où le volume a traité ; les décisions restent les vôtres.
| Élément | Par défaut | Ce que c’est |
|---|---|---|
| La ligne VWAP | DodgerBlue, pleine, 2px | Le prix moyen pondéré par le volume en direct, de l’ancrage à la barre en cours. Elle bouge à chaque print et s’étend jusqu’au bord droit. |
| Bande 1 | 1,0 ×, RoyalBlue, tirets | Un écart-type pondéré par le volume au-dessus et en dessous, légendé +1 SD et -1 SD. |
| Bande 2 | 2,0 ×, Teal, tirets | Deux déviations plus loin. La bande 3 (3,0 ×, violet) est disponible et désactivée par défaut. |
| Remplissage des bandes | Activé, 12 % et 8 % | Des bandeaux ombrés tracés entre voisines — du VWAP à la bande 1, de la bande 1 à la bande 2 — jamais l’un par-dessus l’autre, pour que le réglage d’opacité veuille dire ce qu’il dit. |
| VWAP de la période précédente | Gold, ligne discontinue | Le VWAP de clôture de la période d’avant, gardé comme niveau plat et légendé Prev session VWAP, Prev week VWAP, et ainsi de suite. |
| La note d’ancrage | Activée | Une ligne en haut du panneau qui nomme l’ancrage réellement en cours, le nombre de périodes trouvées, le nombre de jours d’historique chargés et l’origine des limites : DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Les étiquettes de ligne | Activées, avec le prix | Chaque tronçon est étiqueté à sa propre extrémité droite, pas seulement le plus récent — remontez d’un écran et les lectures sont toujours nommées. VWAP 5012.25 |
44 réglages en 8 sections, depuis un seul bouton VWAP de la barre d’outils du graphique. La fenêtre de la barre d’outils et la boîte F6 de NinjaTrader sont construites à partir des mêmes noms dans le même ordre, elles ne peuvent donc pas être en désaccord sur la façon dont les choses s’appellent. Le prix d’entrée peut être typique, médian, de clôture ou moyen ; la base des bandes peut être l’écart-type ou un simple pourcentage du VWAP.
Prérequis
C’est le tableau à lire avant de payer. Il est court exprès.
| Plateforme | NinjaTrader 8, Windows |
|---|---|
| Order Flow+ requis | Non. Rien ne se dégrade sans lui. Chaque entrée vient de l’ouverture, du plus haut, du plus bas, de la clôture, du volume et de l’heure du graphique lui-même, plus le modèle de séance de l’instrument. |
| Tick Replay | Non requis, ni pour les barres historiques ni en temps réel. L’arithmétique est d’une observation par barre de graphique, donc une barre clôturée avant le chargement de l’indicateur est parfaitement utilisable. |
| Séries de données supplémentaires | Aucune. Un instrument, une série — aucun flux d’une minute ou volumétrique n’est ajouté en arrière-plan. |
| Types de barres | Tous. Minute, seconde, tick, volume, range et Renko inclus — il n’y a aucune restriction de type de graphique où que ce soit dans l’indicateur. |
| Instruments | Tout ce dont le flux rapporte un volume — ES, NQ, RTY, CL, GC et les autres. Sur le forex au comptant, où les flux rapportent des comptes de ticks plutôt que des contrats, la ligne est un prix moyen pondéré par les ticks et le graphique le dit. |
| Prix | 299 $ paiement unique, mises à jour à vie |
Avec quoi il se combine
La place de DC VWAP dans la suite, outil par outil.
DC Key Levels trace déjà le VWAP de clôture d’hier. Il vient d’une accumulation d’une minute en arrière-plan, indépendante de l’unité de temps de votre graphique, et il arrive comme une ligne de plus sur une carte de niveaux. DC VWAP vous donne la ligne vivante, ses bandes de dispersion, et n’importe quel ancrage de votre choix, accumulé sur la série que vous regardez vraiment.
Le test en une phrase : Key Levels vous donne le chiffre fini d’hier comme niveau de plus ; DC VWAP vous donne la ligne mouvante d’aujourd’hui, la distance du prix à cette ligne, et un ancrage qui n’est pas la séance.
Une remarque pratique si vous utilisez les deux : ils sont livrés avec le même DodgerBlue plein de 2px ; donnez à l’un sa propre couleur, et la ligne mouvante d’aujourd’hui se distingue de la ligne finie d’hier.
Un POC est un mode — le prix le plus fréquenté. Un VWAP est une moyenne. Ils peuvent être en désaccord, et le désaccord est l’information. Aucun code partagé, aucun conflit.
Un autre indicateur de la suite qui n’a pas besoin d’Order Flow+. POC Candle marque le prix le plus fréquenté à l’intérieur de chaque barre ; DC VWAP fait une moyenne à travers les barres depuis un ancrage. Des échelles entièrement différentes.
Ceux-là exigent Order Flow+ et une série volumétrique. DC VWAP non, il tourne donc dès le jour de l’installation, avant même d’avoir décidé si vous payez l’add-on à NinjaTrader.
DC VWAP — 299 $
Un seul paiement, licence à vie, mises à jour incluses — trois machines, par personne. Livré dès le paiement : un compte sur le portail et une clé de licence. Stripe est le vendeur et le prix affiché est le total. Quatorze jours pour changer d’avis, sans justification — on ne vous demande pas de renoncer à ce droit.
Questions fréquentes
Ai-je besoin d’Order Flow+ ou de Tick Replay ?
Ni de l’un ni de l’autre. Pas de série volumétrique, pas de consultation du bid/ask, pas de seconde série de données — chaque entrée vient de l’ouverture, du plus haut, du plus bas, de la clôture, du volume et de l’heure du graphique lui-même, plus le modèle de séance de l’instrument. Les barres historiques fonctionnent immédiatement, sans rechargement et sans drapeau Tick Replay à se rappeler.
Qu’apporte-t-il de plus qu’un simple VWAP de séance ?
Trois choses. Il propose sept ancrages, dont deux ne sont pas du tout des périodes calendaires — une fenêtre glissante de N barres, et une barre que vous épinglez. Ses bandes viennent de l’écart-type pondéré par le volume du prix autour du VWAP, et non d’un simple écart-type des clôtures. Et il garde sur le graphique le VWAP de clôture de la période précédente comme un niveau.
Comment épingler l’ancrage sur une barre ?
Réglez Anchor sur AnchoredBar et saisissez combien de barres en arrière se trouve cette barre. L’ancrage reste sur cette barre, votre plus haut de swing ou le chandelier d’une annonce, au fil des nouvelles barres ; ressaisissez le nombre pour le déplacer.
Comment vérifier quel ancrage est en cours ?
Lisez la note en haut à gauche du graphique. Si elle dit anchor: Session suivi d’un nombre de périodes, le VWAP repart à chaque séance. Si elle nomme un autre ancrage, cet ancrage vient d’un graphique ou d’un modèle d’espace de travail enregistré : ouvrez le bouton VWAP de la barre d’outils et remettez Anchor sur Session. Sur un graphique contenant moins d’un an de données, un ancrage à l’année affiche une seule période sur tout le graphique.
Fonctionne-t-il sur Renko ?
Oui, et sur tout autre type de barre — il n’y a aucune restriction de type de graphique où que ce soit dedans. Le cas où l’horodatage d’une barre bouge pendant qu’elle se construit, ce que font les barres tick, volume, range et Renko, est traité explicitement.
Puis-je afficher un VWAP de séance et un VWAP hebdomadaire en même temps ?
Oui : ajoutez l’indicateur deux fois au graphique, avec un ancrage et une couleur différents sur chacun.
Que se passe-t-il sur le forex au comptant ou sur un instrument sans volume ?
Sur le forex au comptant, où les flux rapportent des comptes de ticks au lieu de contrats, la ligne est pondérée par les ticks échangés plutôt que par la taille, et le graphique le dit. Sur un instrument ne rapportant aucun volume, il retombe sur une pondération égale et étiquette la ligne comme une moyenne non pondérée ; forcez-y la source de volume sur le volume de la barre et il ne trace rien plutôt que de tracer quelque chose de trompeur.
Bloquez le tarif fondateur
Tous les indicateurs, le copieur et l’agent Telegram, à vie : 922,50 $ pour les treize premiers fondateurs, puis 1 845 $ jusqu’à cinquante. Votre licence et votre compte portail sont créés avec l’adresse e-mail utilisée pour le paiement.