299 $ a vita
VWAP per NinjaTrader 8, ancorato dove vuoi tu
In breve: DC VWAP misura il prezzo medio ponderato per volume da un’ancora che scegli tu — sessione, settimana, mese, trimestre, anno, una finestra mobile di N barre, o una singola barra che fissi tu — e disegna quella linea, fino a tre bande costruite sulla deviazione standard ponderata per volume del prezzo attorno a essa, e il VWAP di chiusura del periodo precedente tenuto sul grafico come livello piatto.
Perché pagare per un VWAP? Non legge altro che apertura, massimo, minimo, chiusura, volume e ora del grafico stesso, quindi gira su una licenza NinjaTrader liscia — e ti lascia mettere l’ancora sulla barra che ha contato davvero.
Richiede NinjaTrader 8 su Windows. Niente Order Flow+, niente Tick Replay, niente barre volumetriche, nessuna seconda serie di dati.
 8
- Il VWAP della sessione La media ponderata per volume del prezzo tipico di ogni barra da 15 minuti, dall’apertura di questa sessione alle 18:00 ET della sera prima. Riparte a ogni sessione, ai confini dell’orario di negoziazione dello strumento.
- Giù fino al VWAP, poi lontano La barra delle 10:45 è scesa fino a 31480.00 con il VWAP di sessione a 31479.41, poi ha chiuso a 31572.75. Entro le 11:30 il prezzo era salito fino a 31616.50.
- Bande ponderate per volume Le bande stanno a 1 e 2 deviazioni standard del prezzo dal VWAP, ponderate per volume: la barra delle 09:45, con 45.151 contratti, pesa molto più di una tranquilla barra notturna.
- Etichettate alla fine del tratto Ogni linea porta il suo prezzo sull’ultima barra della sessione, e la sessione più recente si estende piatta verso destra. Il VWAP di chiusura di ieri resta sul grafico come livello dorato; qui sta sotto la vista, a 31198.50.
- Sette ancore, senza Order Flow+ La nota indica l’ancora attiva e da dove vengono i suoi confini. Sessione, settimana, mese, trimestre, anno, una finestra mobile o una singola barra che fissi tu; non servono né Order Flow+, né Tick Replay, né una seconda serie di dati.
Su sessioni registrate
DC VWAP su sessioni NQ registrate
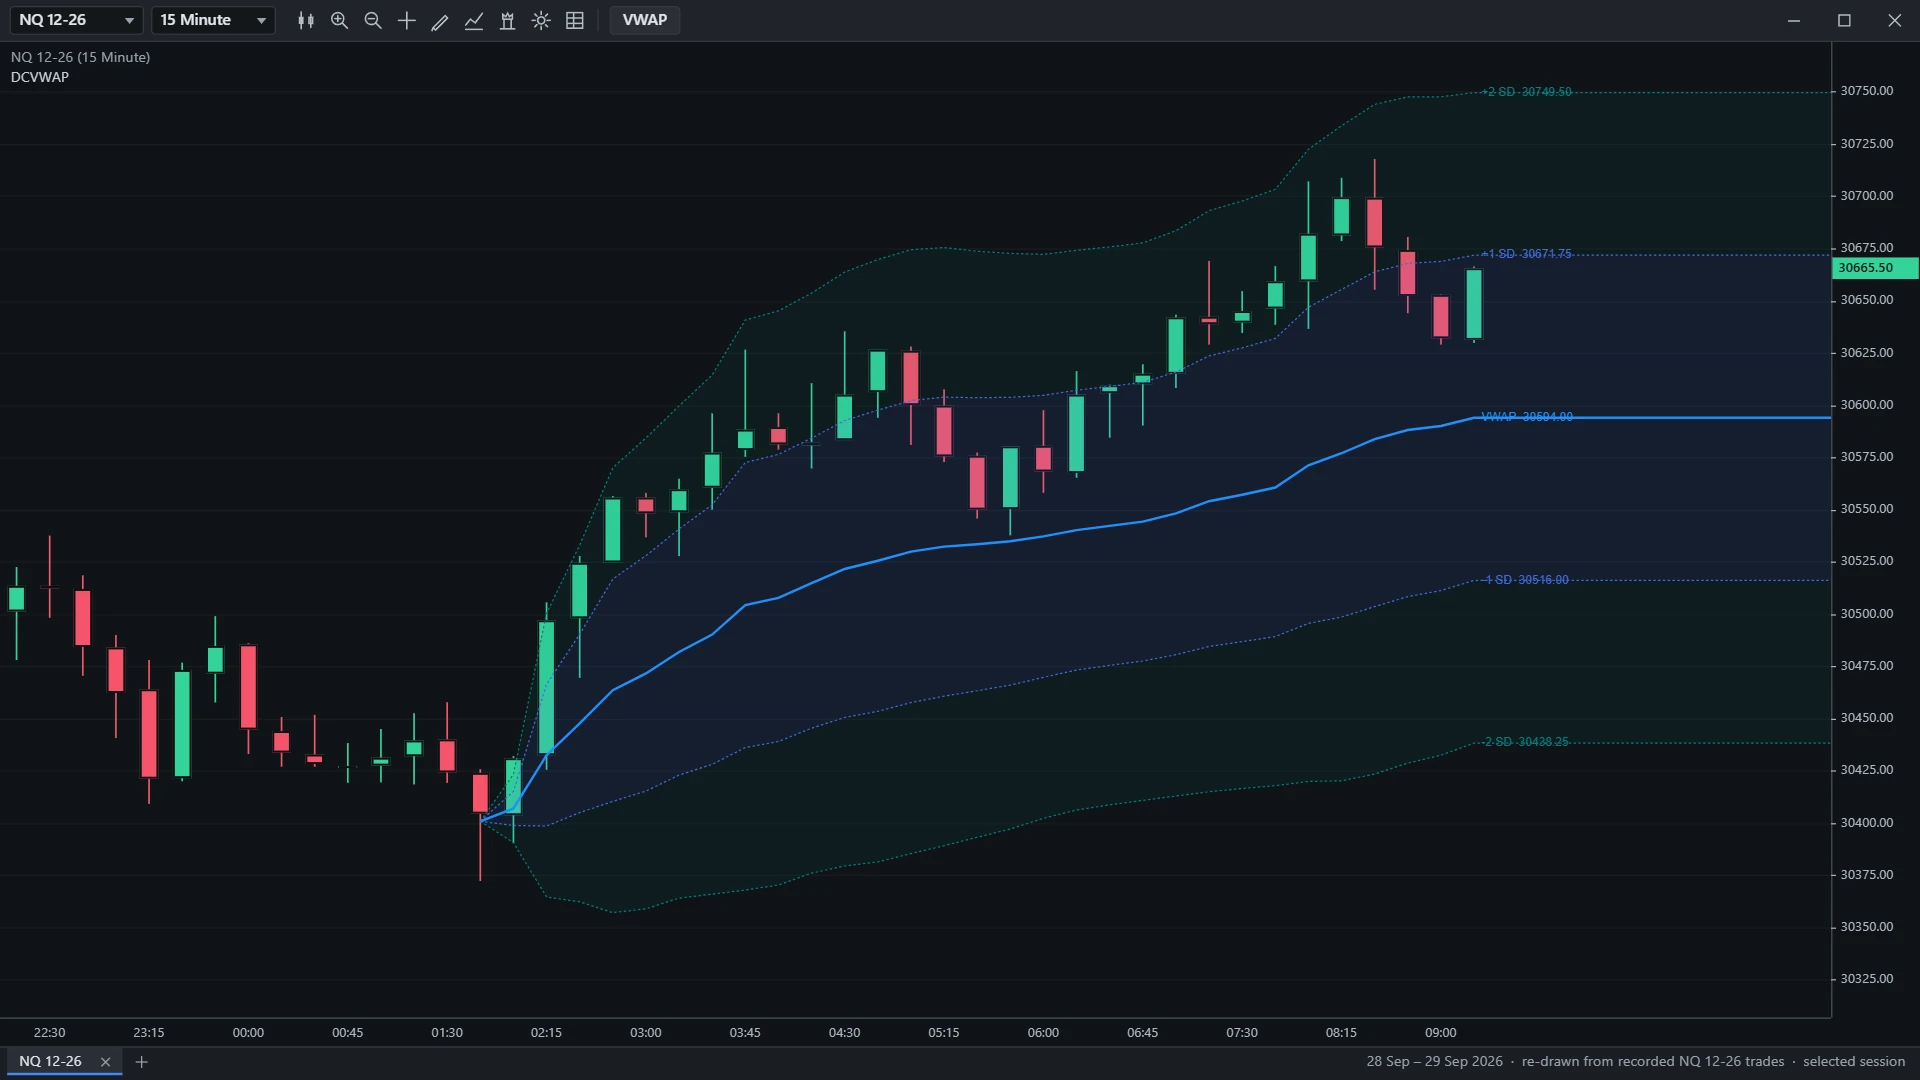
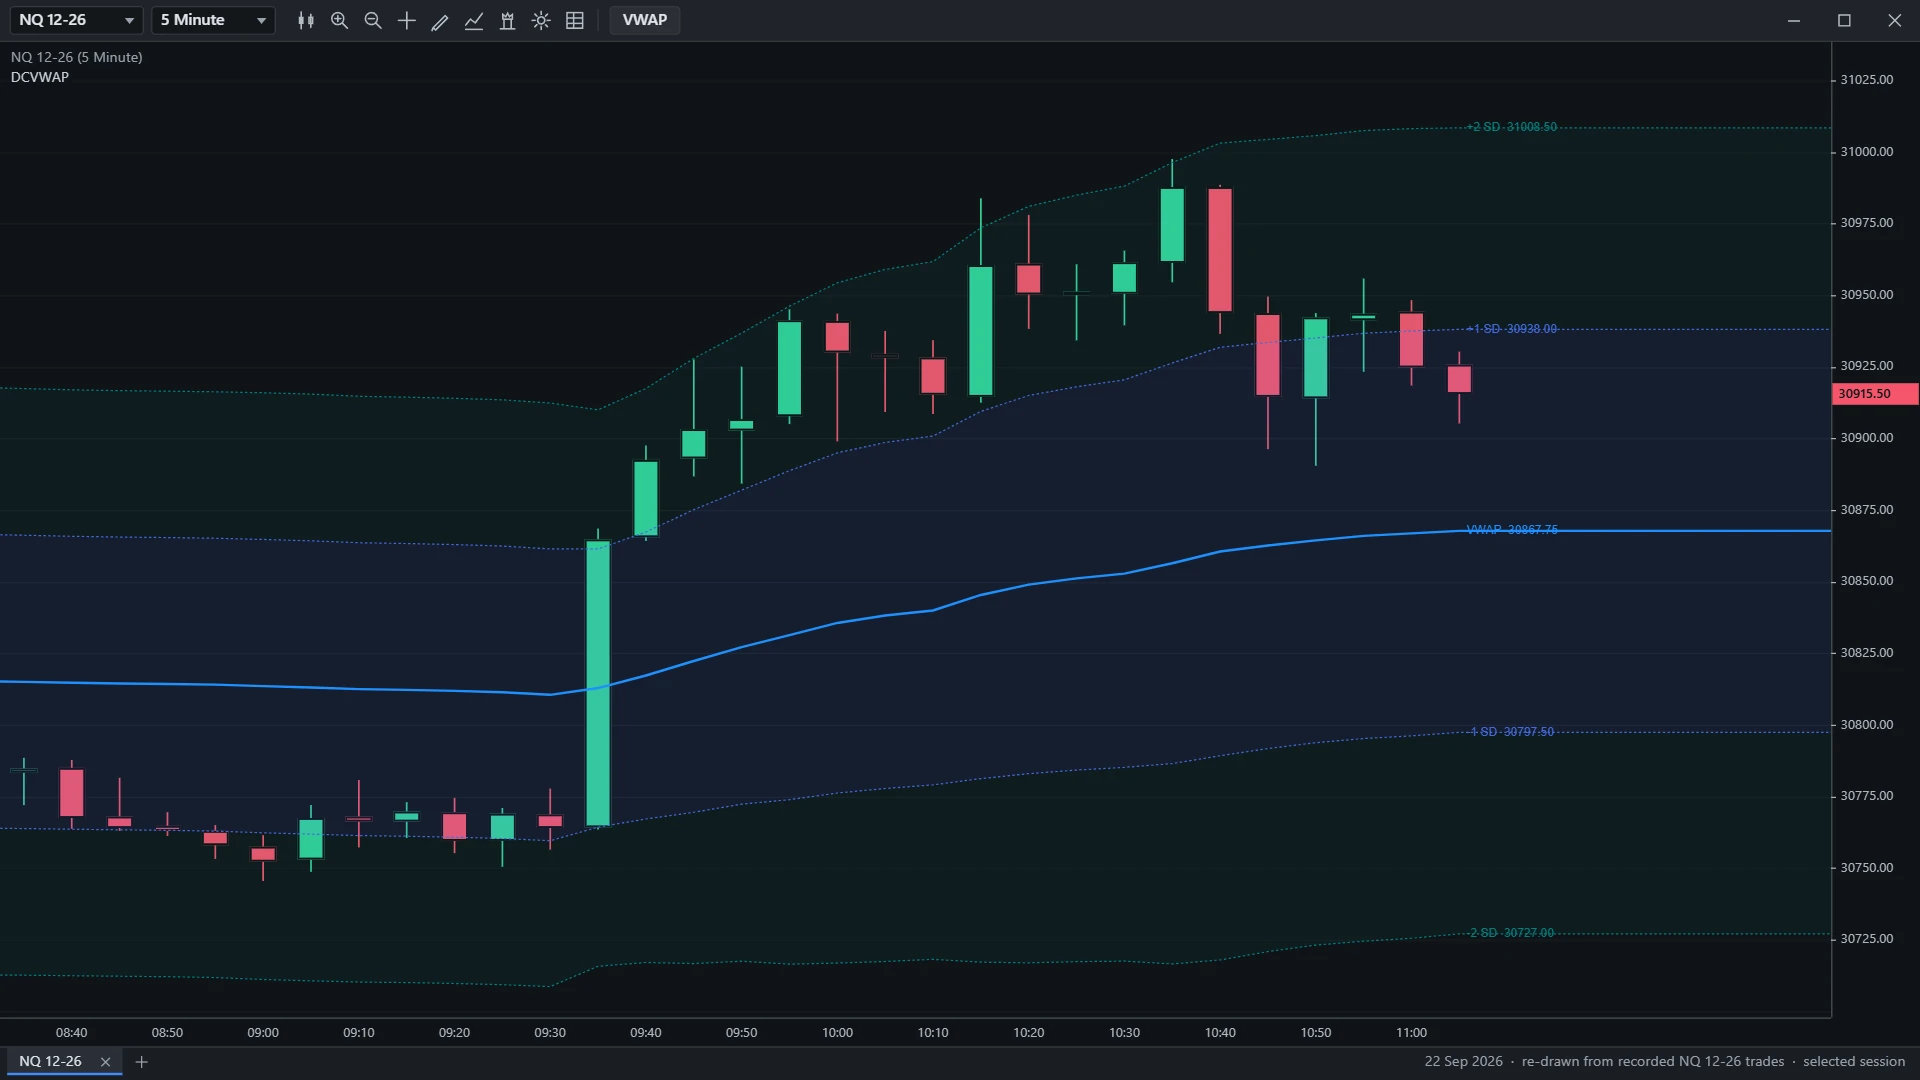
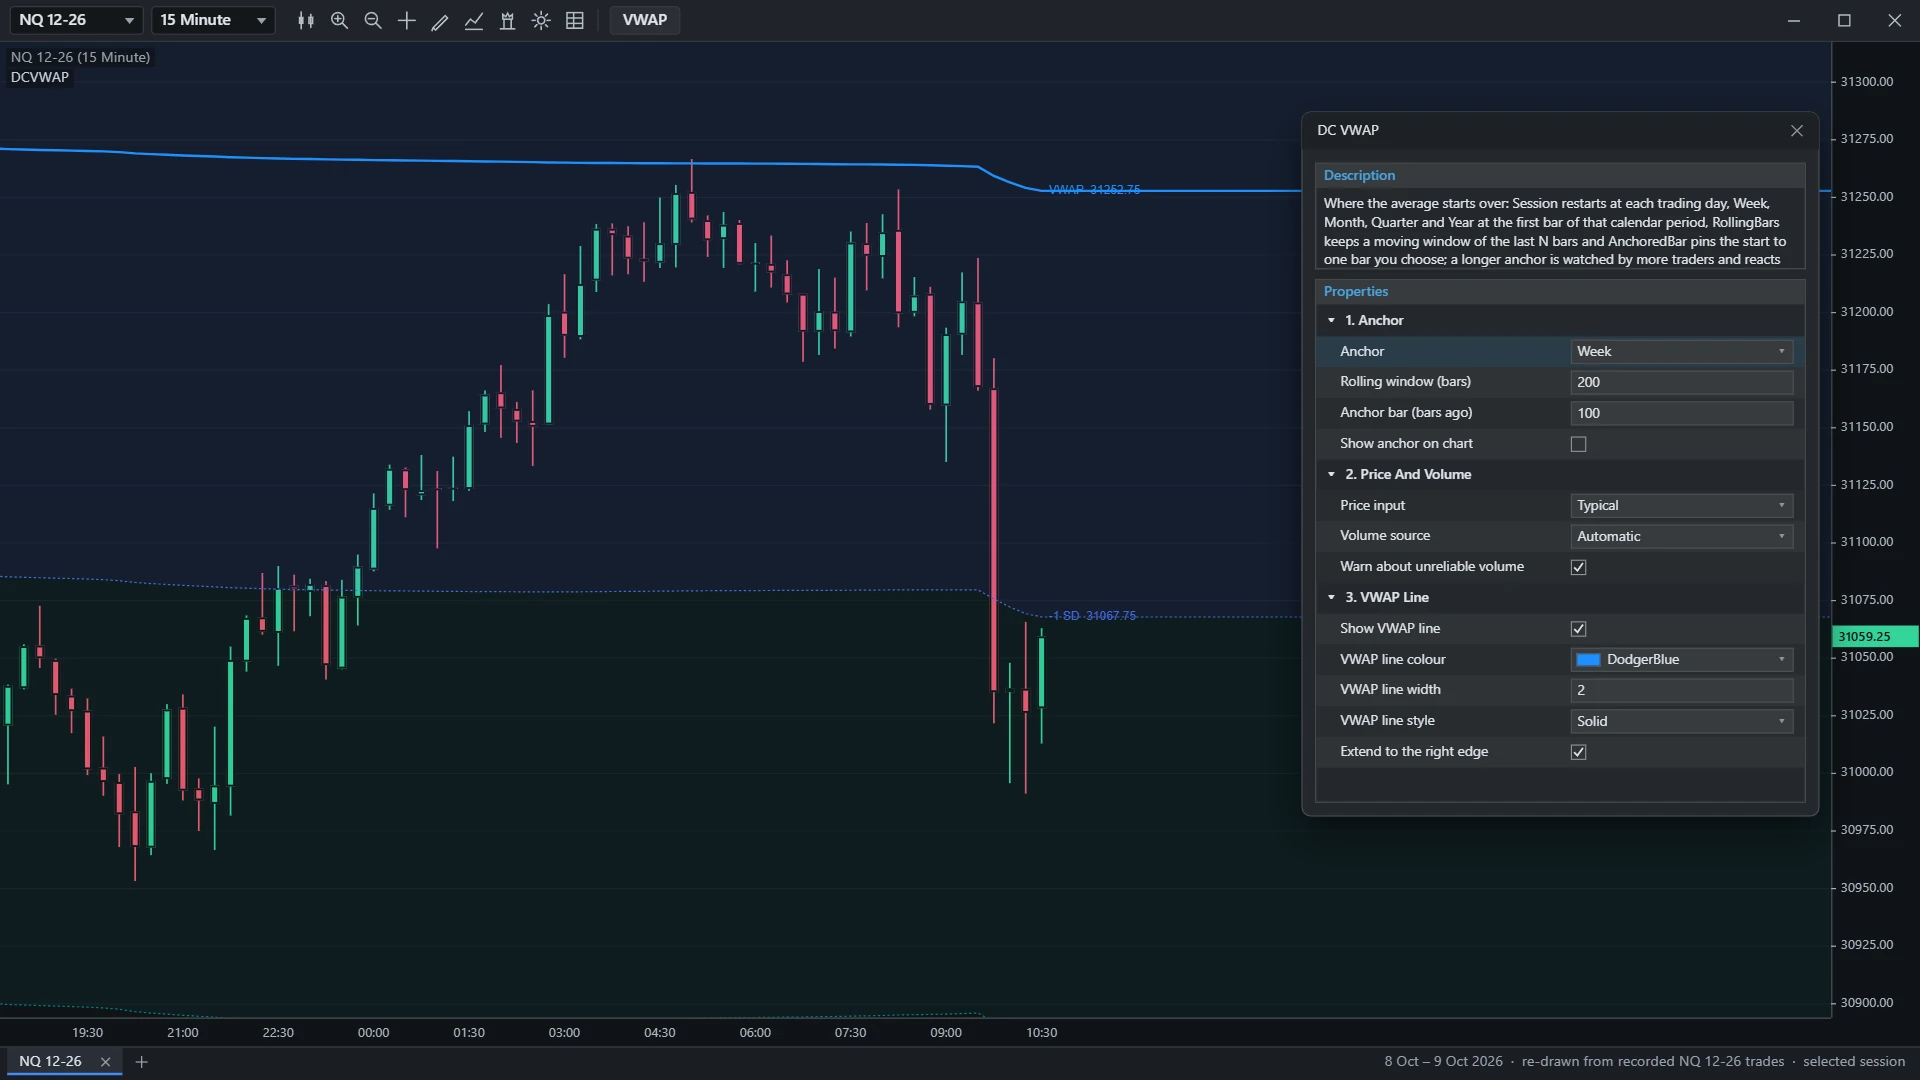
Momenti tratti da trade NQ 12-26 registrati, disegnati secondo le regole proprie di DC VWAP nella finestra di un grafico NinjaTrader 8. Clicca su un’immagine per vederla a dimensione intera.
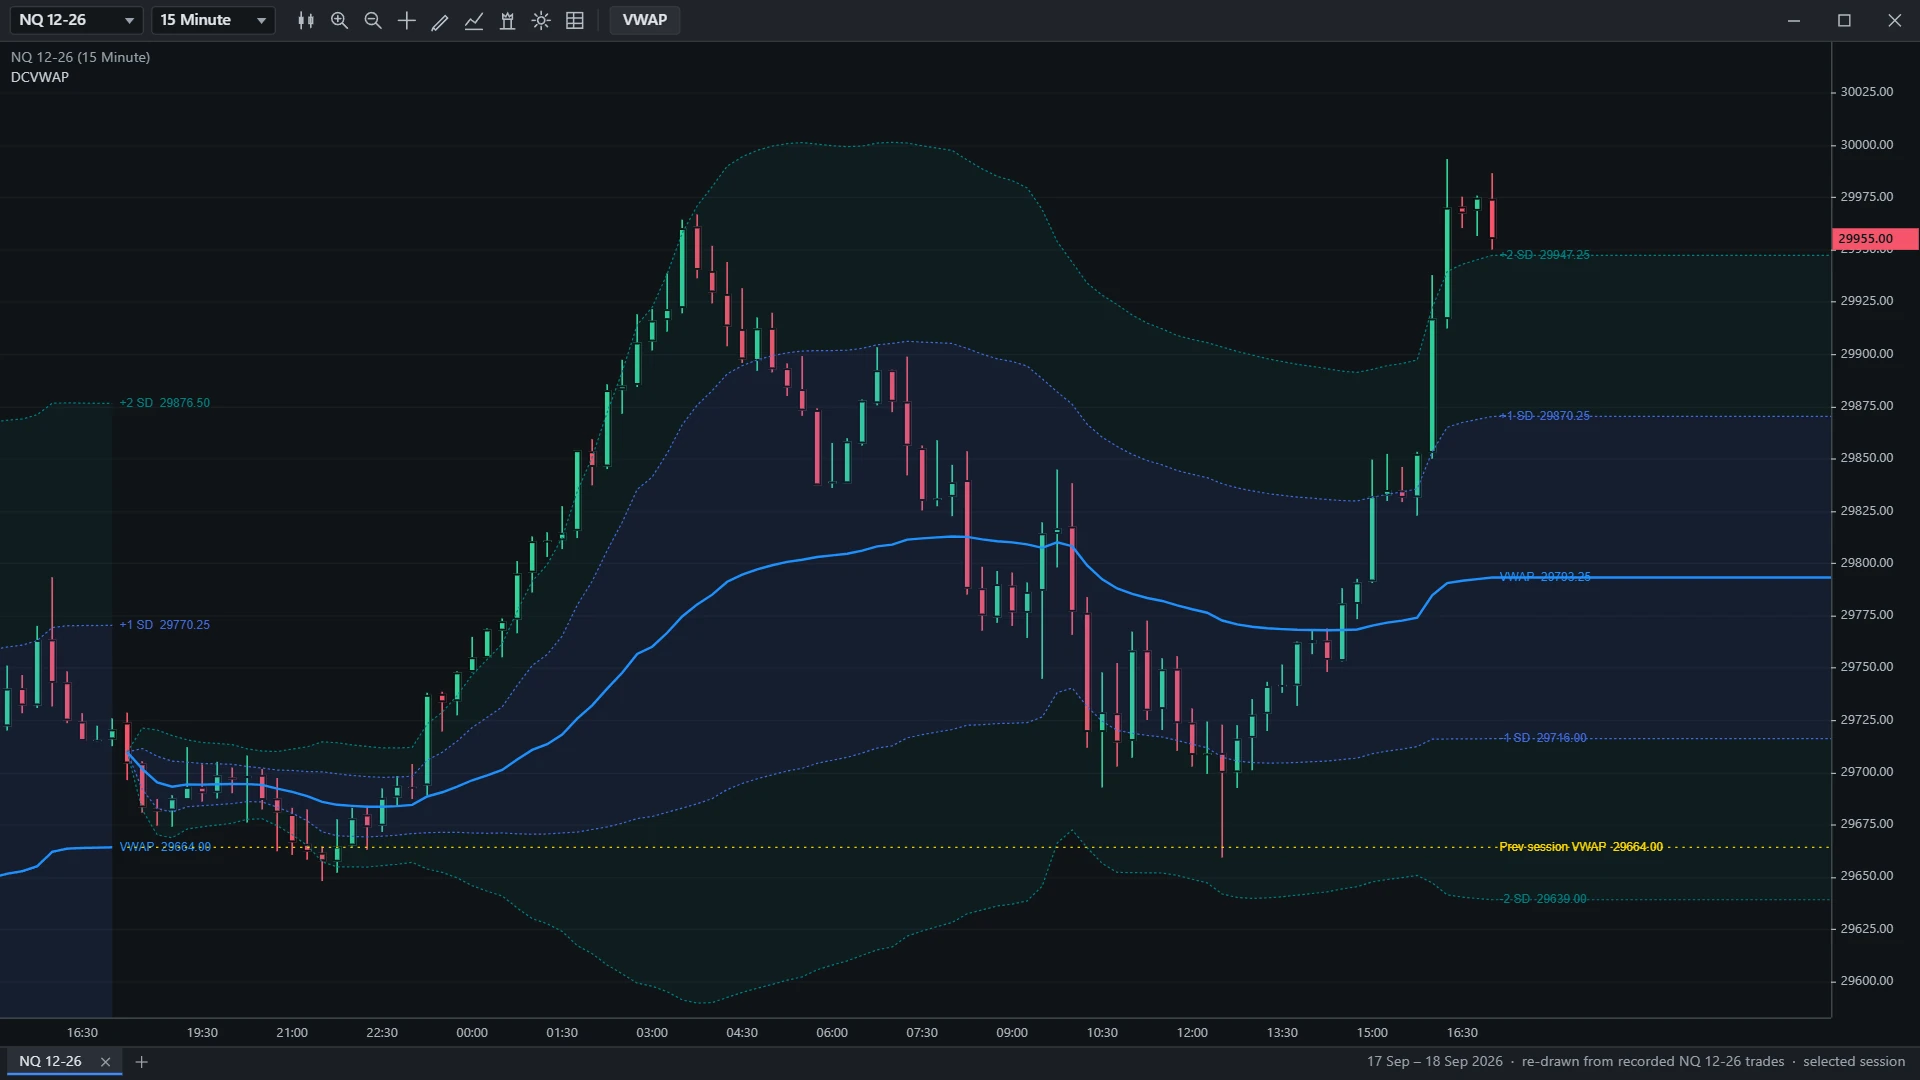
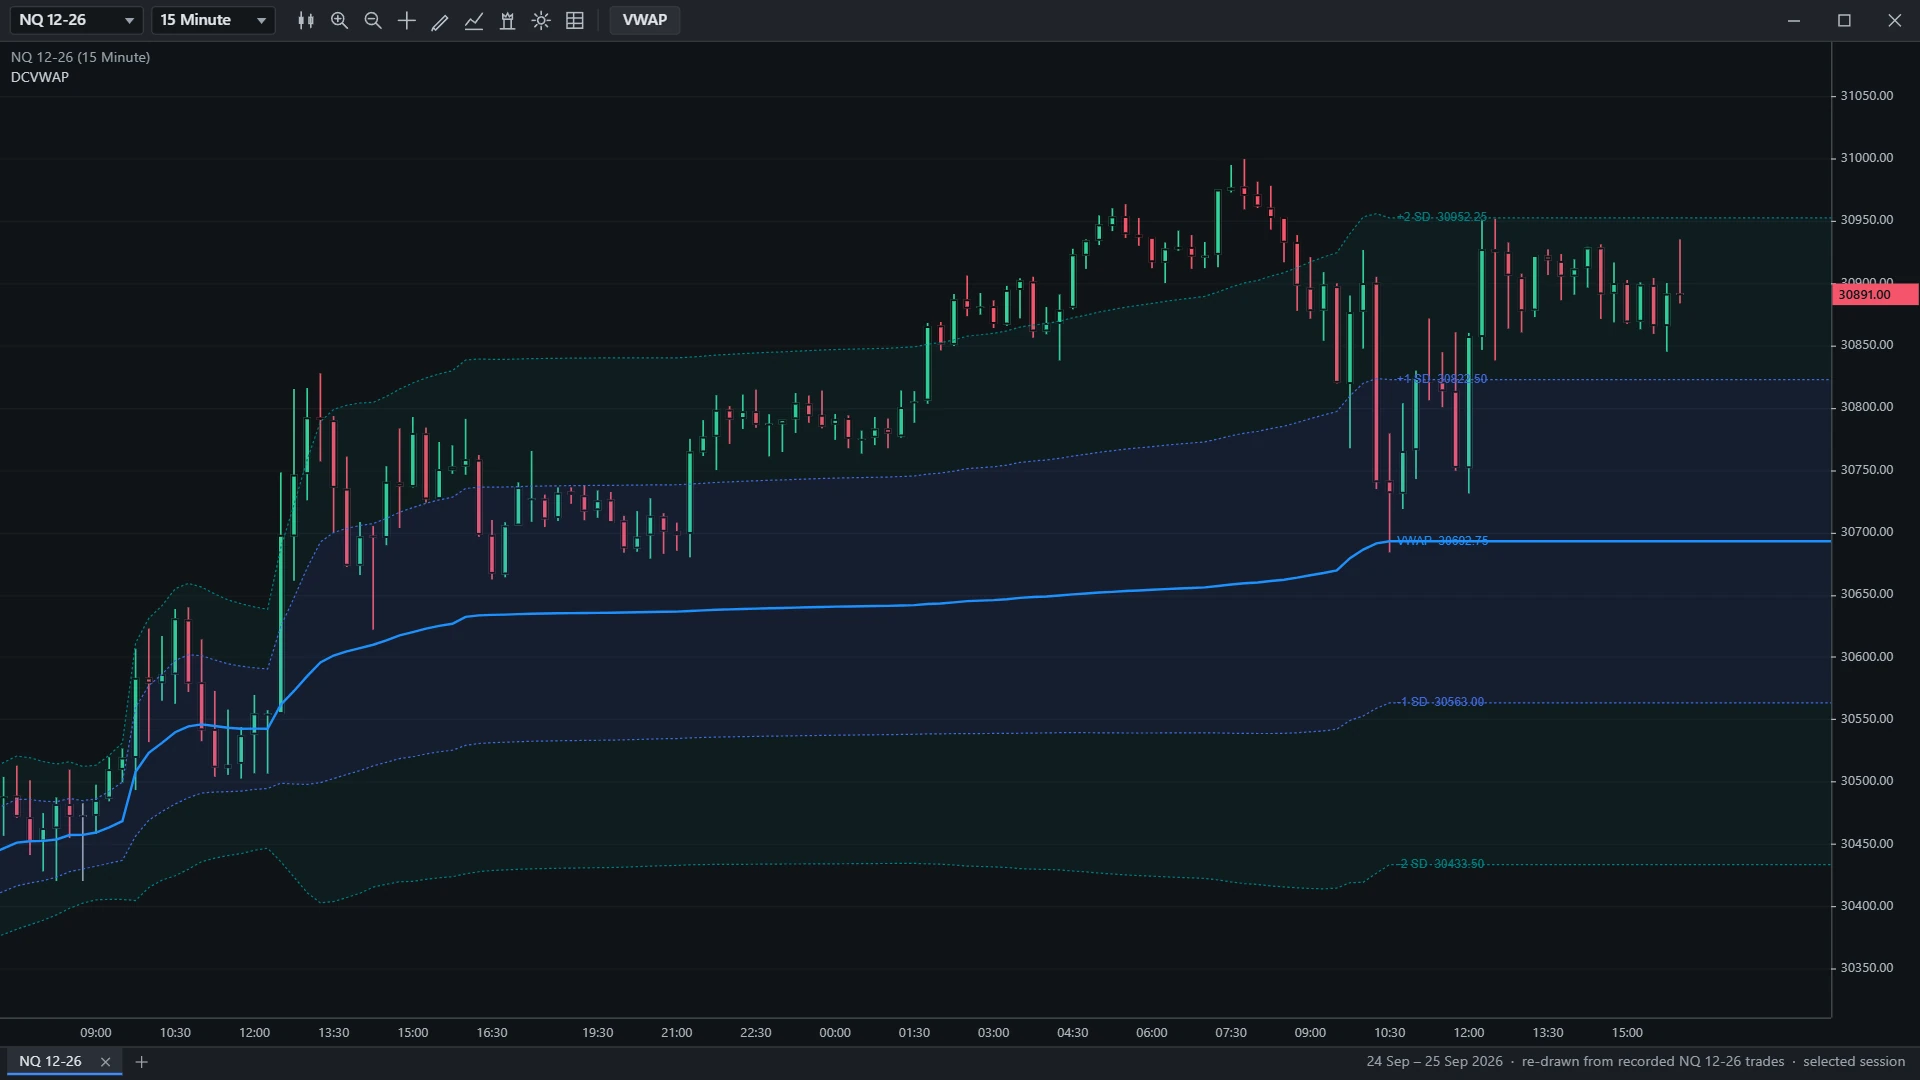
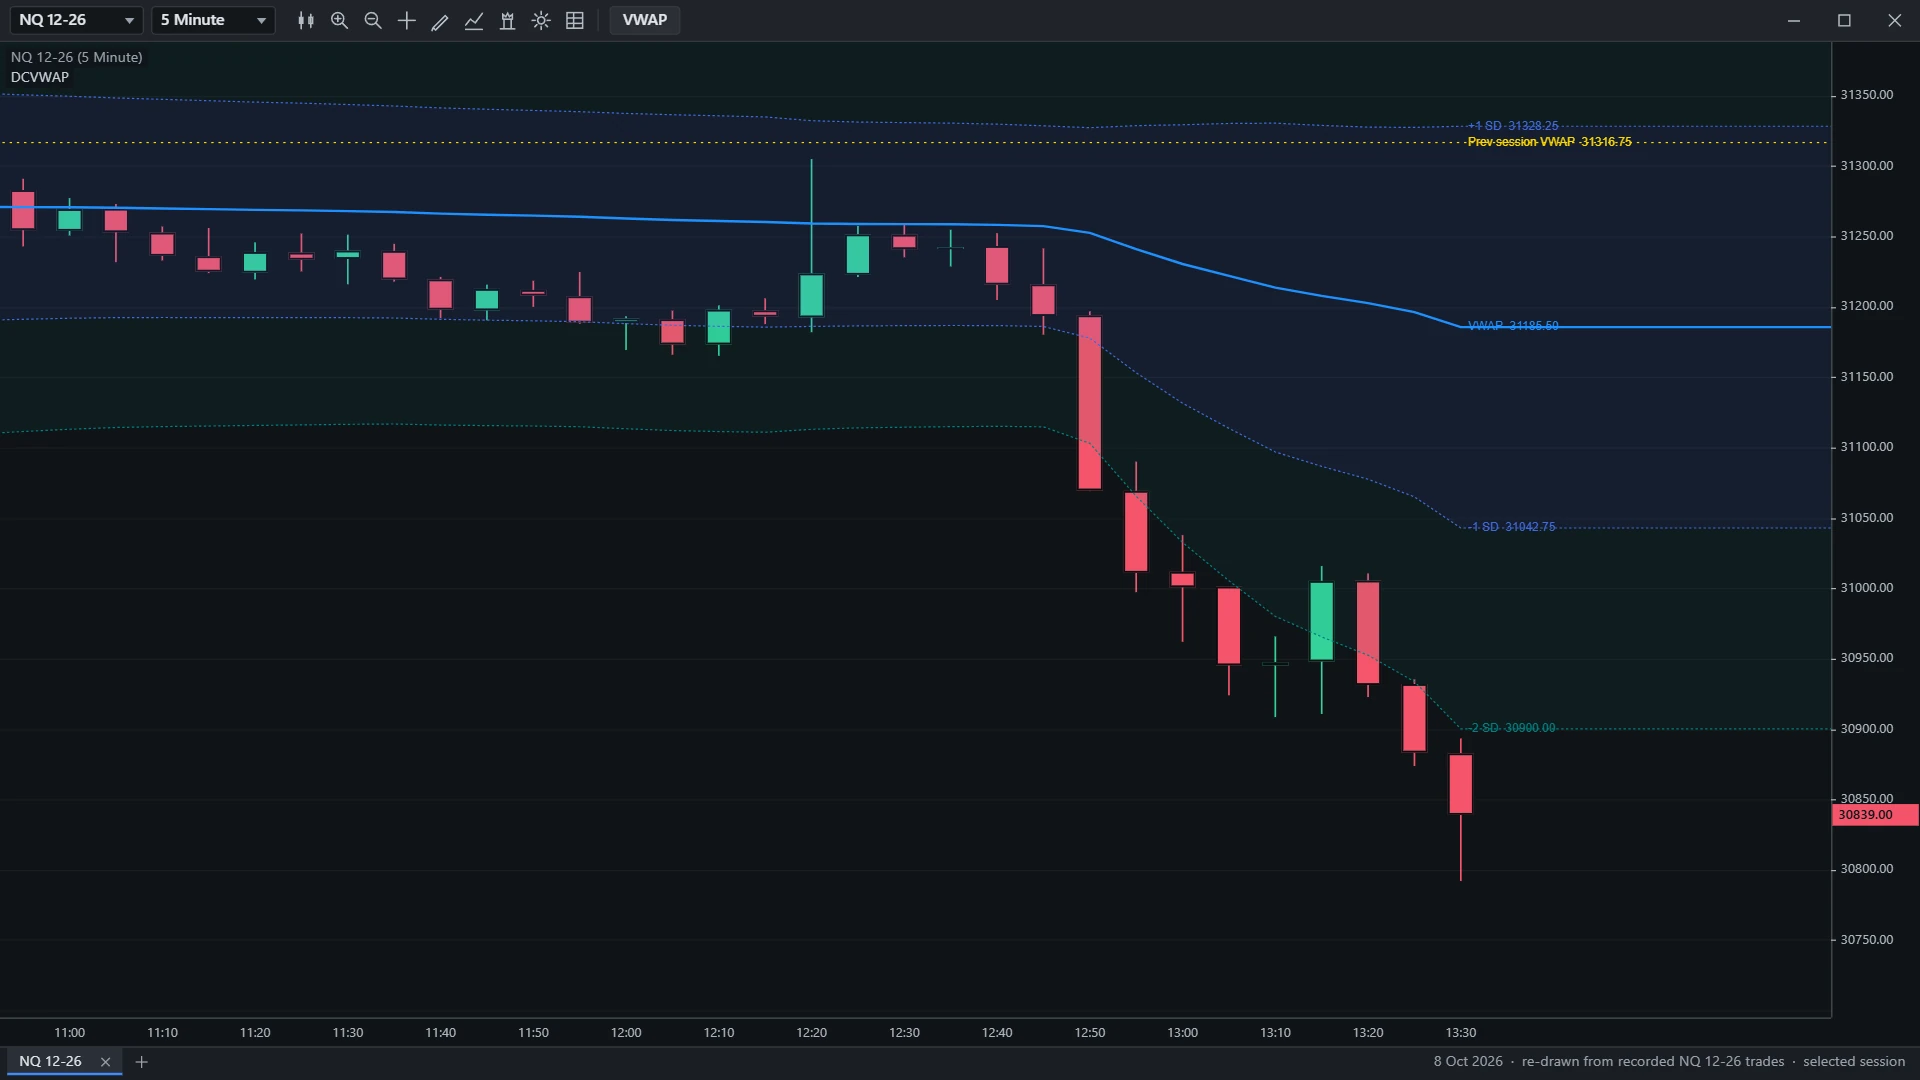
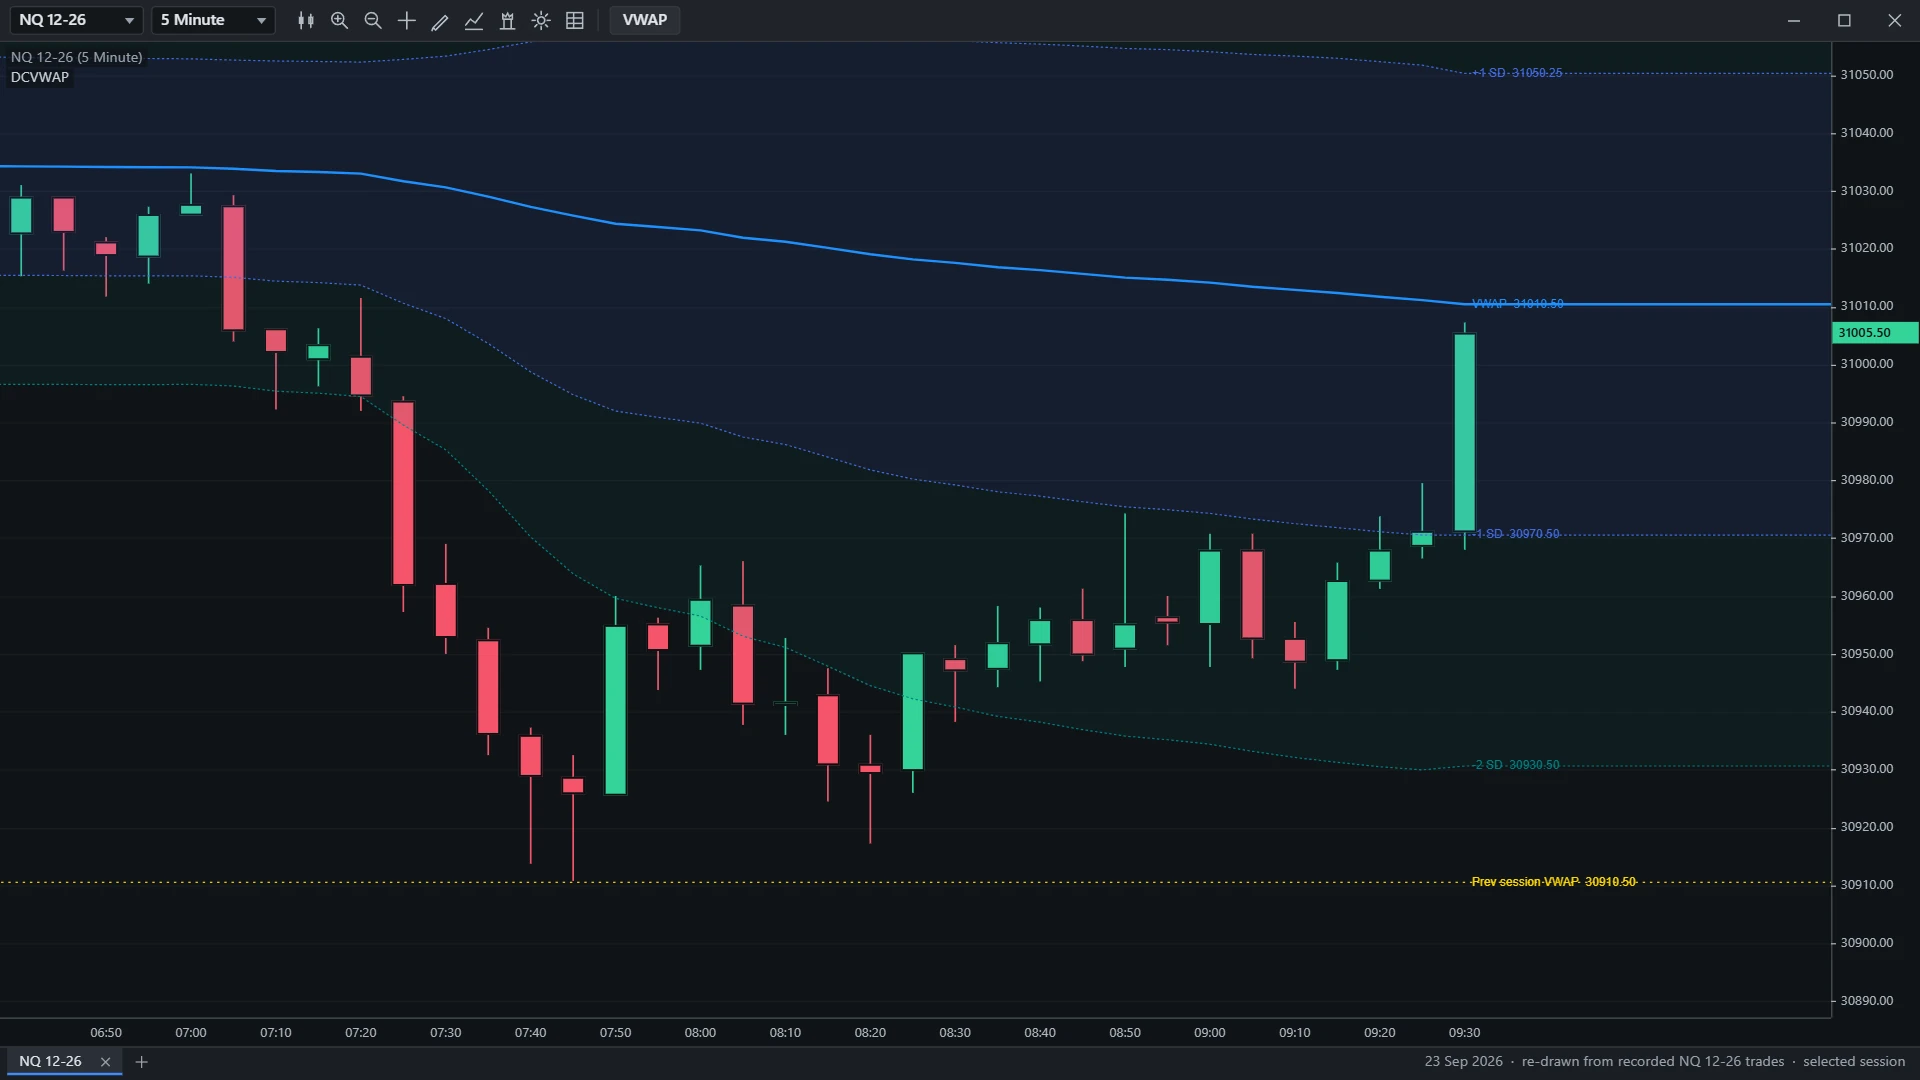
Ridisegnati da trade NQ 12-26 registrati in sessioni selezionate — illustrazioni, non risultati di trading.
Il problema, un martedì mattina
Sei su NQ dalle 09:47. Il prezzo è a trenta punti da dove sei stato riempito, e vuoi sapere una cosa: rispetto a quello che il mercato ha davvero pagato, sei ancora dalla parte a buon mercato o adesso il denaro in ritardo sei tu?
Un VWAP di sessione risponde rispetto a una sessione che si è aperta ieri sera alle 18:00 ET. Non dice niente sul bilanciamento che si sta costruendo dal minimo di giovedì — il livello di cui parlano tutti i trader sul tuo feed. Per misurare dal minimo di giovedì devi ancorare lì, e un VWAP di sessione non può.
Poi c’è la larghezza delle bande. Il modo consueto di disegnarle è una deviazione standard delle chiusure, che conta una barra da dodici contratti esattamente come una barra da dodicimila. Passa quella cosa attraverso la notte e la larghezza all’apertura cash può essere decisa da barre che hanno scambiato pochissimo.
Come funziona
Tre somme correnti, un solo passaggio sulle barre, e l’ancora applicata nel momento in cui un valore viene letto invece che quando la barra viene calcolata.
Dalla prima barra che ha, l’indicatore tiene tre totali correnti — volume, prezzo per volume, e prezzo al quadrato per volume. Non vengono mai azzerati.
Qualsiasi ancora è poi la differenza fra due voci di quegli array. Un VWAP ancorato all’anno costa quanto uno di sessione, e passare dall’uno all’altro ridisegna subito — nessun ricaricamento, nessun bisogno di riapplicare l’indicatore.
Le bande sono multipli della deviazione standard ponderata per volume del prezzo attorno al VWAP, non di una deviazione standard liscia delle chiusure. Una barra notturna tranquilla pesa solo quanto ha scambiato.
I confini di sessione vengono dal session template dello strumento, non dalla data di calendario — quindi un’apertura della domenica sera appartiene alla sessione di lunedì. La finestra dell’orario deve anche contenere la barra prima di essere creduta: interrogato su un orario che cade dentro un fine settimana, una festività o una finestra di manutenzione, NinjaTrader risponde con la sessione che segue, e prendere quella risposta senza controllarla archivierebbe le ultime ore prima di una festività sotto il giorno dopo.
Su barre a tick, a volume, a range e Renko una barra porta il timestamp del suo ultimo scambio, che si muove mentre la barra si forma — quindi una barra può iniziare nel vecchio periodo e finire in quello nuovo. Il periodo di quella barra viene deciso di nuovo a ogni tick invece che una volta sola. È il motivo per cui il grafico che hai guardato tutta la mattina e lo stesso grafico dopo un ricaricamento vanno d’accordo.
E dove la ponderazione non può significare quello che un VWAP normalmente significa — peso uguale selezionato, uno strumento che non riporta volume, un feed che riporta conteggi di tick invece che contratti — lo dice sul grafico invece di disegnare una linea che in silenzio significa un’altra cosa.
La cosa che conta: le bande sono calcolate in un sistema di coordinate traslato
È la parte che un VWAP messo insieme da un tutorial può sbagliare senza che nessuno se ne accorga.
Per ottenere una deviazione standard devi accumulare prezzo al quadrato per volume. Su un future su indice che tratta attorno a 5.000, quella somma raggiunge l’ordine di 1016 su un anno di barre — e la varianza sotto è la differenza fra due numeri di quella taglia. In doppia precisione, quella sottrazione butta via quasi tutte le cifre significative che avevi. La linea sembra comunque giusta. Le bande vanno storte in silenzio, e vanno storte tanto più quanto più indietro ancori.
DC VWAP riduce ogni prezzo del prezzo della barra 0 prima di moltiplicare per il volume e di elevare al quadrato, e riaggiunge quello scarto solo alla fine. Lavorare su numeri piccoli tiene onesta la deviazione su migliaia di barre e su uno strumento da settemila punti. Il suo compagno sta una riga più in là: una varianza che esce leggermente negativa — cosa che una sequenza di prezzi identici può produrre, per poche unità nell’ultima cifra — viene limitata prima della radice quadrata, perché un NaN lì porta via tutta la linea dal grafico.
Nessuna delle due è visibile nell’output, e nessuna delle due è il genere di cosa che si aggiunge dopo. Entrambe sono scritte per esteso, con le loro ragioni, sopra il codice che le esegue. Se quello è lo standard con cui vuoi che sia costruito il resto di un indicatore, questo è il paragrafo su cui giudicarlo.
Cosa vedi sul grafico
Sette cose, tutte facoltative, tutte qui sotto ai valori di fabbrica. Insieme misurano dove ha scambiato il volume; le decisioni restano tue.
| Elemento | Predefinito | Cos’è |
|---|---|---|
| Linea VWAP | DodgerBlue, continua, 2px | Il prezzo medio ponderato per volume in tempo reale dall’ancora alla barra corrente. Si muove a ogni print e si estende fino al bordo destro. |
| Banda 1 | 1,0 ×, RoyalBlue, tratteggiata | Una deviazione standard ponderata per volume sopra e sotto, con etichetta +1 SD e -1 SD. |
| Banda 2 | 2,0 ×, Teal, tratteggiata | Due deviazioni fuori. La banda 3 (3,0 ×, viola) c’è ed è spenta di default. |
| Riempimenti delle bande | Accesi, 12% e 8% | Strisce ombreggiate disegnate fra vicine — dal VWAP alla banda 1, dalla banda 1 alla banda 2 — mai una sopra l’altra, così l’impostazione di opacità significa quello che dice. |
| VWAP del periodo precedente | Gold, linea discontinua | Il VWAP di chiusura del periodo precedente, tenuto come livello piatto ed etichettato Prev session VWAP, Prev week VWAP, e così via. |
| Nota sull’ancora | Accesa | Una riga in cima al pannello che dice quale ancora sta girando davvero, quanti periodi ha trovato, quanti giorni di storico sono caricati e da dove vengono i confini: DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Etichette delle linee | Accese, con prezzo | Ogni tratto è etichettato alla propria estremità destra, non solo il più recente — torna indietro di una schermata e le letture hanno ancora un nome. VWAP 5012.25 |
44 impostazioni in 8 sezioni, da un solo pulsante VWAP sulla toolbar del grafico. La finestra della toolbar e la finestra F6 di NinjaTrader sono costruite dagli stessi nomi nello stesso ordine, quindi non possono essere in disaccordo su come si chiama qualcosa. Il prezzo in ingresso può essere typical, median, close o average; la base delle bande può essere la deviazione standard o una percentuale secca del VWAP.
Requisiti
Questa è la tabella da leggere prima di pagare. È corta di proposito.
| Piattaforma | NinjaTrader 8, Windows |
|---|---|
| Order Flow+ necessario | No. Niente peggiora senza. Ogni ingresso viene da apertura, massimo, minimo, chiusura, volume e ora del grafico stesso, più il session template dello strumento. |
| Tick Replay | Non necessario, né per le barre storiche né in tempo reale. L’aritmetica è un’osservazione per barra del grafico, quindi una barra chiusa prima che l’indicatore venisse caricato è pienamente utilizzabile. |
| Serie dati aggiuntive | Nessuna. Uno strumento, una serie — nessun feed da un minuto o volumetrico aggiunto in background. |
| Tipi di barra | Tutti. Minuti, secondi, tick, volume, range e Renko inclusi — nell’indicatore non c’è da nessuna parte una restrizione sul tipo di grafico. |
| Strumenti | Qualsiasi cosa il cui feed riporti volume — ES, NQ, RTY, CL, GC e il resto. Sul forex spot, dove i feed riportano conteggi di tick invece che contratti, la linea è un prezzo medio ponderato per tick e il grafico lo dice. |
| Prezzo | 299 $ una tantum, aggiornamenti a vita |
Con cosa si abbina
Dove si colloca DC VWAP nella suite, strumento per strumento.
DC Key Levels disegna già il VWAP di chiusura di ieri. Viene da un accumulo in background a un minuto, indipendente dal timeframe su cui sta il tuo grafico, e arriva come una linea in più su una mappa di livelli. DC VWAP ti dà la linea viva, le sue bande di dispersione, e qualsiasi ancora tu scelga, accumulata sulla serie che stai davvero guardando.
Il test in una frase: Key Levels ti dà il numero finito di ieri come un livello in più; DC VWAP ti dà la linea in movimento di oggi, quanto il prezzo ne dista, e un’ancora che non sia la sessione.
Una nota pratica se li usi entrambi: escono con lo stesso predefinito DodgerBlue continuo 2px, quindi dai a uno dei due un colore suo e la linea in movimento di oggi si distingue da quella finita di ieri.
Un POC è una moda — il singolo prezzo più trafficato. Un VWAP è una media. Possono essere in disaccordo, e il disaccordo è l’informazione. Nessun codice condiviso, nessun conflitto.
Un altro indicatore della suite che non ha bisogno di Order Flow+. POC Candle marca il prezzo più trafficato dentro ogni barra; DC VWAP media attraverso le barre da un’ancora. Scale del tutto diverse.
Quelli hanno bisogno di Order Flow+ e di una serie volumetrica. DC VWAP no, quindi gira dal giorno stesso in cui lo installi, prima di aver deciso se pagare l’add-on a NinjaTrader.
DC VWAP — 299 $
Si paga una volta, licenza a vita, aggiornamenti inclusi — tre macchine, per persona. Consegnato nel momento in cui paghi: un account sul portale e una chiave di licenza. Stripe è il venditore e il prezzo mostrato è il totale. Quattordici giorni per cambiare idea, senza dover dare una ragione — non ti si chiede di rinunciare a quel diritto.
Domande frequenti
Mi serve Order Flow+ o Tick Replay?
Né l’uno né l’altro. Nessuna serie volumetrica, nessuna lettura di bid/ask, nessuna seconda serie di dati — ogni ingresso è apertura, massimo, minimo, chiusura, volume e ora del grafico stesso, più il session template dello strumento. Le barre storiche funzionano subito, senza ricaricare e senza un flag Tick Replay da ricordare.
Cosa aggiunge a un normale VWAP di sessione?
Tre cose. Offre sette ancore, due delle quali non sono affatto periodi di calendario — una finestra mobile di N barre e una singola barra che fissi tu. Le sue bande vengono dalla deviazione standard ponderata per volume del prezzo attorno al VWAP, non da una deviazione standard liscia delle chiusure. E tiene sul grafico il VWAP di chiusura del periodo precedente come livello.
Come fisso l’ancora su una barra?
Imposta Anchor su AnchoredBar e scrivi quante barre indietro si trova quella barra. Resta su quella barra, il tuo swing high o la candela della notizia, mentre si formano nuove barre; riscrivi il numero per spostarla.
Come controllo quale ancora sta girando?
Leggi la nota in alto a sinistra sul grafico. Se dice anchor: Session seguito da un conteggio di periodi, il VWAP riparte a ogni sessione. Se nomina un’altra ancora, quell’ancora viene da un grafico o da un template di workspace salvato: apri il pulsante VWAP nella toolbar e metti Anchor su Session. Su un grafico che contiene meno di un anno di dati, un’ancora all’anno mostra un solo periodo su tutto il grafico.
Funziona su Renko?
Sì, e su ogni altro tipo di barra — nell’indicatore non c’è da nessuna parte una restrizione sul tipo di grafico. Il caso in cui il timestamp di una barra si muove mentre la barra si forma, cosa che barre a tick, a volume, a range e Renko fanno tutte, è gestito esplicitamente.
Posso mostrare insieme un VWAP di sessione e uno settimanale?
Sì: aggiungi l’indicatore al grafico due volte, con un’ancora e un colore diversi su ciascuno.
Cosa succede sul forex spot o su uno strumento senza volume?
Sul forex spot, dove i feed riportano conteggi di tick invece che contratti, la linea è ponderata per tick scambiati invece che per size, e il grafico lo dice. Su uno strumento che non riporta volume affatto ripiega sul peso uguale ed etichetta la linea come media non ponderata; forza lì la sorgente del volume sul volume di barra e non disegna niente invece di disegnare qualcosa di fuorviante.
Blocca il prezzo fondatore
Tutti gli indicatori, il copier e l’agente Telegram, a vita: 922,50 $ per i primi tredici fondatori, poi 1.845 $ fino a cinquanta. La licenza e l’account nel portale vengono creati con l’indirizzo email con cui paghi.