299 $ pe viață
VWAP pentru NinjaTrader 8, ancorat unde vrei tu
Pe scurt: DC VWAP măsoară prețul mediu ponderat cu volumul de la o ancoră aleasă de tine — sesiune, săptămână, lună, trimestru, an, o fereastră glisantă de N bare sau o singură bară pe care o fixezi — și desenează linia aceea, până la trei benzi construite din deviația standard ponderată cu volumul a prețului în jurul ei, plus VWAP-ul de închidere al perioadei precedente, păstrat pe grafic ca nivel orizontal.
De ce să plătești pentru un VWAP? VWAP-ul propriu al NinjaTrader stă în interiorul add-on-ului cu plată Order Flow+ și urmează calendarul. Ăsta nu citește nimic altceva decât deschiderea, maximul, minimul, închiderea, volumul și ora graficului, deci merge pe o licență NinjaTrader simplă — și te lasă să pui ancora pe bara care chiar a contat.
Necesită NinjaTrader 8 pe Windows. Fără Order Flow+, fără Tick Replay, fără bare volumetrice, fără a doua serie de date.
Problema, într-o dimineață de marți
Ești în NQ de la 09:47. Prețul e la treizeci de puncte de unde ai fost executat și vrei să știi un singur lucru: față de cât a plătit piața de fapt, mai ești pe partea ieftină sau ai devenit banii care au venit târziu?
Un VWAP de sesiune îți răspunde raportat la o sesiune care a început acum nouăzeci de minute. Nu spune nimic despre echilibrul care se construiește de la minimul de joi — nivelul despre care vorbește fiecare trader de pe feed-ul tău. Ca să măsori de la minimul de joi trebuie să ancorezi acolo, iar un VWAP de sesiune nu poate.
Apoi mai e lățimea benzilor. Modul obișnuit de a le desena e o deviație standard a închiderilor, care numără o bară cu douăsprezece contracte exact la fel de greu ca o bară cu douăsprezece mii. Treci asta prin sesiunea de noapte și benzile ajung la deschiderea cash deja întinse la o lățime pe care sesiunea de zi n-a avut-o niciodată, iar fiecare citire pe care o iei de pe ele în dimineața aia e greșită cu aceeași cantitate.
Iar dacă n-ai cumpărat niciodată Order Flow+, nu există niciun VWAP pe grafic.
Cum funcționează
Trei sume curente, o singură trecere peste bare, iar ancora se aplică în momentul în care se citește o valoare, nu când se calculează bara.
De la prima bară pe care o are, indicatorul ține trei totaluri curente — volumul, prețul înmulțit cu volumul și prețul la pătrat înmulțit cu volumul. Nu sunt resetate niciodată.
Orice ancoră e apoi diferența dintre două intrări din acele tablouri. Un VWAP ancorat pe un an costă la fel ca unul de sesiune, iar comutarea între ele se redesenează imediat — fără reîncărcare, fără să reaplici indicatorul.
Benzile sunt multipli ai deviației standard ponderate cu volumul a prețului în jurul VWAP-ului, nu ai unei deviații standard simple a închiderii. O sesiune de noapte liniștită nu le lărgește.
Marginile sesiunii vin din șablonul de sesiune al instrumentului, nu din data calendaristică — așa că o deschidere de duminică seara aparține sesiunii de luni. Iar fereastra din program trebuie să conțină bara înainte să fie crezută: întrebat despre o oră care cade într-un weekend, o sărbătoare sau o pauză de mentenanță, NinjaTrader răspunde cu sesiunea care urmează, iar luarea răspunsului ăluia fără verificare ar înregistra ultimele ore dinaintea unei sărbători pe ziua de după.
Pe bare de tick, de volum, de range și Renko, o bară poartă marca de timp a ultimei ei tranzacții, care se mișcă în timp ce bara se construiește — deci o bară poate începe în perioada veche și termina în cea nouă. Perioada barei aceleia e decisă din nou la fiecare tick, nu o singură dată. Ăsta e motivul pentru care graficul la care te-ai uitat toată dimineața și același grafic după o reîncărcare sunt de acord unul cu celălalt.
Iar acolo unde ponderarea nu poate să însemne ce înseamnă în mod normal un VWAP — pondere egală selectată, un instrument care nu raportează volum, un feed care raportează numărul de tick-uri în loc de contracte — o spune pe grafic, în loc să deseneze o linie care înseamnă discret altceva.
Lucrul esențial: benzile sunt calculate într-un sistem de coordonate deplasat
Asta e partea pe care oricine știe să citească C# o poate verifica în zece secunde, și partea pe care un VWAP asamblat dintr-un tutorial o greșește fără să bage vreodată de seamă.
Ca să obții o deviație standard trebuie să acumulezi prețul la pătrat înmulțit cu volumul. Pe un futures pe indici care se tranzacționează în jurul lui 5.000, suma aia ajunge la ordinul lui 1016 pe un an de bare — iar varianța de dedesubt e diferența dintre două numere de mărimea asta. În dublă precizie, scăderea aia aruncă majoritatea cifrelor semnificative pe care le aveai. Linia tot arată corect. Benzile o iau discret razna, și o iau cu atât mai razna cu cât ancorezi mai în urmă.
DC VWAP scade din fiecare preț prețul barei 0 înainte să înmulțească cu volumul și să ridice la pătrat, și adaugă decalajul înapoi abia la final. Lucrul cu numere mici păstrează deviația cinstită peste mii de bare, pe un instrument de șapte mii de puncte. Însoțitorul ei stă la un rând distanță: o varianță care iese fracționar negativă — ceea ce o serie de prețuri identice poate produce, cu câteva unități în ultima poziție — e limitată înainte de radical, fiindcă un NaN acolo scoate toată linia de pe grafic.
Niciunul dintre lucrurile astea nu se vede în rezultat și niciunul nu e genul de lucru care se adaugă mai târziu. Amândouă sunt scrise explicit, cu motivele lor, deasupra codului care le face. Dacă ăsta e standardul la care vrei să fie construit restul unui indicator, ăsta e paragraful după care să-l judeci.
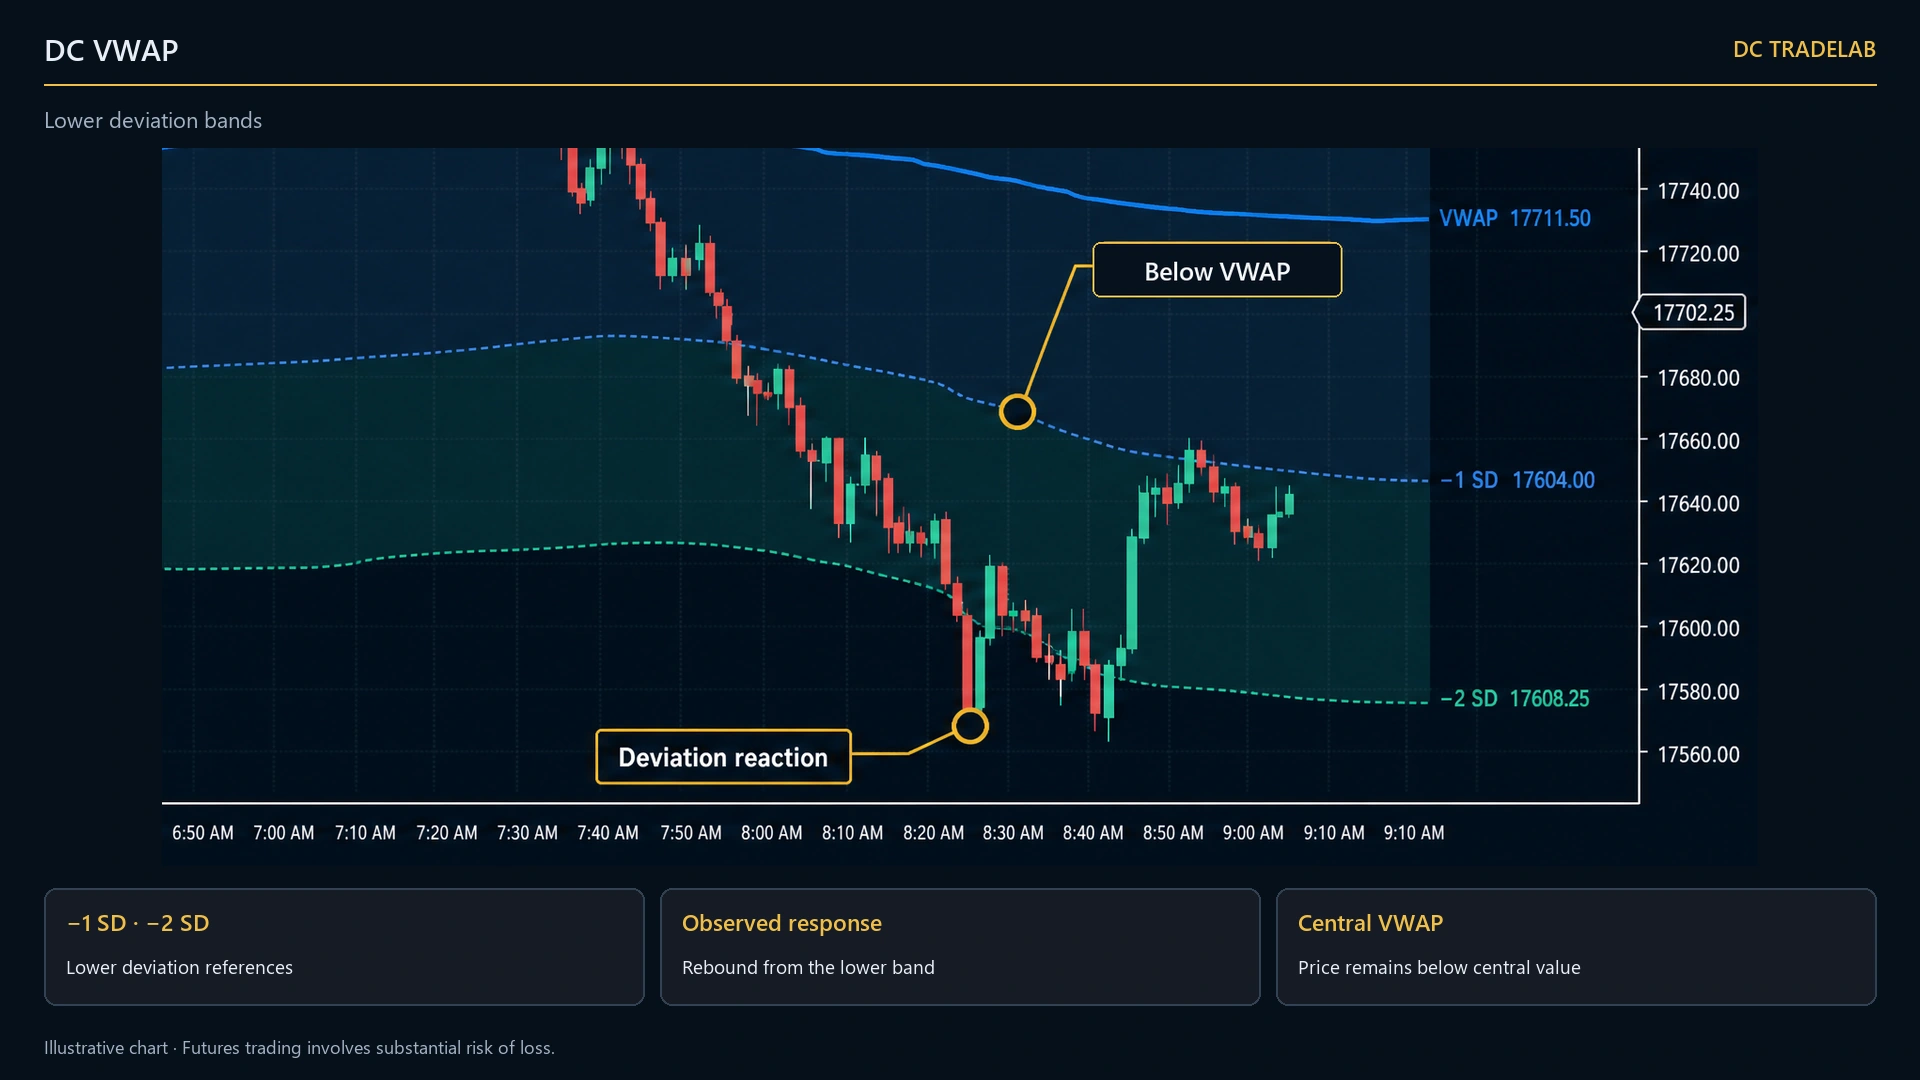
Ce vezi pe grafic
Șapte lucruri, toate opționale, toate mai jos la valorile din fabrică.
| Element | Implicit | Ce este |
|---|---|---|
| Linia VWAP | DodgerBlue, continuă, 2px | Prețul mediu ponderat cu volumul, în timp real, de la ancoră până la bara curentă. Se mișcă la fiecare print și se prelungește până la marginea din dreapta. |
| Banda 1 | 1.0 ×, RoyalBlue, punctată | O deviație standard ponderată cu volumul deasupra și dedesubt, etichetate +1 SD și -1 SD. |
| Banda 2 | 2.0 ×, Teal, punctată | Două deviații în afară. Banda 3 (3.0 ×, mov, punctat fin) e disponibilă și oprită implicit. |
| Umplerea benzilor | Pornită, 12% și 8% | Fâșii umbrite desenate între vecine — de la VWAP până la banda 1, de la banda 1 până la banda 2 — niciodată una peste alta, așa că setarea de opacitate înseamnă exact ce spune. |
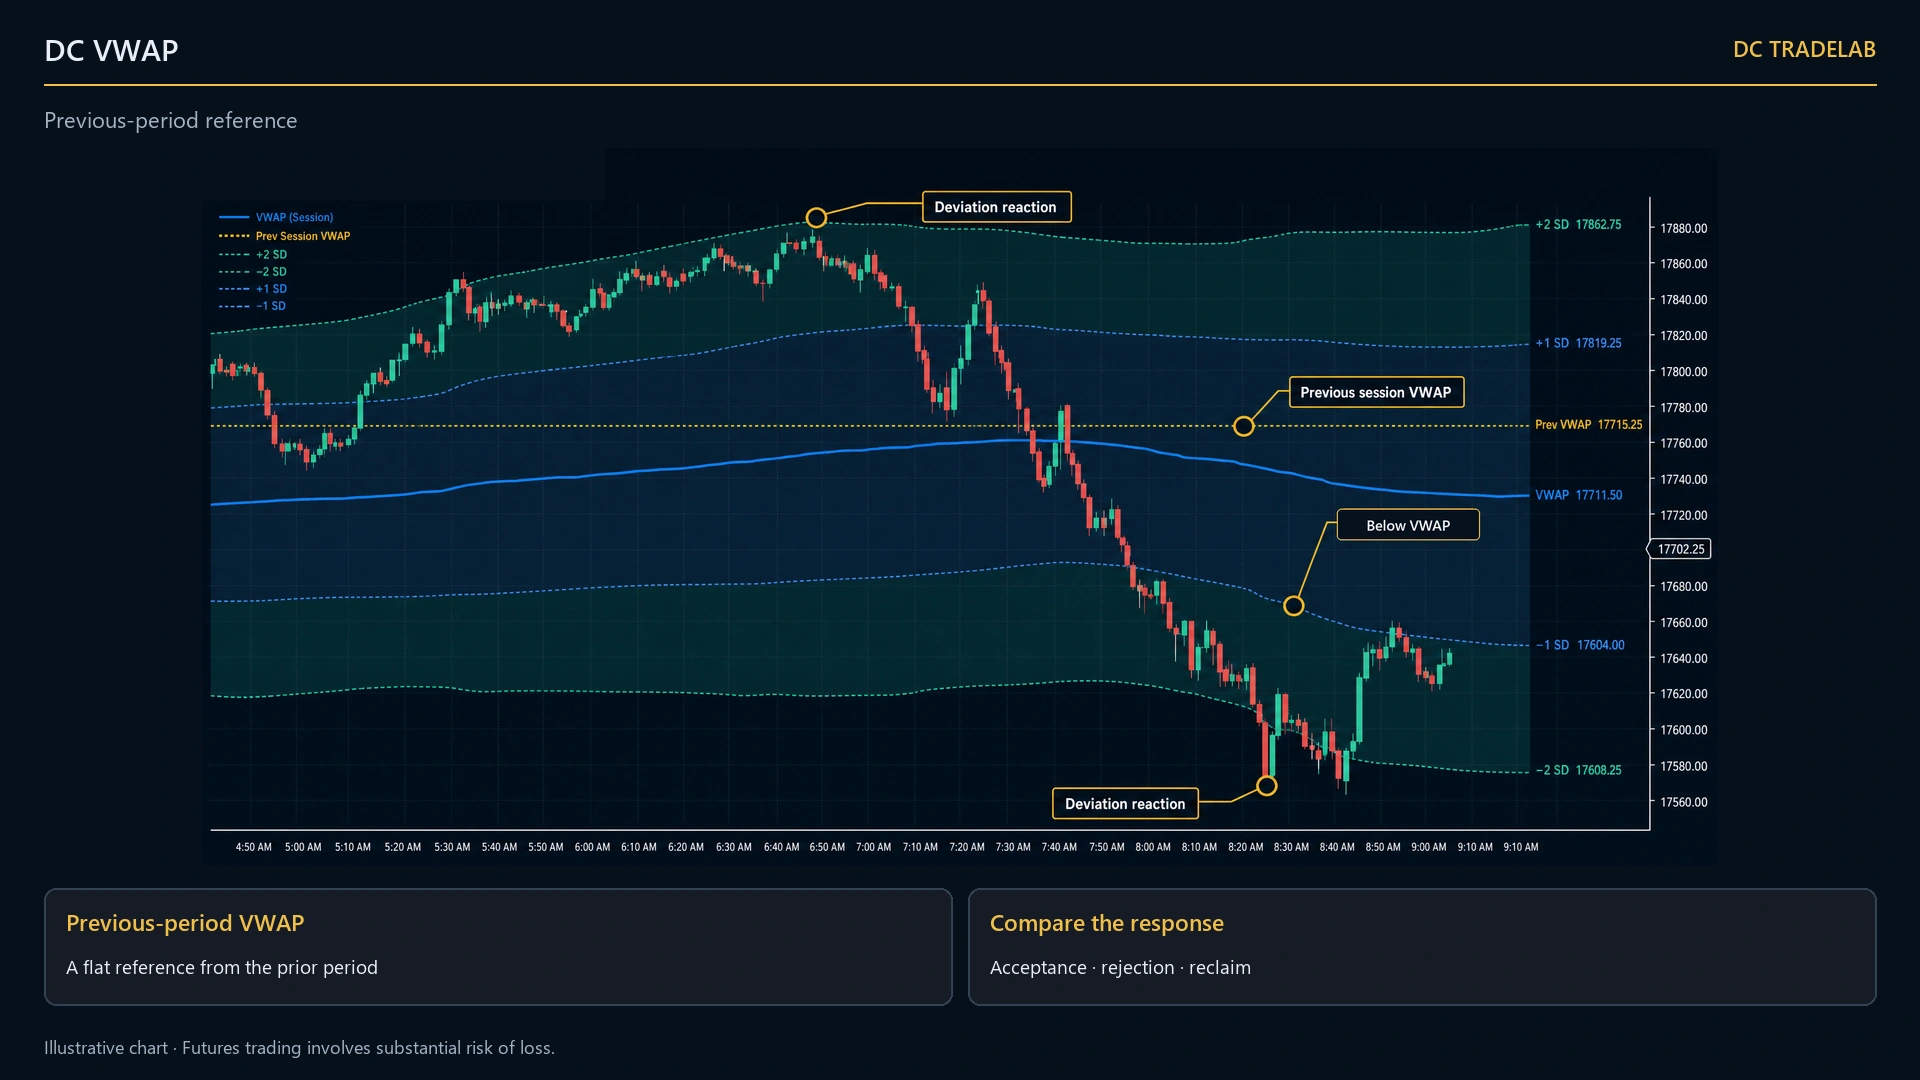
| VWAP-ul perioadei precedente | Auriu, linie-punct | VWAP-ul de închidere al perioadei dinainte, păstrat ca nivel orizontal și etichetat Prev session VWAP, Prev week VWAP și așa mai departe. |
| Nota de ancoră | Pornită | Un rând în capul panoului care numește ce ancoră rulează de fapt, câte perioade a găsit, câte zile de istoric sunt încărcate și de unde au venit marginile: DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Etichetele liniilor | Pornite, cu preț | Fiecare secvență e etichetată la capătul ei din dreapta, nu doar cea mai nouă — derulează înapoi un ecran și citirile sunt tot numite. VWAP 5012.25 |
43 de setări în 7 secțiuni, ajunse dintr-un singur buton VWAP de pe bara de instrumente a graficului. Fereastra din bara de instrumente și dialogul F6 al NinjaTrader sunt construite din aceleași nume, în aceeași ordine, așa că nu pot să se contrazică asupra denumirilor. Prețul de intrare poate fi typical, median, close sau average; baza benzilor poate fi deviația standard sau un procent simplu din VWAP.
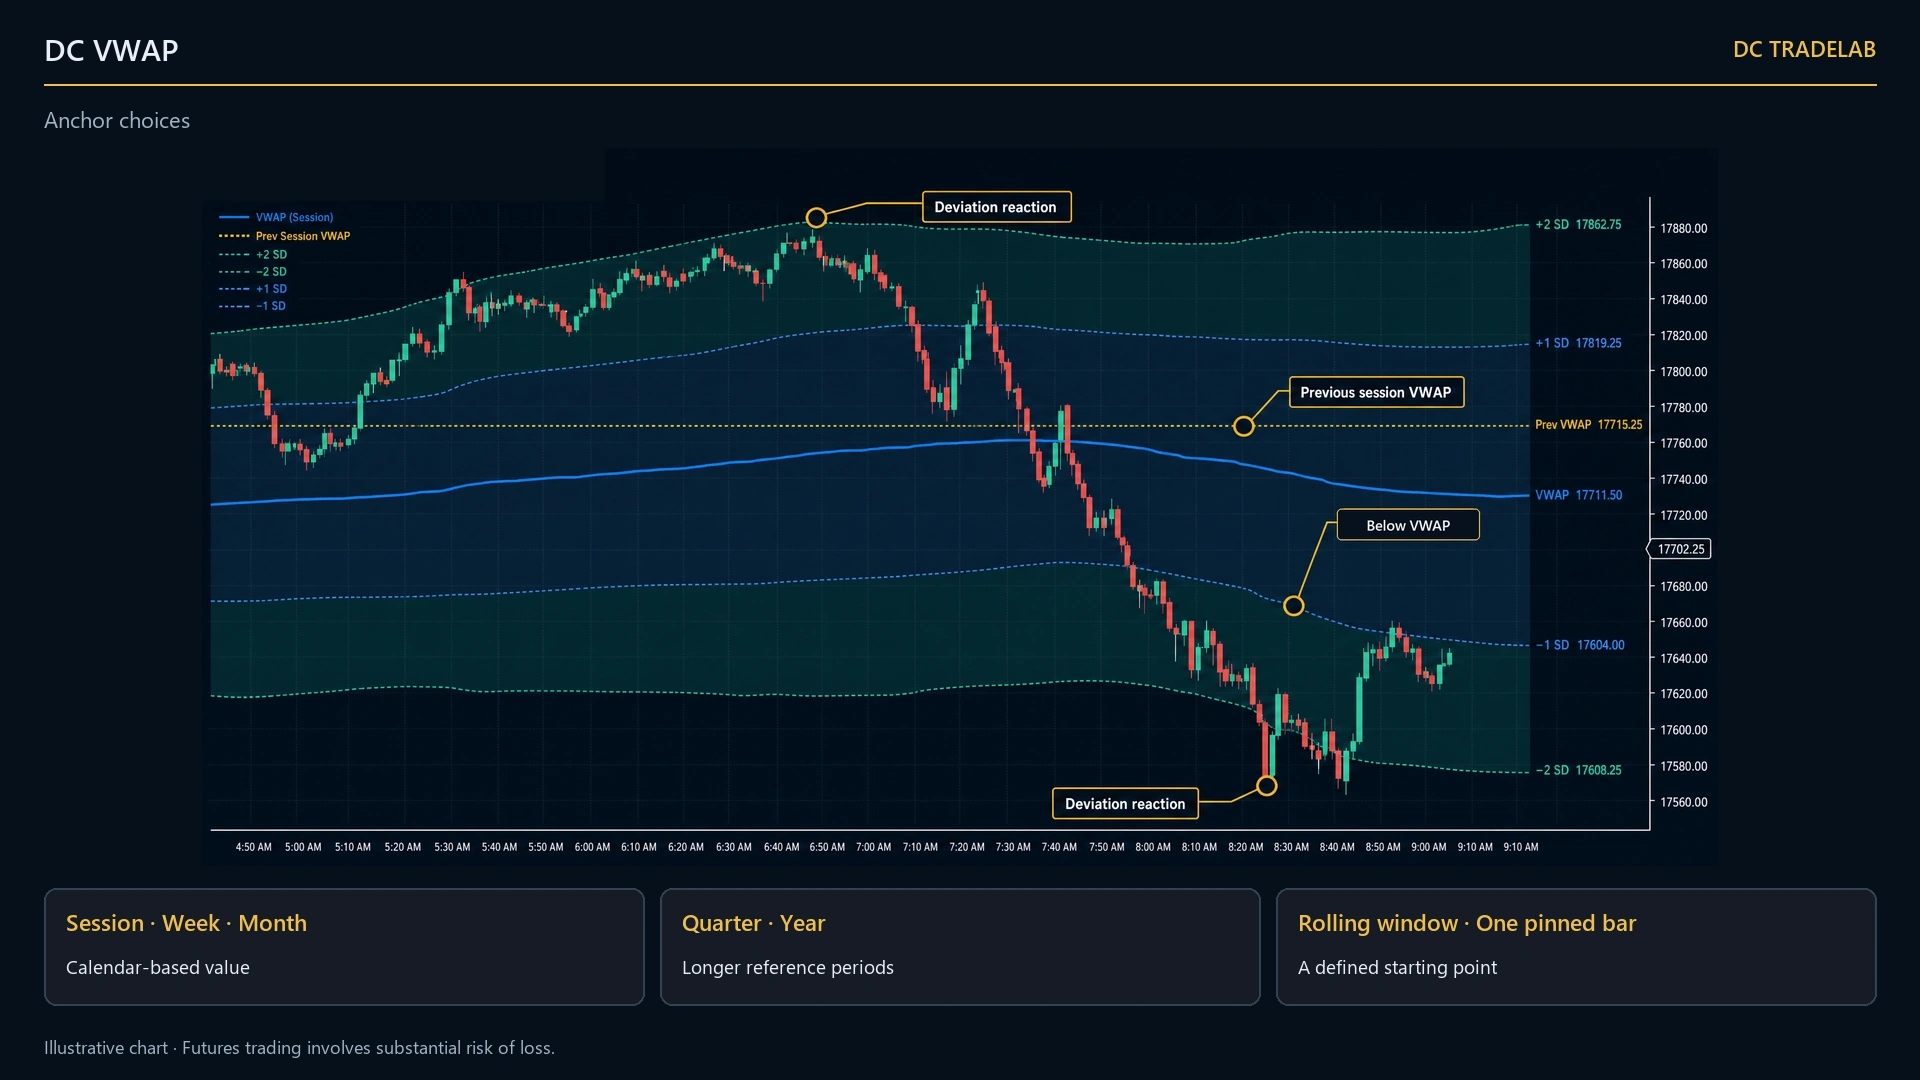
Cerințe
Tabelul ăsta e cel de citit înainte să plătești. E scurt intenționat.
| Platformă | NinjaTrader 8, Windows |
|---|---|
| Order Flow+ necesar | Nu. Nimic nu se degradează fără el. Fiecare intrare vine din deschiderea, maximul, minimul, închiderea, volumul și ora graficului, plus șablonul de sesiune al instrumentului. |
| Tick Replay | Nu e necesar, nici pentru barele istorice, nici în timp real. Aritmetica e o observație per bară de grafic, deci o bară care s-a închis înainte ca indicatorul să se încarce e complet utilizabilă. |
| Serii de date suplimentare | Niciuna. Un instrument, o serie — nu se adaugă niciun feed de un minut sau volumetric în fundal. |
| Tipuri de bare | Toate. Minut, secundă, tick, volum, range și Renko inclus — nu există nicio restricție de tip de grafic nicăieri în indicator. |
| Instrumente | Orice al cărui feed raportează volum — ES, NQ, RTY, CL, GC și restul. Pe forex spot, unde feed-urile raportează numărul de tick-uri în loc de contracte, linia e un preț mediu ponderat cu tick-urile, iar graficul o spune. |
| Preț | 299 $ o singură dată, actualizări pe viață |
Ce nu face
Oricum ai să afli toate astea în prima săptămână. Mai bine aici.
Un indicator NinjaScript nu are cum să primească un clic pe grafic — graficul predă intrarea de mouse instrumentelor de desenare și chart trader-ului. Bara de ancoră se tastează în schimb ca număr de bare în urmă. Dacă asta e un motiv de refuz, e mai bine acum decât după ce plătești.
Un câmp de ancoră, o linie, o bară fixată. Ca să vezi un VWAP de sesiune și unul săptămânal împreună, adaugi indicatorul pe grafic de două ori.
O observație per bară de grafic: un grafic de un minut rezolvă media la minut, unul de treizeci de minute la jumătatea de oră, iar diferența e cea mai mare la începutul unei perioade. Nu e cifra pe care o folosește un decont de bursă.
Ponderea e volumul raportat al barei, nu volumul la preț. Nu știe nimic despre bid sau ask, și nici nu încearcă.
Fără sunet, fără notificare de niciun fel când prețul ajunge la o bandă. Nu expune niciun plot NinjaScript și nu apare în niciun data box. Există trei metode publice ca punct de extensie pentru codul tău; nimic din suită nu le apelează azi.
Fără săgeți, fără scoruri, fără culoare direcțională. Trei linii deasupra unei medii, trei dedesubt și un nivel din perioada dinainte. E o măsurătoare a locului unde s-a tranzacționat volumul, nu o instrucțiune.
Și patru asperități, fiindcă oricum le-ai găsi.
Nivelul perioadei precedente există doar pentru ancorele de calendar. O fereastră glisantă sau o bară fixată n-au perioadă precedentă și nu primesc niciunul. Nici graficul nu își rescalează axa pentru indicator, așa că banda 3 poate să stea în afara intervalului vizibil și să rămână acolo.
Pune multiplul benzii 2 sub cel al benzii 1 și umbrirea benzii 2 nu se mai desenează, fără niciun mesaj pe grafic. Liniile tot se desenează, deci pare pe jumătate stricat. Ține multiplii în ordine crescătoare.
Schimbă ancora, prețul de intrare sau sursa volumului din butonul VWAP de pe bara de instrumente, nu din dialogul F6. Amândouă funcționează; prin F6, trecerea completă peste barele încărcate rulează pe firul de desenare al graficului și poate bloca un grafic de minute pe mai mulți ani cât durează.
Iar nota de ancoră îți spune care ancoră rulează — nu pe ce bară a nimerit o ancoră fixată.
Cu ce se completează
O singură suprapunere reală în suită, și merită să fim preciși în privința ei.
DC Key Levels desenează deja VWAP-ul de închidere de ieri. El vine dintr-o acumulare de un minut în fundal, independentă de intervalul pe care e graficul tău, și ajunge ca încă o linie pe o hartă de niveluri. DC VWAP îți dă linia vie, benzile ei de dispersie și orice ancoră alegi, acumulate pe seria la care chiar te uiți.
Testul într-o frază: dacă vrei cifra terminată de ieri ca încă un nivel, Key Levels o are deja și nu ai nevoie de ăsta; dacă vrei linia în mișcare de azi, cât de departe e prețul de ea și o ancoră care nu e sesiunea, atunci ăsta e.
Pe un grafic de treizeci de minute, cele două cifre pentru sesiunea precedentă nu vor fi identice, fiindcă au fost acumulate la rezoluții diferite. Asta e de așteptat, nu e un defect. O notă practică dacă le rulezi pe amândouă: pleacă amândouă cu același DodgerBlue continuu de 2px — schimb-o pe una, ca linia în mișcare de azi și cea terminată de ieri să nu aibă aceeași culoare.
Un POC e un mod — prețul cel mai aglomerat. Un VWAP e o medie. Pot să nu fie de acord, iar dezacordul e informația. Fără cod comun, fără conflict.
Singurul alt indicator din suită care nu are nevoie de Order Flow+. POC Candle marchează prețul cel mai aglomerat din interiorul fiecărei bare; DC VWAP face media peste bare, de la o ancoră. Scări complet diferite.
Acelea au nevoie de Order Flow+ și de o serie volumetrică. DC VWAP nu — ceea ce îl face pe cel pe care îl poți rula chiar în ziua în care îl instalezi, înainte să fi decis dacă plătești NinjaTrader pentru add-on.
Întrebări frecvente
Am nevoie de Order Flow+ sau de Tick Replay?
De niciunul. Fără serie volumetrică, fără căutare de bid/ask, fără a doua serie de date — fiecare intrare e deschiderea, maximul, minimul, închiderea, volumul și ora graficului, plus șablonul de sesiune al instrumentului. Barele istorice funcționează imediat, fără reîncărcare și fără vreun flag de Tick Replay de ținut minte.
Cu ce diferă de VWAP-ul propriu al NinjaTrader?
Prin patru lucruri. Nu are nevoie de nimic din add-on-ul Order Flow+. Oferă șapte ancore, dintre care două nu sunt deloc perioade de calendar — o fereastră glisantă de N bare și o singură bară pe care o fixezi. Benzile lui vin din deviația standard ponderată cu volumul a prețului în jurul VWAP-ului, nu dintr-o deviație standard simplă a închiderii. Și păstrează pe grafic VWAP-ul de închidere al perioadei precedente ca nivel.
Pot să dau clic pe grafic ca să pun ancora?
Nu, iar motivul e structural: un indicator NinjaScript nu primește niciodată intrare de mouse — graficul dirijează clicurile către instrumentele de desenare și către chart trader, iar unui indicator i se cere doar să deseneze. Tastezi ancora ca număr de bare în urmă, și rămâne pe bara aia până o retastezi.
VWAP-ul meu nu se resetează la deschiderea sesiunii. E stricat?
Aproape sigur nu. Citește nota din stânga sus a graficului. Dacă scrie anchor: Session urmat de un număr de perioade, resetarea funcționează. Dacă scrie Year, RollingBars sau AnchoredBar, aia e ancora care vine înapoi dintr-un grafic salvat sau dintr-un șablon de spațiu de lucru — deschide butonul VWAP de pe bara de instrumente și pune Anchor pe Session. O ancoră de an pe un grafic care are mai puțin de un an de date dă exact o perioadă, ceea ce arată identic cu un VWAP de sesiune care nu repornește niciodată.
Funcționează pe Renko?
Da, și pe orice alt tip de bară — nu există nicio restricție de tip de grafic nicăieri în el. Cazul în care marca de timp a unei bare se mișcă în timp ce bara se construiește, ceea ce fac toate barele de tick, de volum, de range și Renko, e tratat explicit.
Pot să afișez un VWAP de sesiune și unul săptămânal în același timp?
Adaugă indicatorul pe grafic de două ori, cu o ancoră și o culoare diferite pe fiecare. Există un singur câmp de ancoră per instanță și o singură bară fixată; nu ține un teanc de linii ancorate.
E același număr pe care îl decontează bursa?
Nu. Acumularea e o observație per bară de grafic, deci un grafic de un minut îl rezolvă la minut, iar unul de treizeci de minute la jumătatea de oră, și diferența e cea mai mare în primele bare ale unei perioade. Fraza asta e livrată și în fereastra de setări, nu doar aici.
Ce se întâmplă pe forex spot sau pe un instrument fără volum?
Pe forex spot, unde feed-urile raportează numărul de tick-uri în loc de contracte, linia e ponderată cu tick-urile tranzacționate, nu cu mărimea, iar graficul o spune. Pe un instrument care nu raportează deloc volum, revine la pondere egală și etichetează linia ca medie neponderată; dacă forțezi acolo sursa volumului pe volumul barei, nu desenează nimic, în loc să deseneze ceva înșelător.
Blochează prețul de fondator
Toți indicatorii, copiatorul și agentul de pe Telegram, pe viață, la 1.845 $ pentru primii cincizeci. Azi nu se încasează nimic.