299 $ dauerhaft
VWAP für NinjaTrader 8, verankert wo Sie wollen
Kurz gesagt: DC VWAP misst den volumengewichteten Durchschnittspreis ab einem Anker Ihrer Wahl — Session, Woche, Monat, Quartal, Jahr, ein rollierendes Fenster von N Bars oder ein Bar, den Sie festnageln — und zeichnet diese Linie, dazu bis zu drei Bänder aus der volumengewichteten Standardabweichung des Kurses um sie herum, und den Schluss-VWAP der Vorperiode, der als flaches Niveau auf dem Chart stehen bleibt.
Warum für einen VWAP bezahlen? Er liest nichts als Open, High, Low, Close, Volumen und Zeit des Charts selbst, läuft also auf einer schlichten NinjaTrader-Lizenz — und er lässt Sie den Anker auf den Bar legen, auf den es wirklich ankam.
Erfordert NinjaTrader 8 unter Windows. Kein Order Flow+, kein Tick Replay, keine volumetrischen Bars, keine zweite Datenreihe.
 8
- Der VWAP der Session Der volumengewichtete Durchschnitt des typischen Preises jedes 15-Minuten-Bars, seit diese Session am Vorabend um 18:00 Uhr ET eröffnete. Er beginnt mit jeder Session neu, an den Grenzen der Handelszeiten des Instruments.
- Hinunter zum VWAP, dann weg davon Der Bar von 10:45 handelte hinunter bis 31480.00, während der Session-VWAP bei 31479.41 lag, und schloss dann bei 31572.75. Bis 11:30 erreichte der Kurs 31616.50.
- Bänder, nach Größe gewichtet Die Bänder liegen 1 und 2 Standardabweichungen des Preises vom VWAP entfernt, gewichtet nach Volumen: Der Bar von 09:45 mit 45.151 Kontrakten zählt weit mehr als ein ruhiger Bar in der Nacht.
- Beschriftet am Ende des Laufs Jede Linie trägt ihren Preis am letzten Bar der Session, und die jüngste Session läuft flach nach rechts weiter. Der Schluss-VWAP von gestern bleibt als goldenes Level auf dem Chart; hier liegt er unterhalb des Ausschnitts, bei 31198.50.
- Sieben Anker, kein Order Flow+ Die Anker-Notiz nennt den laufenden Anker und die Herkunft seiner Grenzen. Session, Woche, Monat, Quartal, Jahr, ein rollierendes Fenster oder ein Bar, den Sie festnageln; nötig sind weder Order Flow+ noch Tick Replay noch eine zweite Datenreihe.
Aus aufgezeichneten Sessions
DC VWAP in aufgezeichneten NQ-Sessions
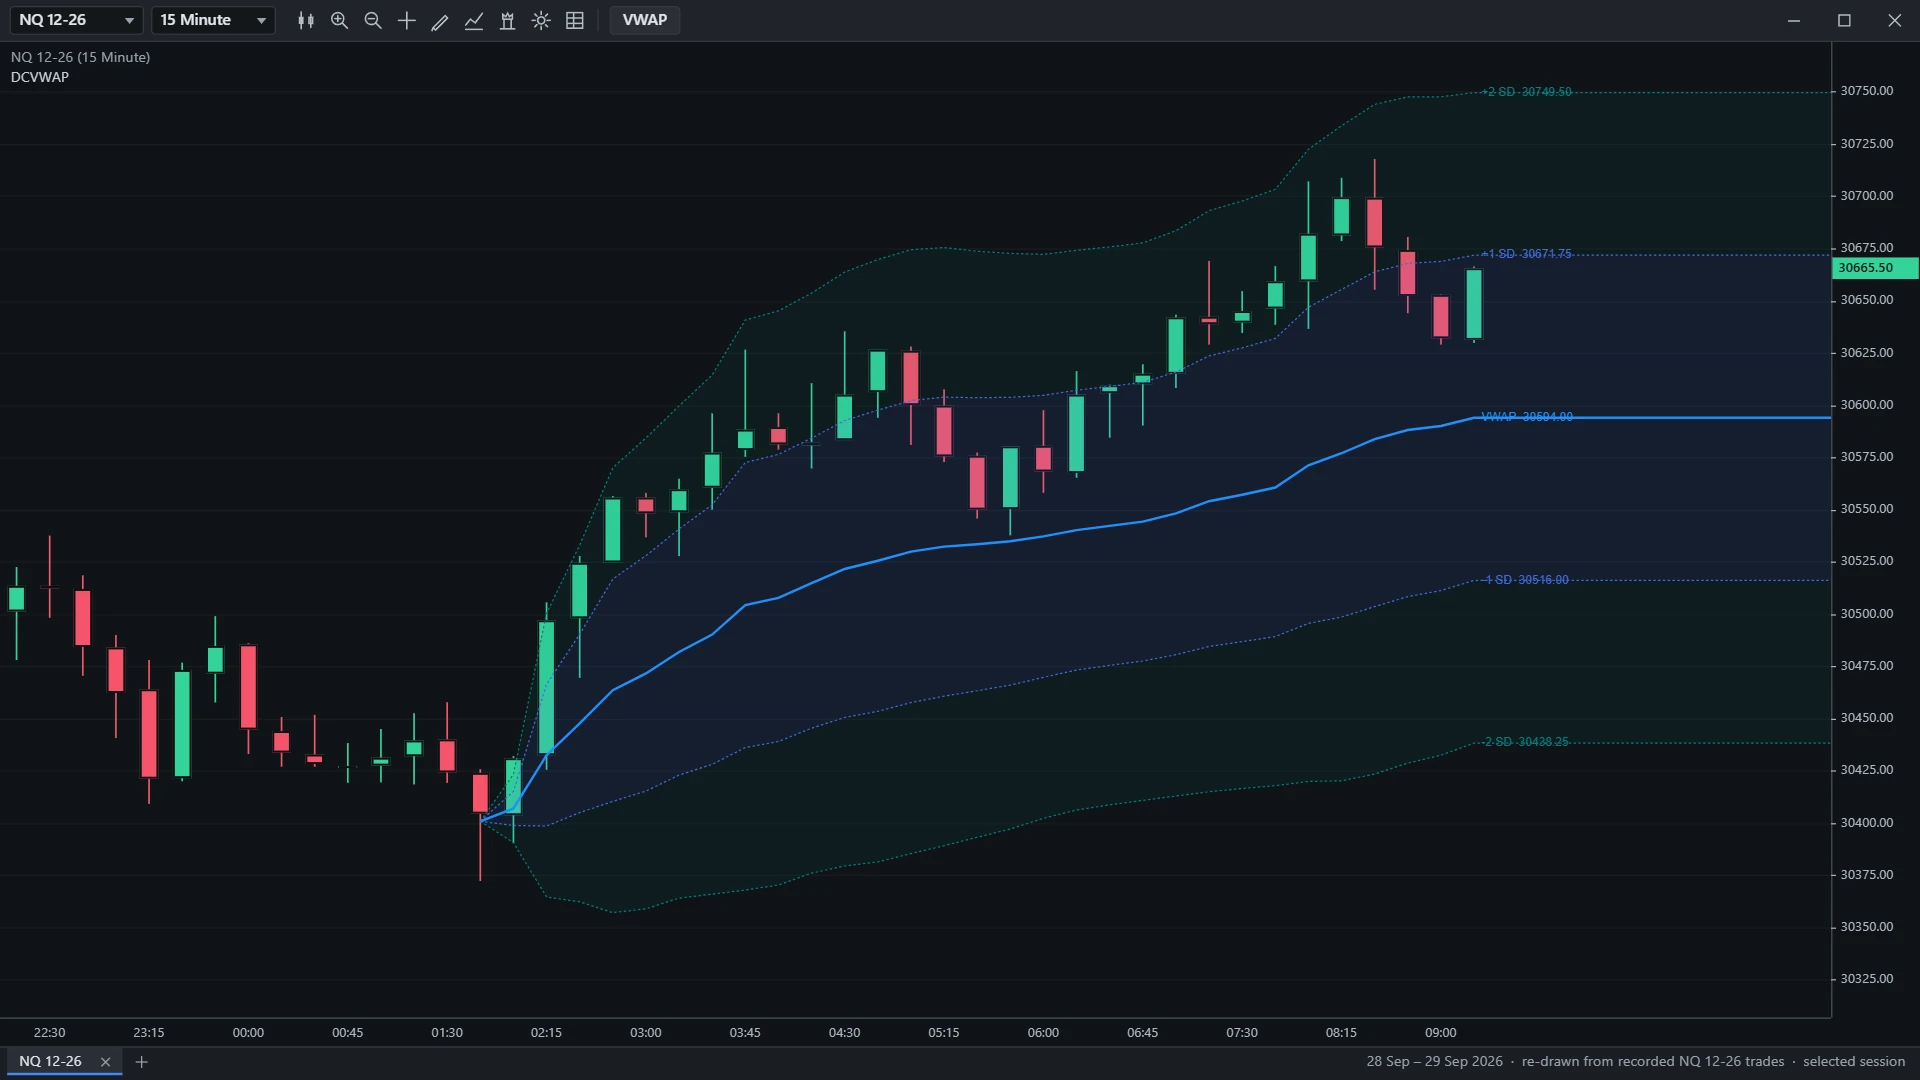
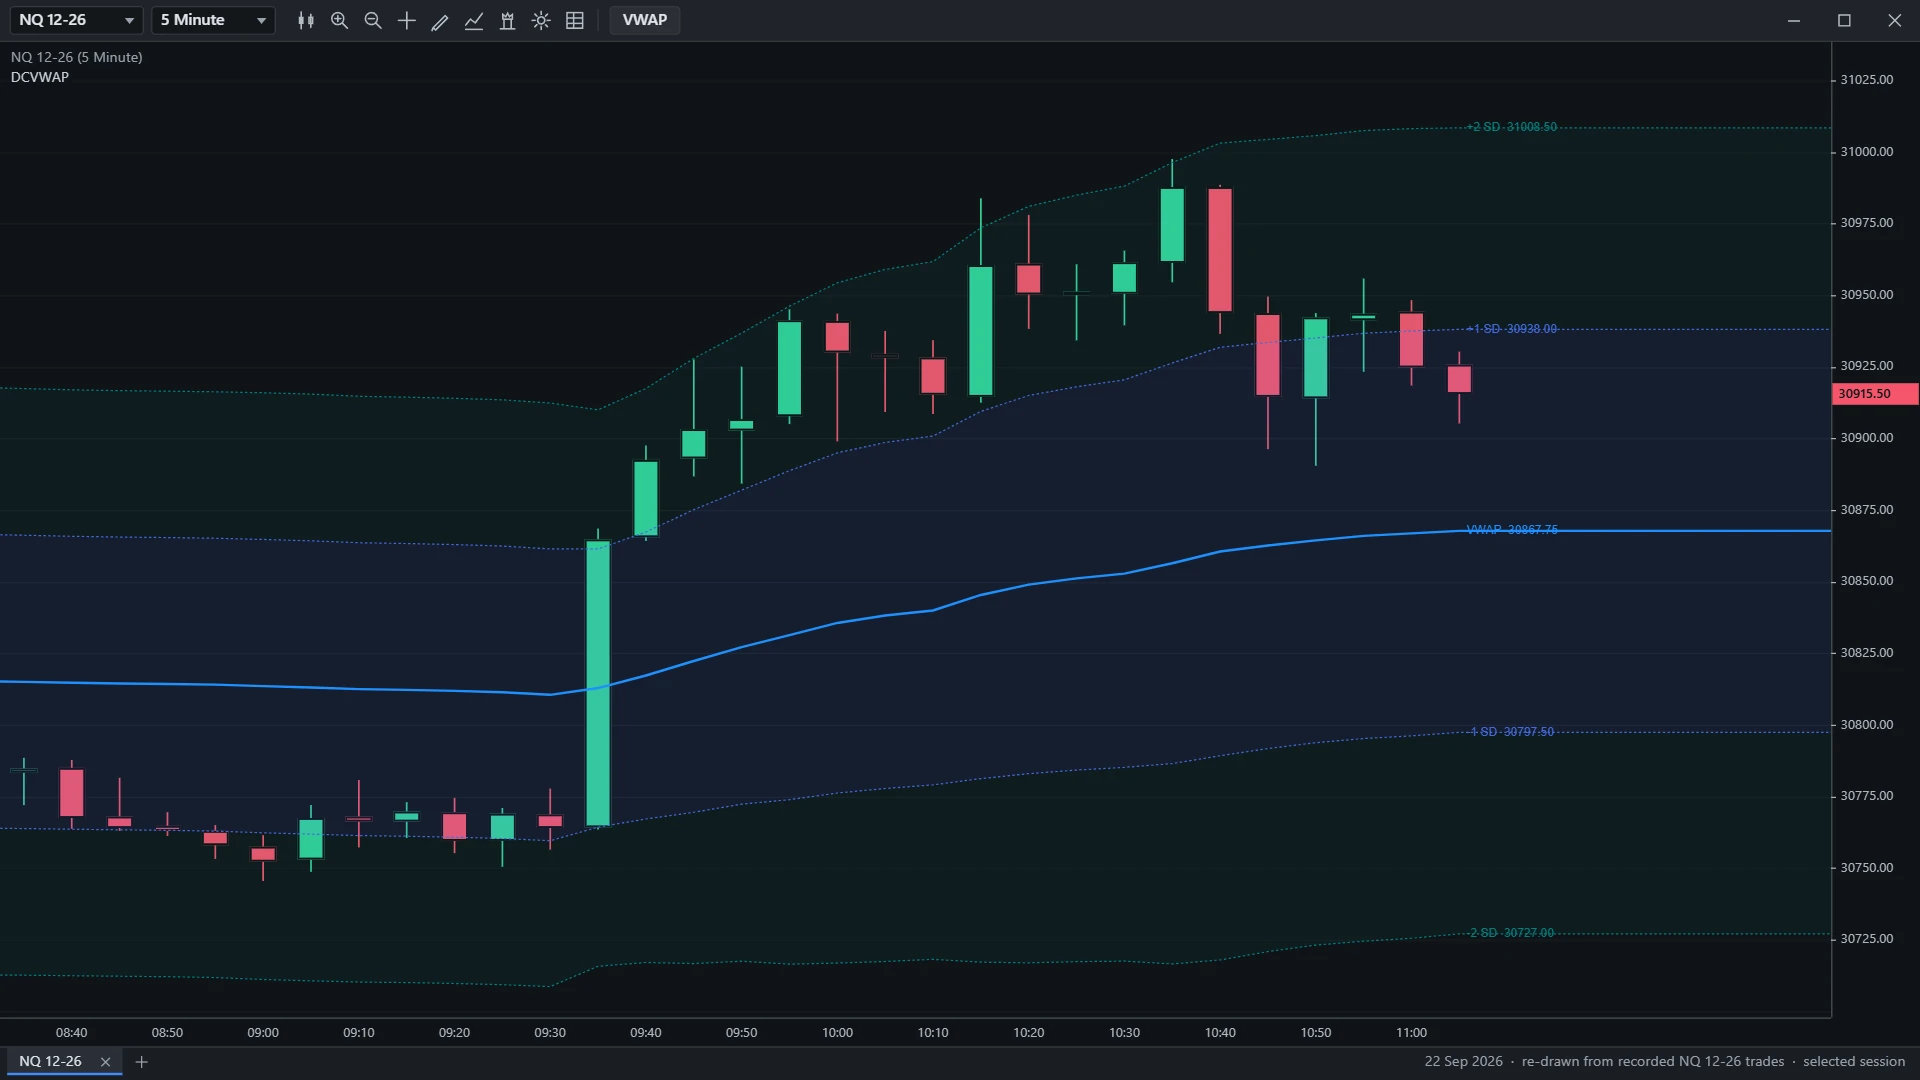
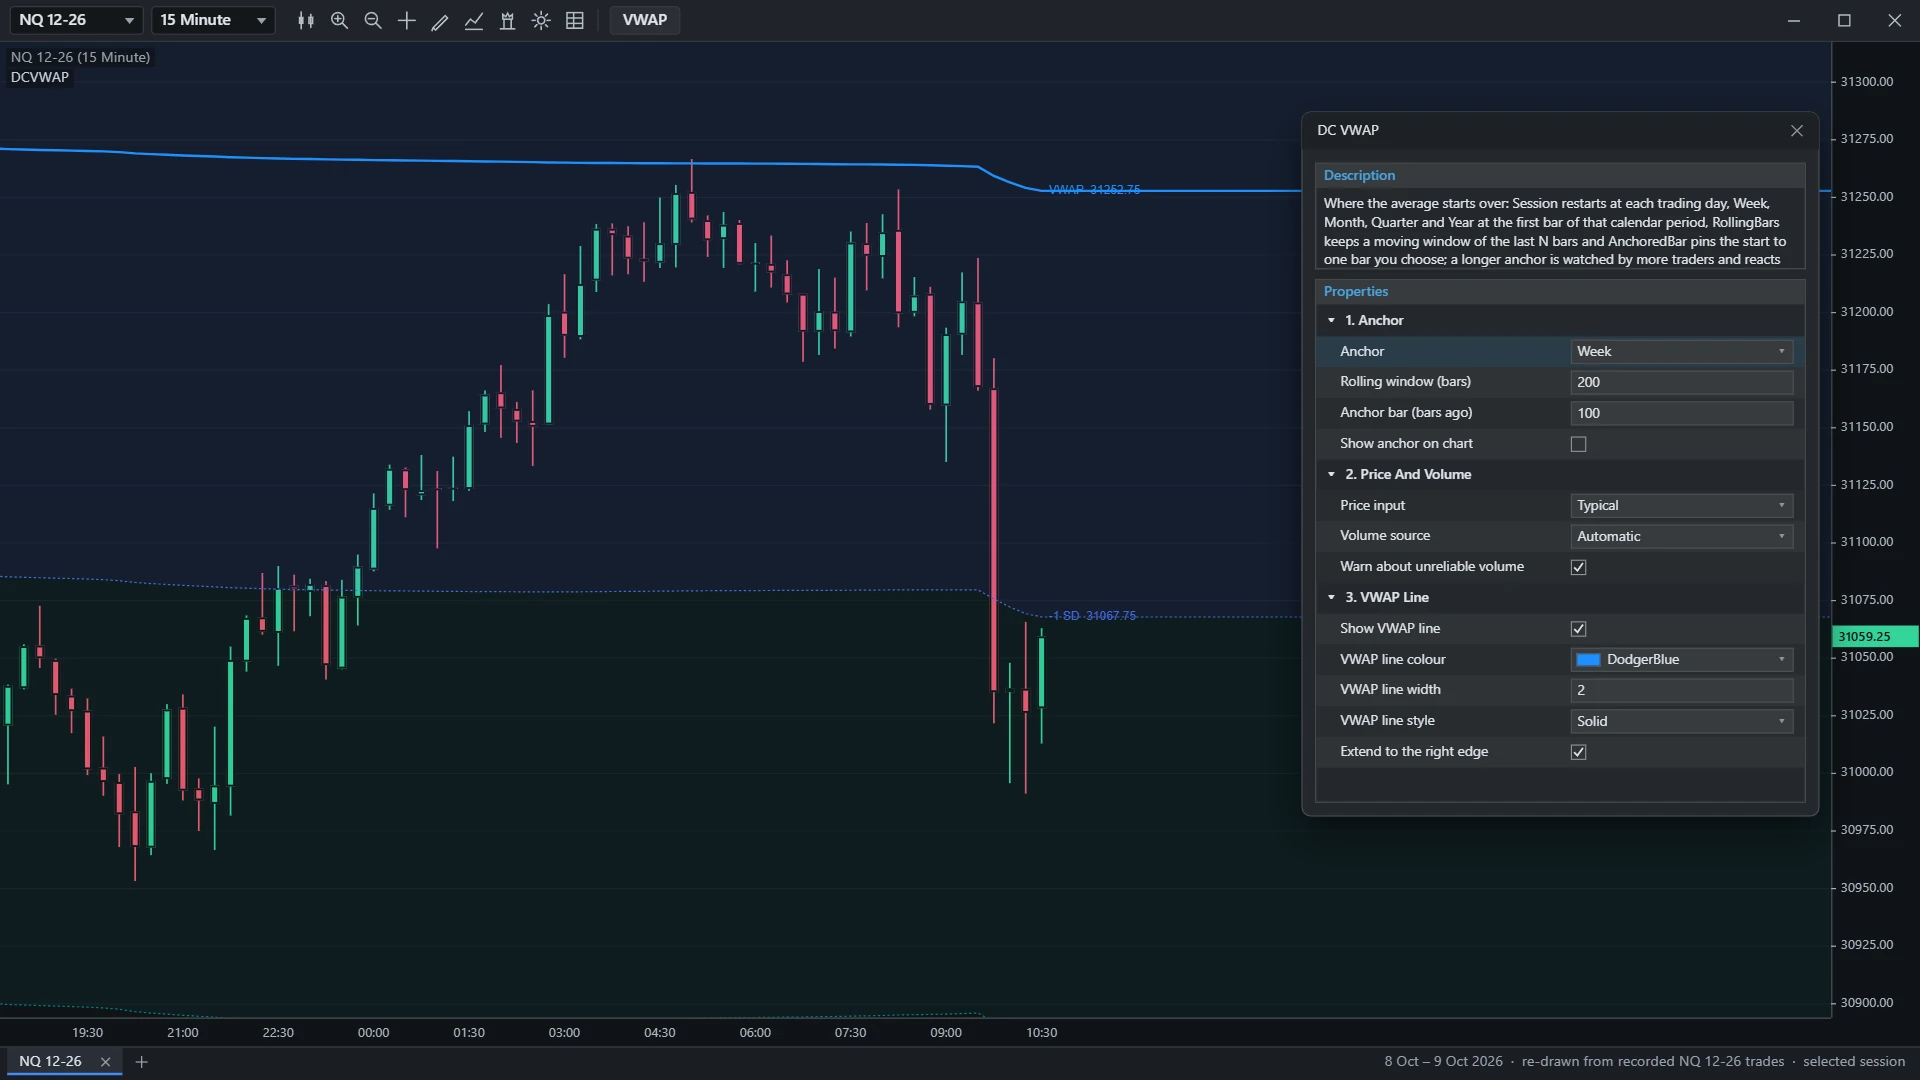
Momente aus aufgezeichneten Trades in NQ 12-26, gezeichnet nach den eigenen Regeln von DC VWAP in einem Chartfenster von NinjaTrader 8. Klicken Sie auf ein Bild, um es in voller Größe zu sehen.
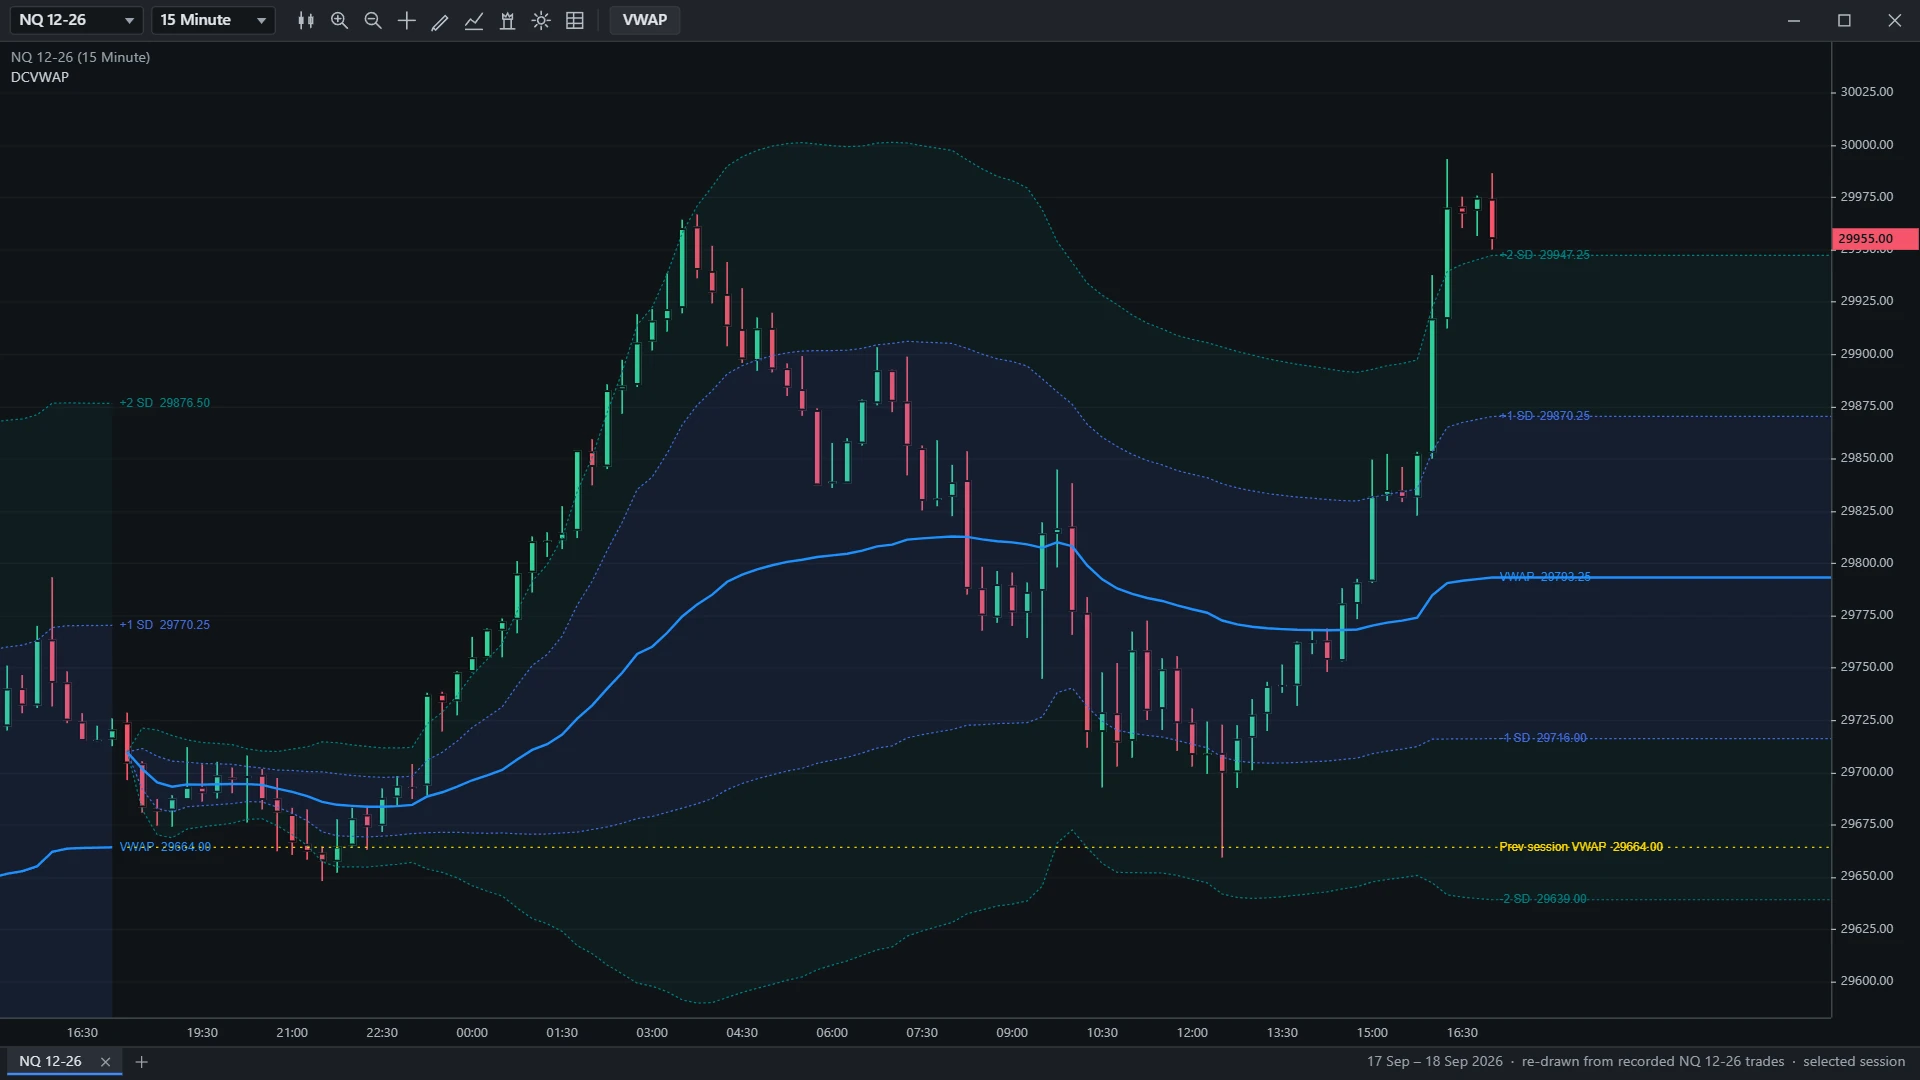
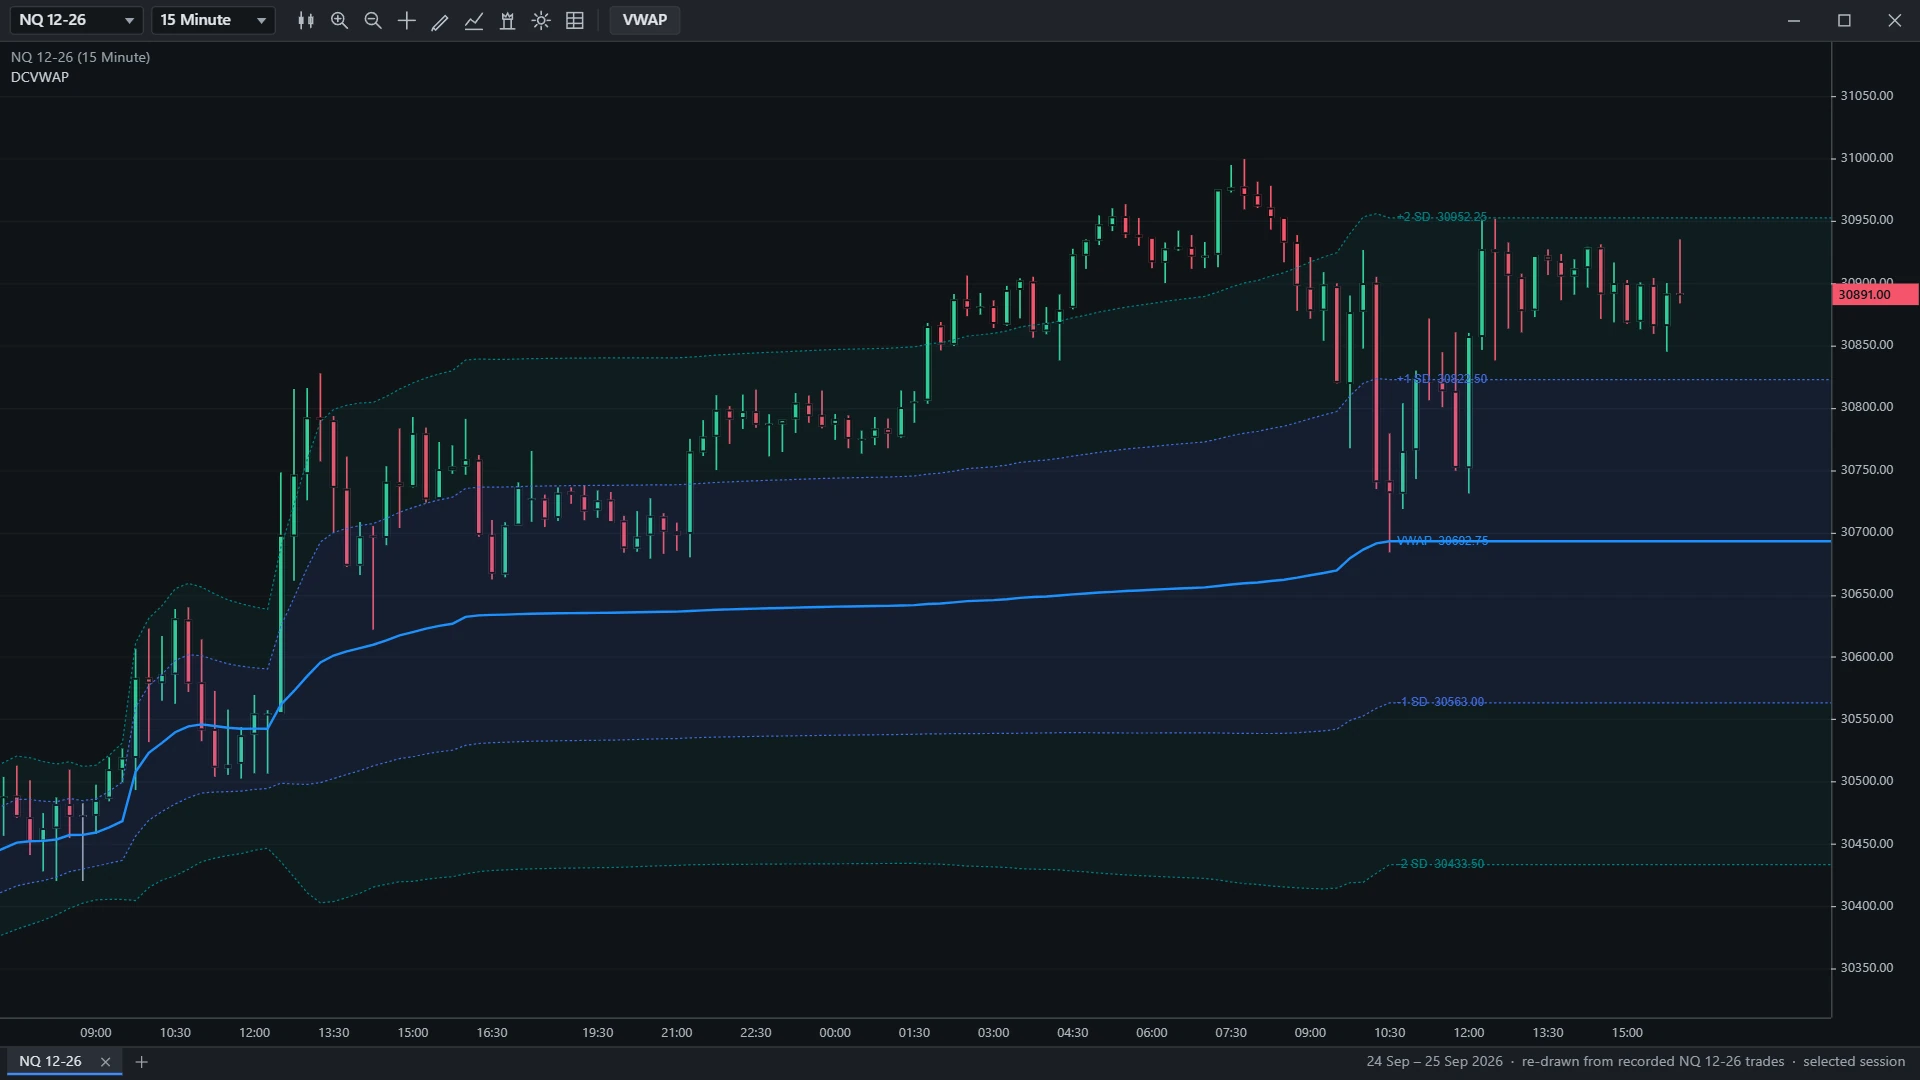
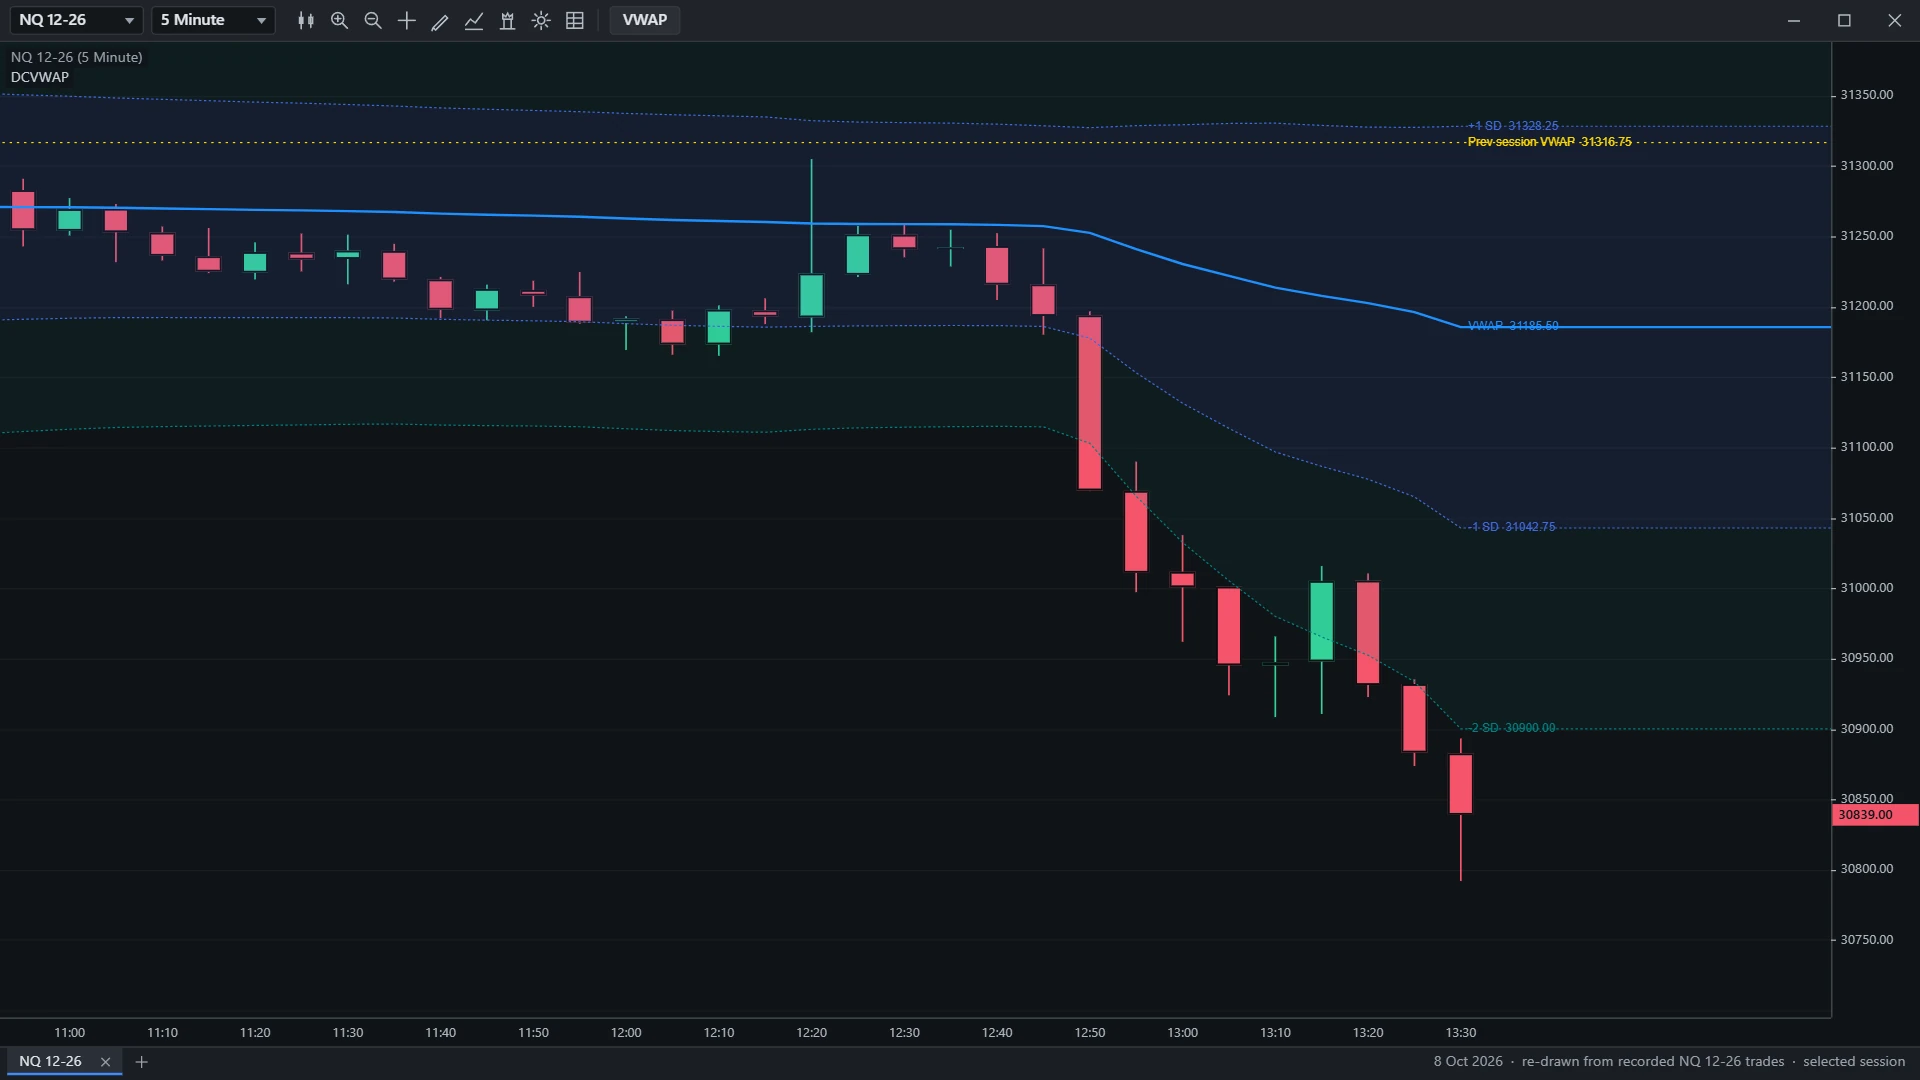
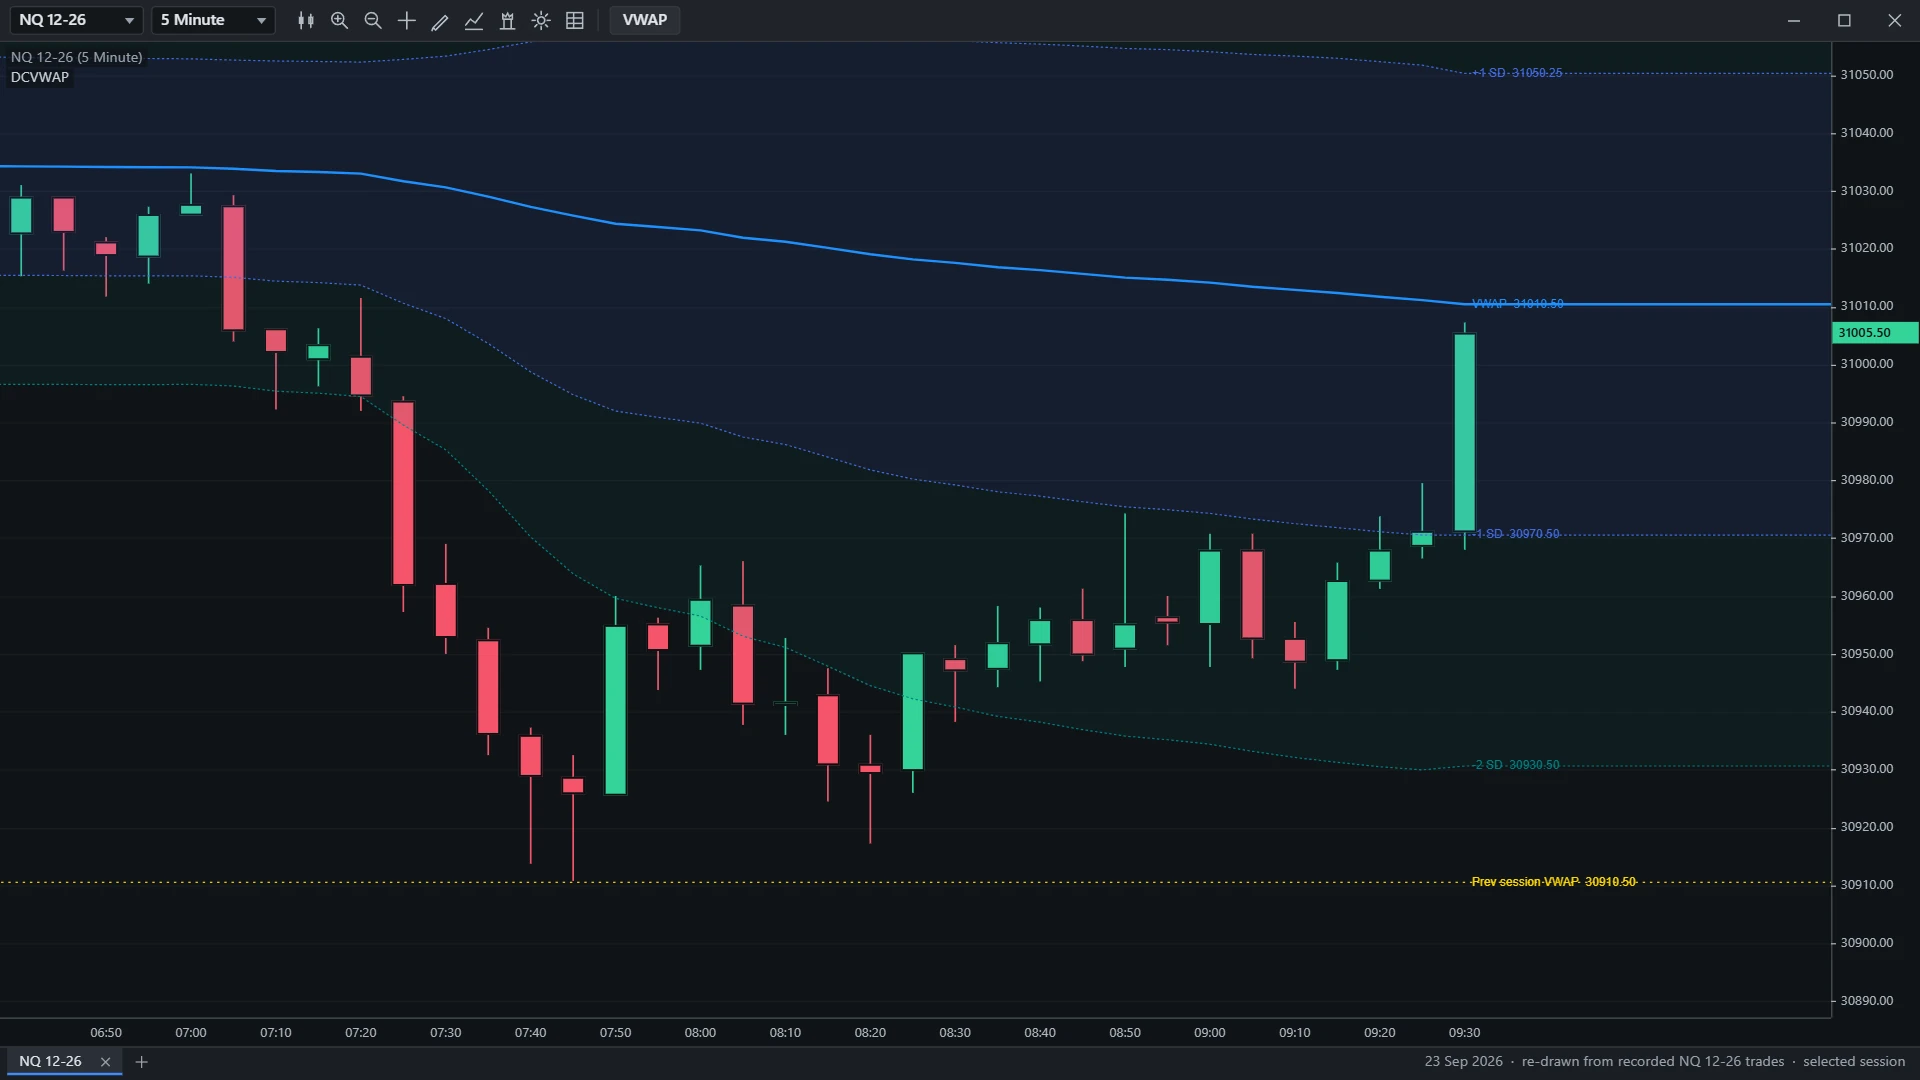
Nachgezeichnet aus den aufgezeichneten Trades ausgewählter Sessions in NQ 12-26 — Illustrationen, keine Handelsergebnisse.
Das Problem, an einem Dienstagmorgen
Sie sind seit 09:47 Uhr in NQ. Der Kurs steht dreißig Punkte von Ihrem Fill entfernt, und Sie wollen eines wissen: Sind Sie, gemessen an dem, was der Markt tatsächlich bezahlt hat, immer noch auf der billigen Seite, oder inzwischen das späte Geld?
Ein Session-VWAP beantwortet das gegen eine Session, die gestern Abend um 18:00 Uhr ET begonnen hat. Über die Balance, die sich seit dem Tief vom Donnerstag aufbaut — das Level, über das jeder Trader in Ihrem Feed spricht — sagt er nichts. Um ab dem Donnerstagstief zu messen, müssen Sie dort verankern, und ein Session-VWAP kann das nicht.
Dann ist da die Breite der Bänder. Der übliche Weg, sie zu zeichnen, ist eine Standardabweichung der Schlusskurse, die einen Bar mit zwölf Kontrakten genauso schwer zählt wie einen mit zwölftausend. Lassen Sie das durch die Nacht laufen, und die Breite zur Kassaeröffnung kann von Bars bestimmt sein, in denen kaum gehandelt wurde.
Wie er arbeitet
Drei laufende Summen, ein Durchgang über die Bars, und der Anker wird in dem Moment angewandt, in dem ein Wert gelesen wird, nicht wenn der Bar berechnet wird.
Vom ersten Bar an, den er hat, führt der Indikator drei laufende Summen — Volumen, Preis mal Volumen, und Preis im Quadrat mal Volumen. Sie werden nie zurückgesetzt.
Jeder Anker ist dann die Differenz zweier Einträge in diesen Arrays. Ein auf ein Jahr verankerter VWAP kostet genauso viel wie ein Session-VWAP, und der Wechsel zwischen beiden zeichnet sofort neu — kein Neuladen, kein erneutes Aufziehen des Indikators.
Die Bänder sind Vielfache der volumengewichteten Standardabweichung des Kurses um den VWAP, nicht einer schlichten Standardabweichung der Schlusskurse. Ein ruhiger Nacht-Bar wiegt nur so viel, wie in ihm gehandelt wurde.
Die Session-Grenzen kommen aus dem Session-Template des Instruments, nicht aus dem Kalenderdatum — eine Eröffnung am Sonntagabend gehört also zur Montags-Session. Das Zeitfenster muss den Bar außerdem enthalten, bevor ihm geglaubt wird: Fragt man NinjaTrader nach einer Zeit, die in einem Wochenende, einem Feiertag oder einer Wartungspause liegt, antwortet es mit der Session, die darauf folgt, und diese Antwort ungeprüft zu übernehmen würde die letzten Stunden vor einem Feiertag unter dem Tag danach ablegen.
Auf Tick-, Volumen-, Range- und Renko-Bars trägt ein Bar den Zeitstempel seines letzten Trades, der sich verschiebt, während der Bar entsteht — ein einzelner Bar kann also in der alten Periode beginnen und in der neuen enden. Die Periode dieses Bars wird auf jedem Tick neu entschieden statt einmal. Das ist der Grund, warum der Chart, den Sie den ganzen Vormittag beobachtet haben, und derselbe Chart nach einem Neuladen übereinstimmen.
Und wo die Gewichtung nicht das bedeuten kann, was ein VWAP normalerweise bedeutet — Gleichgewichtung gewählt, ein Instrument ohne gemeldetes Volumen, ein Feed, der Tickzahlen statt Kontrakte meldet —, sagt er das auf dem Chart, statt eine Linie zu zeichnen, die still etwas anderes bedeutet.
Der eine Punkt: die Bänder werden in einem verschobenen Koordinatensystem gerechnet
Das ist der Teil, den ein aus einem Tutorial zusammengesetzter VWAP falsch machen kann, ohne dass es jemand merkt.
Für eine Standardabweichung müssen Sie Preis im Quadrat mal Volumen aufsummieren. Auf einem Index-Future, der um 5.000 herum handelt, erreicht diese Summe über ein Jahr Bars die Größenordnung 1016 — und die Varianz darunter ist die Differenz zweier Zahlen dieser Größe. In doppelter Genauigkeit wirft diese Subtraktion die meisten signifikanten Stellen weg, die Sie hatten. Die Linie sieht weiterhin richtig aus. Die Bänder laufen still falsch, und sie laufen umso weiter falsch, je weiter zurück Sie verankern.
DC VWAP zieht von jedem Preis den Preis von Bar 0 ab, bevor er mit dem Volumen multipliziert und quadriert, und addiert diesen Versatz erst ganz am Ende wieder auf. Mit kleinen Zahlen zu arbeiten hält die Abweichung über Tausende von Bars auf einem Siebentausend-Punkte-Instrument ehrlich. Ihr Gegenstück steht eine Zeile weiter: Eine Varianz, die minimal negativ herauskommt — was eine Reihe identischer Preise erzeugen kann, um ein paar Einheiten an der letzten Stelle —, wird vor der Wurzel begrenzt, weil ein NaN an dieser Stelle die ganze Linie vom Chart nimmt.
Keines von beidem ist in der Ausgabe sichtbar, und keines ist die Art Sache, die später nachgereicht wird. Beide sind ausgeschrieben, mit ihren Gründen, über dem Code, der sie tut. Wenn das der Maßstab ist, nach dem der Rest eines Indikators gebaut sein soll, ist dies der Absatz, an dem Sie ihn messen sollten.
Was auf dem Chart erscheint
Sieben Dinge, alle optional, alle unten in den Werkseinstellungen. Zusammen messen sie, wo Volumen gehandelt wurde; die Entscheidungen bleiben bei Ihnen.
| Element | Standard | Was es ist |
|---|---|---|
| VWAP-Linie | DodgerBlue, durchgezogen, 2px | Der laufende volumengewichtete Durchschnittspreis vom Anker bis zum aktuellen Bar. Sie bewegt sich mit jedem Print und läuft bis zum rechten Rand. |
| Band 1 | 1,0 ×, RoyalBlue, gestrichelt | Eine volumengewichtete Standardabweichung darüber und darunter, beschriftet mit +1 SD und -1 SD. |
| Band 2 | 2,0 ×, Teal, gestrichelt | Zwei Abweichungen hinaus. Band 3 (3,0 ×, violett) ist vorhanden und ab Werk aus. |
| Band-Füllungen | An, 12 % und 8 % | Schattierte Streifen zwischen den Nachbarn — VWAP bis Band 1, Band 1 bis Band 2 —, nie eine über der anderen, damit die Deckkraft-Einstellung meint, was sie sagt. |
| VWAP der Vorperiode | Gold, unterbrochene Linie | Der Schluss-VWAP der vorigen Periode, als flaches Niveau gehalten und beschriftet mit Prev session VWAP, Prev week VWAP und so weiter. |
| Anker-Notiz | An | Eine Zeile oben im Panel, die nennt, welcher Anker tatsächlich läuft, wie viele Perioden er gefunden hat, wie viele Tage Historie geladen sind und woher die Grenzen kamen: DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Linien-Beschriftungen | An, mit Preis | Jeder Lauf wird an seinem eigenen rechten Ende beschriftet, nicht nur der jüngste — scrollen Sie einen Bildschirm zurück, und die Ablesungen sind weiterhin benannt. VWAP 5012.25 |
44 Einstellungen in 8 Abschnitten, erreichbar über eine einzige Schaltfläche VWAP in der Chart-Toolbar. Das Toolbar-Fenster und NinjaTraders eigener F6-Dialog werden aus denselben Namen in derselben Reihenfolge gebaut, sie können sich also nicht darüber uneinig sein, wie etwas heißt. Der Preis-Input kann typical, median, close oder average sein; die Bandbasis Standardabweichung oder ein schlichter Prozentsatz des VWAP.
Voraussetzungen
Diese Tabelle ist die, die Sie vor dem Bezahlen lesen sollten. Sie ist absichtlich kurz.
| Plattform | NinjaTrader 8, Windows |
|---|---|
| Order Flow+ nötig | Nein. Ohne es verschlechtert sich nichts. Jeder Input kommt aus Open, High, Low, Close, Volumen und Zeit des Charts selbst, dazu das Session-Template des Instruments. |
| Tick Replay | Nicht erforderlich, weder für historische Bars noch für Echtzeit. Die Rechnung nutzt eine Beobachtung je Chart-Bar, ein Bar, der vor dem Laden des Indikators geschlossen hat, ist also voll verwertbar. |
| Zusätzliche Datenreihen | Keine. Ein Instrument, eine Reihe — kein Minuten- oder volumetrischer Feed im Hintergrund. |
| Bar-Typen | Alle. Minute, Sekunde, Tick, Volumen, Range und Renko eingeschlossen — im Indikator gibt es nirgends eine Charttyp-Einschränkung. |
| Instrumente | Alles, dessen Feed Volumen meldet — ES, NQ, RTY, CL, GC und der Rest. Auf Spot-Forex, wo Feeds Tickzahlen statt Kontrakte melden, ist die Linie ein tickgewichteter Durchschnittspreis, und der Chart sagt das. |
| Preis | 299 $ einmalig, dauerhafte Updates |
Womit er zusammenspielt
Wo DC VWAP in der Suite steht, Werkzeug für Werkzeug.
DC Key Levels zeichnet den Schluss-VWAP von gestern bereits. Er kommt aus einer Minuten-Aufsummierung im Hintergrund, unabhängig davon, auf welchem Zeitrahmen Ihr Chart steht, und er kommt als eine weitere Linie auf einer Karte von Leveln an. DC VWAP gibt Ihnen die laufende Linie, ihre Streuungsbänder und jeden Anker, den Sie wählen, aufsummiert auf genau der Reihe, die Sie ansehen.
Der Ein-Satz-Test: Key Levels gibt Ihnen die fertige Zahl von gestern als ein weiteres Level; DC VWAP gibt Ihnen die laufende Linie von heute, wie weit der Kurs von ihr entfernt ist, und einen Anker, der nicht die Session ist.
Ein praktischer Hinweis, wenn Sie beide laufen lassen: Sie haben denselben Standard DodgerBlue, durchgezogen, 2px — geben Sie einem davon eine eigene Farbe, dann hebt sich die laufende Linie von heute von der fertigen von gestern ab.
Ein POC ist ein Modus — der eine meistgehandelte Preis. Ein VWAP ist ein Mittel. Sie können sich widersprechen, und der Widerspruch ist die Information. Kein gemeinsamer Code, kein Konflikt.
Ein weiterer Indikator der Suite, der kein Order Flow+ braucht. POC Candle markiert den meistgehandelten Preis innerhalb jedes Bars; DC VWAP mittelt über Bars hinweg ab einem Anker. Vollkommen verschiedene Maßstäbe.
Die brauchen Order Flow+ und eine volumetrische Reihe. DC VWAP nicht, er läuft also am Tag der Installation, bevor Sie entschieden haben, ob Sie NinjaTrader für das Add-on bezahlen.
DC VWAP — 299 $
Einmal bezahlt, dauerhaft lizenziert, Updates inklusive — drei Rechner, pro Person. Lieferung in dem Moment, in dem Sie zahlen: ein Portalkonto und ein Lizenzschlüssel. Stripe ist der Verkäufer, und der angezeigte Preis ist der Gesamtbetrag. Vierzehn Tage, um es sich anders zu überlegen, ohne Begründung — auf dieses Recht sollen Sie nicht verzichten.
Häufige Fragen
Brauche ich Order Flow+ oder Tick Replay?
Weder noch. Keine volumetrische Reihe, kein Bid/Ask-Zugriff, keine zweite Datenreihe — jeder Input ist Open, High, Low, Close, Volumen und Zeit des Charts selbst, dazu das Session-Template des Instruments. Historische Bars funktionieren sofort, ohne Neuladen und ohne ein Tick-Replay-Flag, an das man denken müsste.
Was bietet er über einen schlichten Session-VWAP hinaus?
Drei Dinge. Er bietet sieben Anker, von denen zwei überhaupt keine Kalenderperioden sind — ein rollierendes Fenster von N Bars und ein Bar, den Sie festnageln. Seine Bänder kommen aus der volumengewichteten Standardabweichung des Kurses um den VWAP, nicht aus einer schlichten Standardabweichung der Schlusskurse. Und er behält den Schluss-VWAP der Vorperiode als Niveau auf dem Chart.
Wie nagele ich den Anker an einem Bar fest?
Setzen Sie Anchor auf AnchoredBar und tippen Sie ein, wie viele Bars zurück dieser Bar liegt. Der Anker bleibt auf diesem Bar, Ihrem Swing-Hoch oder Ihrer News-Kerze, während neue Bars entstehen; tippen Sie die Zahl neu ein, um ihn zu verschieben.
Wie prüfe ich, welcher Anker läuft?
Lesen Sie die Notiz oben links auf dem Chart. Wenn dort anchor: Session gefolgt von einer Periodenzahl steht, beginnt der VWAP mit jeder Session neu. Steht dort ein anderer Anker, stammt er aus einem gespeicherten Chart- oder Workspace-Template: Öffnen Sie die VWAP-Schaltfläche in der Toolbar und setzen Sie Anchor auf Session. Auf einem Chart mit weniger als einem Jahr Daten zeigt ein Jahres-Anker eine einzige Periode über den ganzen Chart.
Funktioniert er auf Renko?
Ja, und auf jedem anderen Bar-Typ — im Indikator gibt es nirgends eine Charttyp-Einschränkung. Der Fall, dass sich der Zeitstempel eines Bars verschiebt, während er entsteht — was Tick-, Volumen-, Range- und Renko-Bars alle tun —, wird ausdrücklich behandelt.
Kann ich einen Session-VWAP und einen Wochen-VWAP gleichzeitig zeigen?
Ja: Ziehen Sie den Indikator zweimal auf den Chart, mit einem anderen Anker und einer anderen Farbe je Instanz.
Was passiert auf Spot-FX oder einem Instrument ohne Volumen?
Auf Spot-FX, wo Feeds Tickzahlen statt Kontrakte melden, wird die Linie nach gehandelten Ticks statt nach Größe gewichtet, und der Chart sagt das. Auf einem Instrument, das überhaupt kein Volumen meldet, fällt er auf Gleichgewichtung zurück und beschriftet die Linie als ungewichteten Durchschnitt; zwingen Sie dort die Volumenquelle auf Bar-Volumen, zeichnet er nichts, statt etwas Irreführendes zu zeichnen.
Founder-Preis sichern
Jeder Indikator, der Copier und der Telegram-Agent, dauerhaft: 922,50 $ für die ersten dreizehn Founder, danach 1.845 $ bis zur fünfzigsten Founder-Lizenz. Lizenz und Portal-Konto werden mit der E-Mail-Adresse angelegt, mit der Sie bezahlen.