US$ 299, licença vitalícia
VWAP para NinjaTrader 8, ancorada onde você quiser
Em resumo: o DC VWAP mede o preço médio ponderado pelo volume a partir de uma âncora que você escolhe — sessão, semana, mês, trimestre, ano, uma janela móvel de N barras ou uma barra que você fixa — e desenha essa linha, até três bandas construídas a partir do desvio padrão do preço em torno dela, ponderado pelo volume, e a VWAP de fechamento do período anterior, mantida no gráfico como um nível horizontal.
Por que pagar por uma VWAP? O DC VWAP só lê a abertura, a máxima, a mínima, o fechamento, o volume e o horário do próprio gráfico, então roda numa licença comum do NinjaTrader — e deixa você colocar a âncora na barra que realmente importou.
Requer NinjaTrader 8 no Windows. Sem Order Flow+, sem Tick Replay, sem barras volumétricas, sem segunda série de dados.
 8
- A VWAP da sessão A média, ponderada pelo volume, do preço típico de cada barra de 15 minutos desde que esta sessão abriu, às 18:00 ET da noite anterior. Ela recomeça a cada sessão, nos limites do horário de negociação do instrumento.
- Até a VWAP, depois para longe dela A barra das 10:45 desceu até 31480.00 com a VWAP da sessão em 31479.41 e depois fechou em 31572.75. Até as 11:30, o preço chegou a 31616.50.
- Bandas ponderadas pelo tamanho As bandas ficam a 1 e 2 desvios padrão do preço em relação à VWAP, ponderados pelo volume: a barra das 09:45, com 45.151 contratos, pesa muito mais do que uma barra calma do overnight.
- Rótulo no fim da linha Cada linha leva o seu preço na última barra da sessão, e a sessão mais recente se estende reta para a direita. A VWAP de fechamento de ontem fica no gráfico como um nível dourado; aqui ela está abaixo da visão, em 31198.50.
- Sete âncoras, sem Order Flow+ A nota no gráfico indica a âncora em uso e de onde vieram os limites dela. Sessão, semana, mês, trimestre, ano, uma janela móvel ou uma barra que você fixa; não é preciso Order Flow+, Tick Replay nem uma segunda série de dados.
Em sessões gravadas
DC VWAP em sessões gravadas do NQ
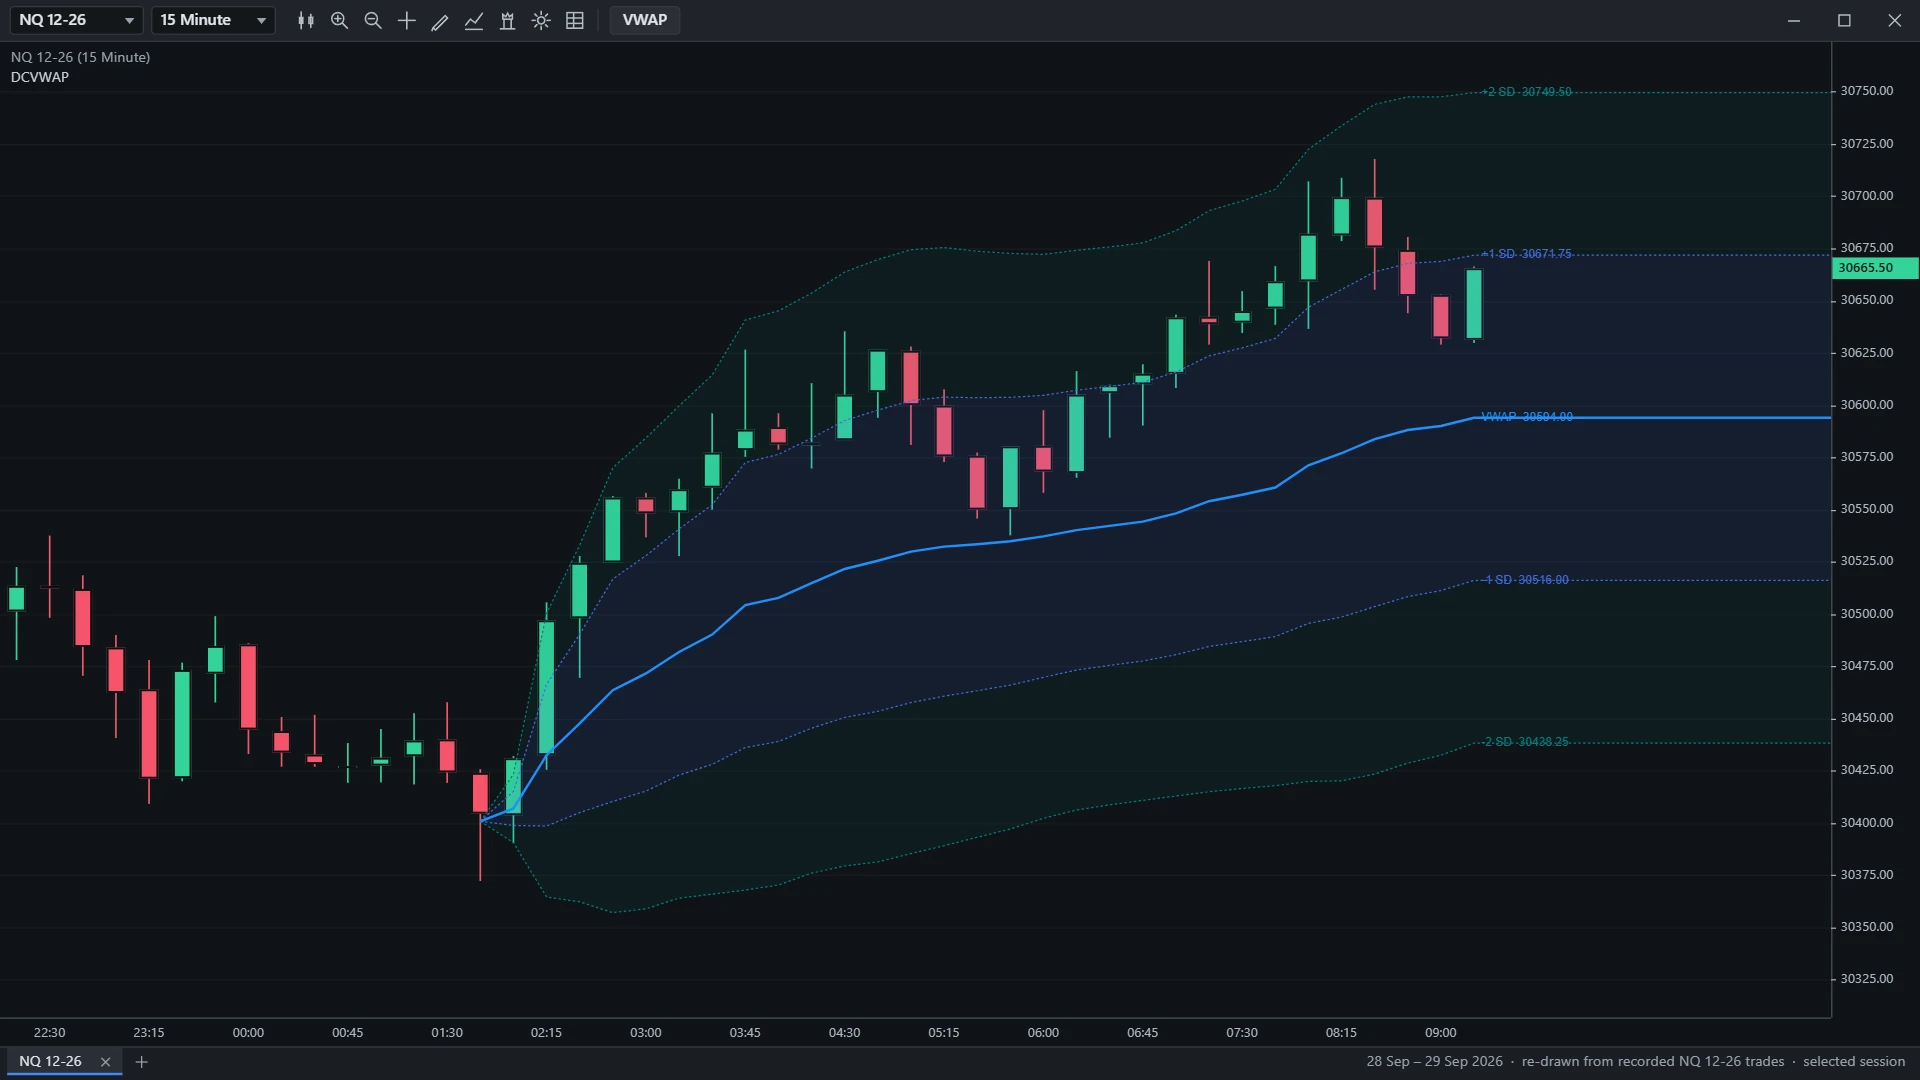
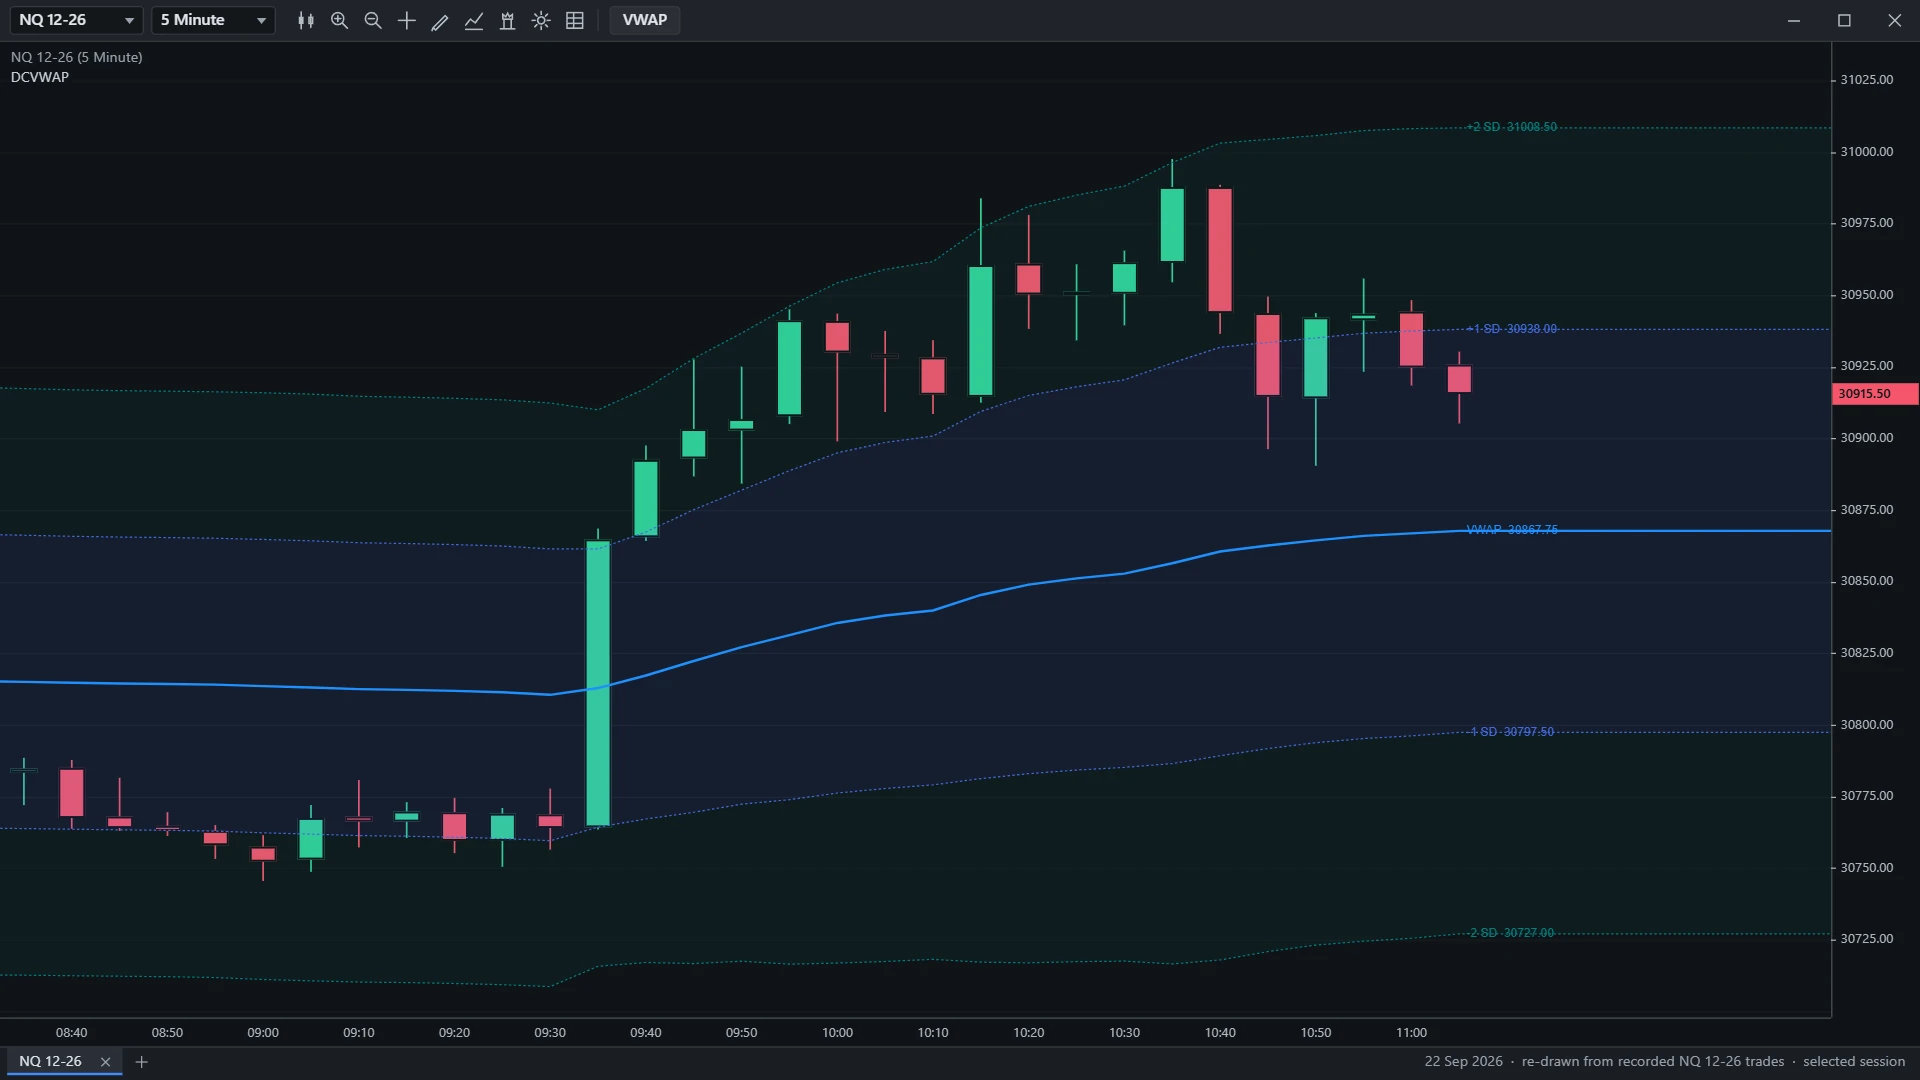
Momentos de negócios gravados do NQ 12-26, desenhados pelas próprias regras do DC VWAP numa janela de gráfico do NinjaTrader 8. Clique numa imagem para vê-la em tamanho real.
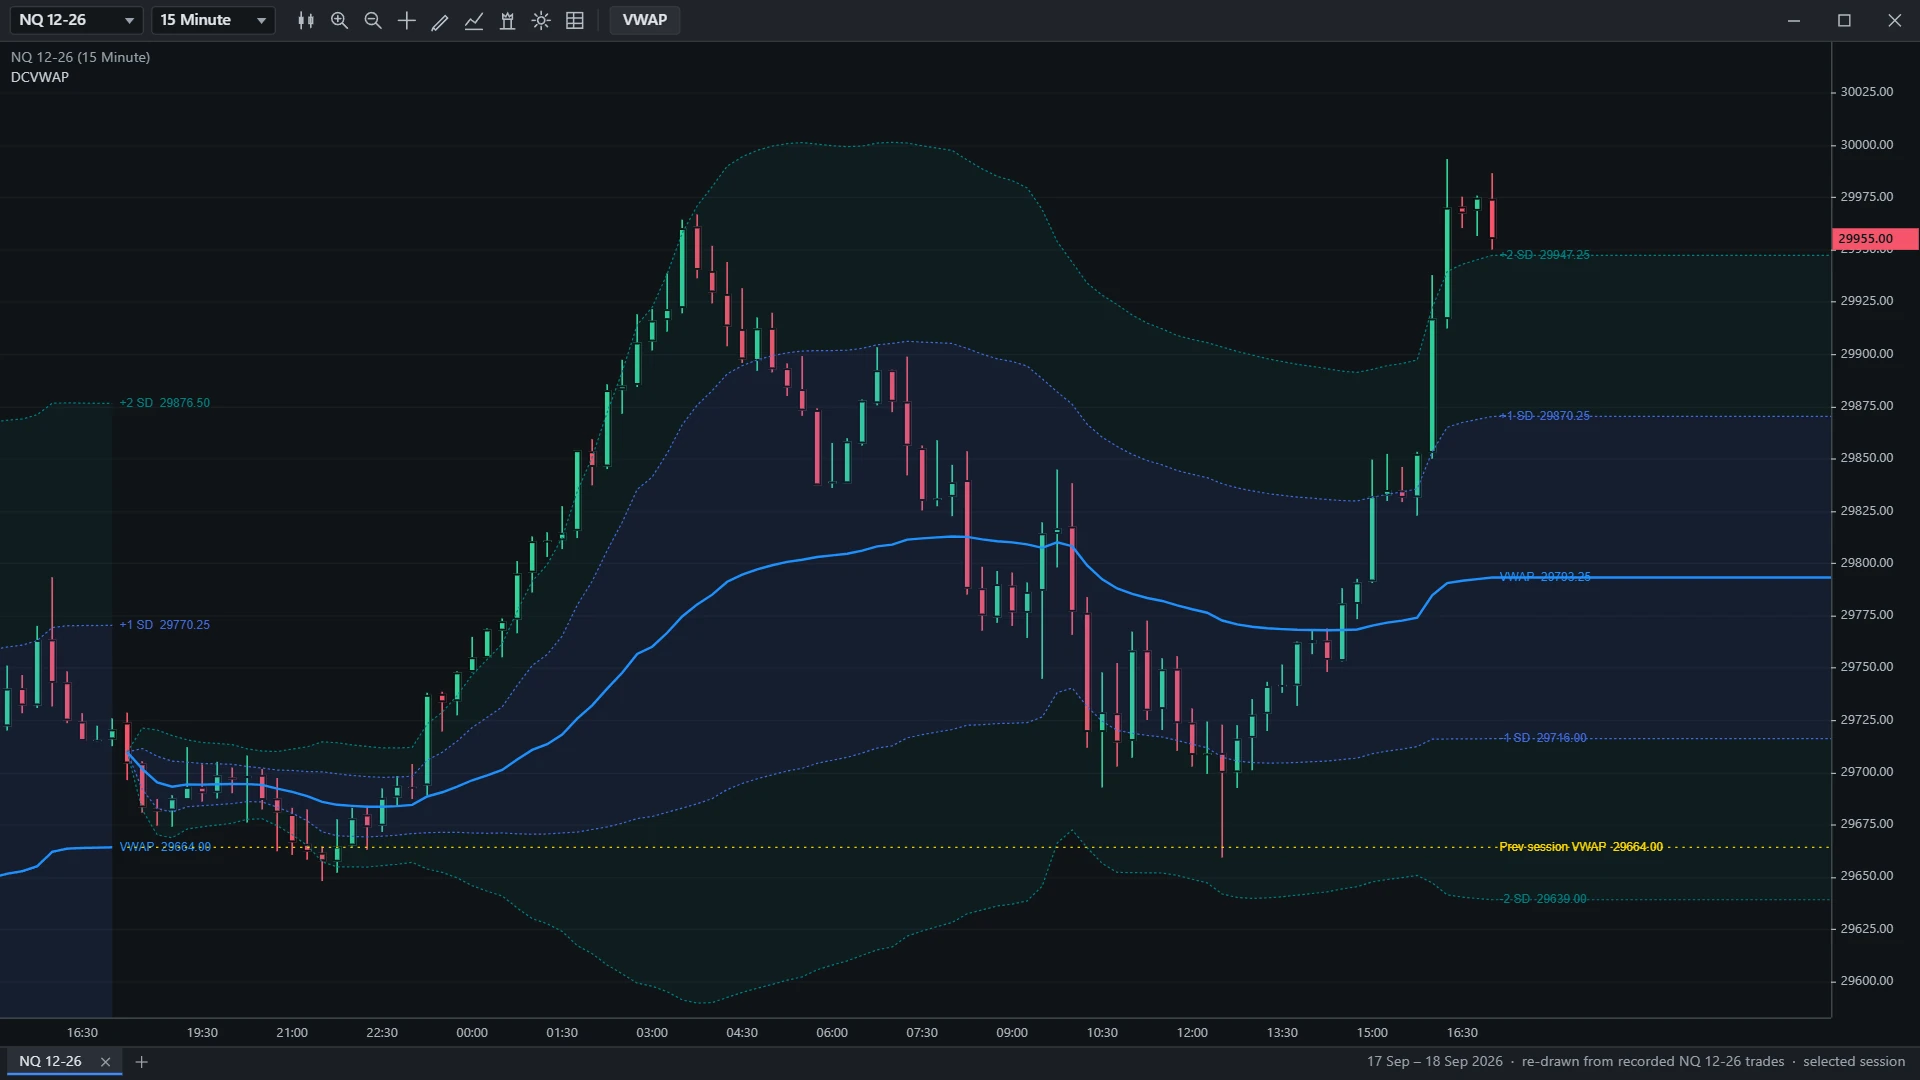
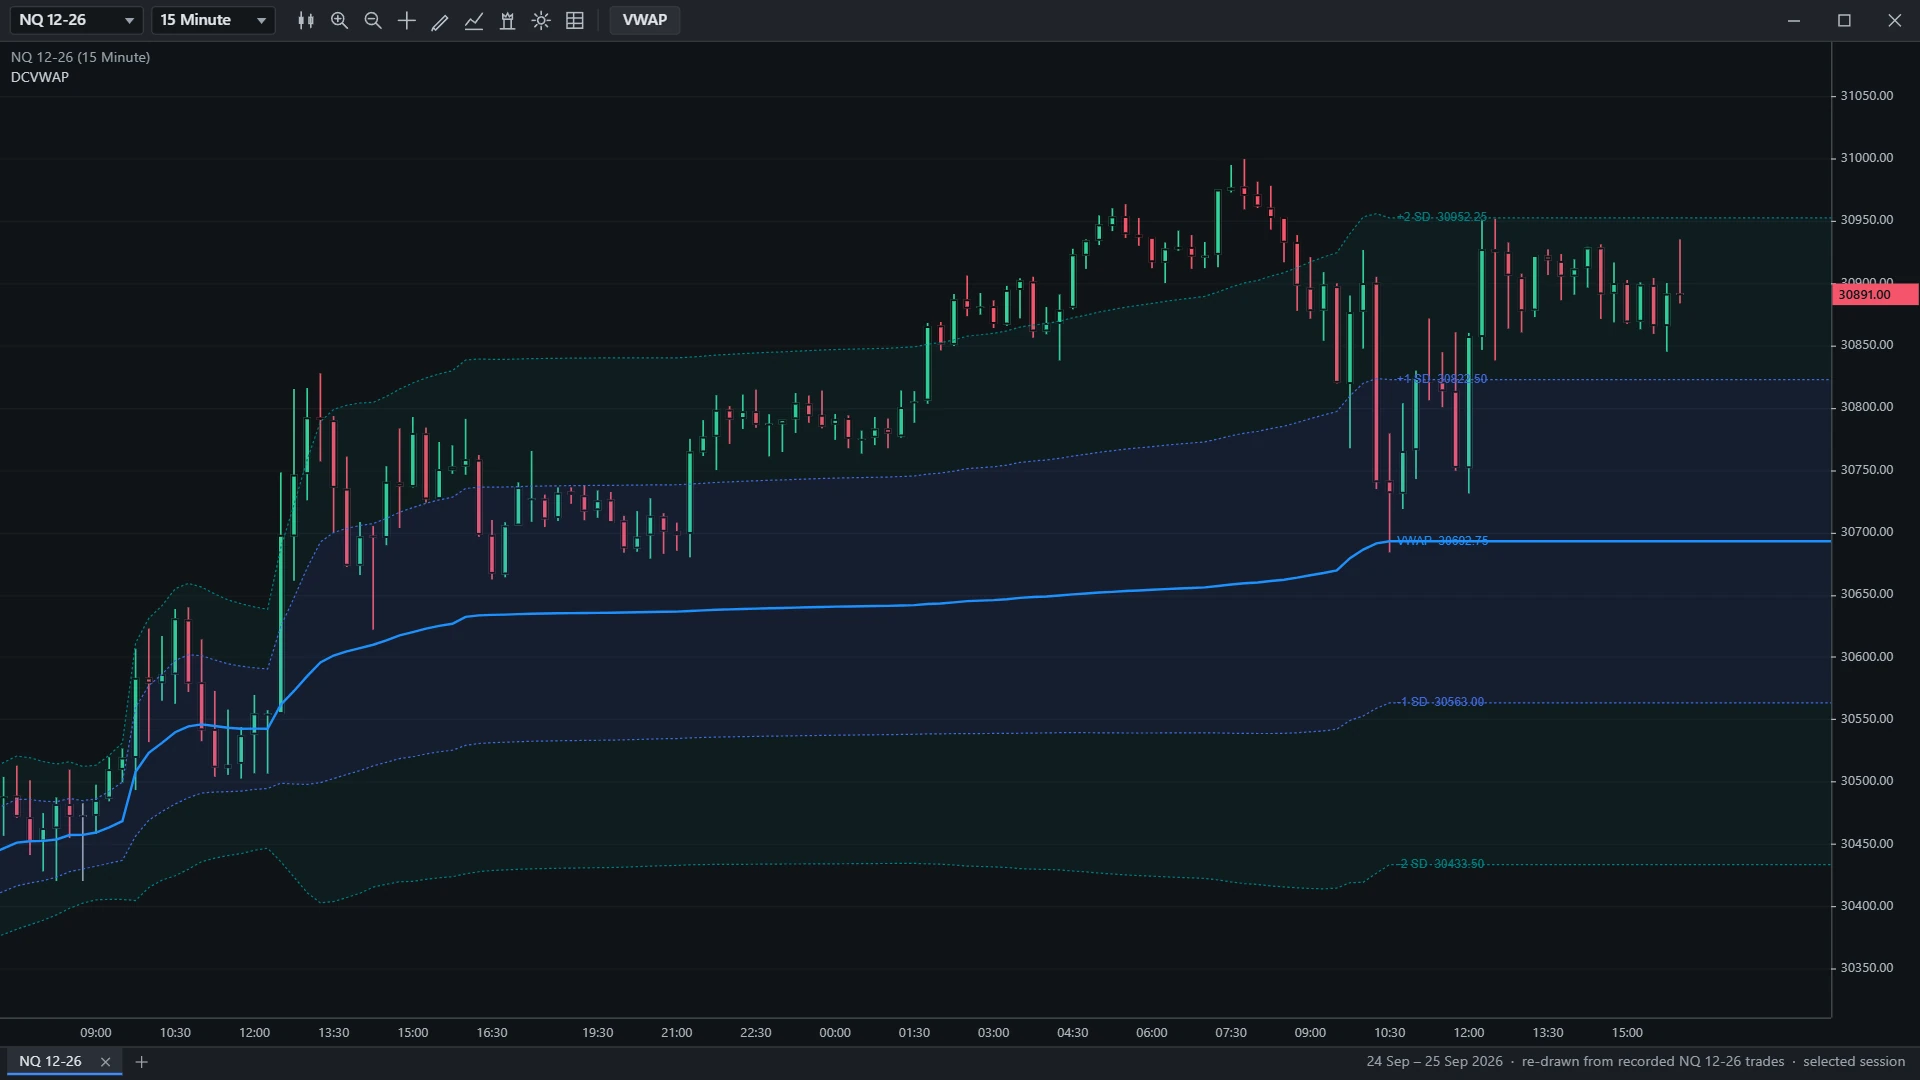
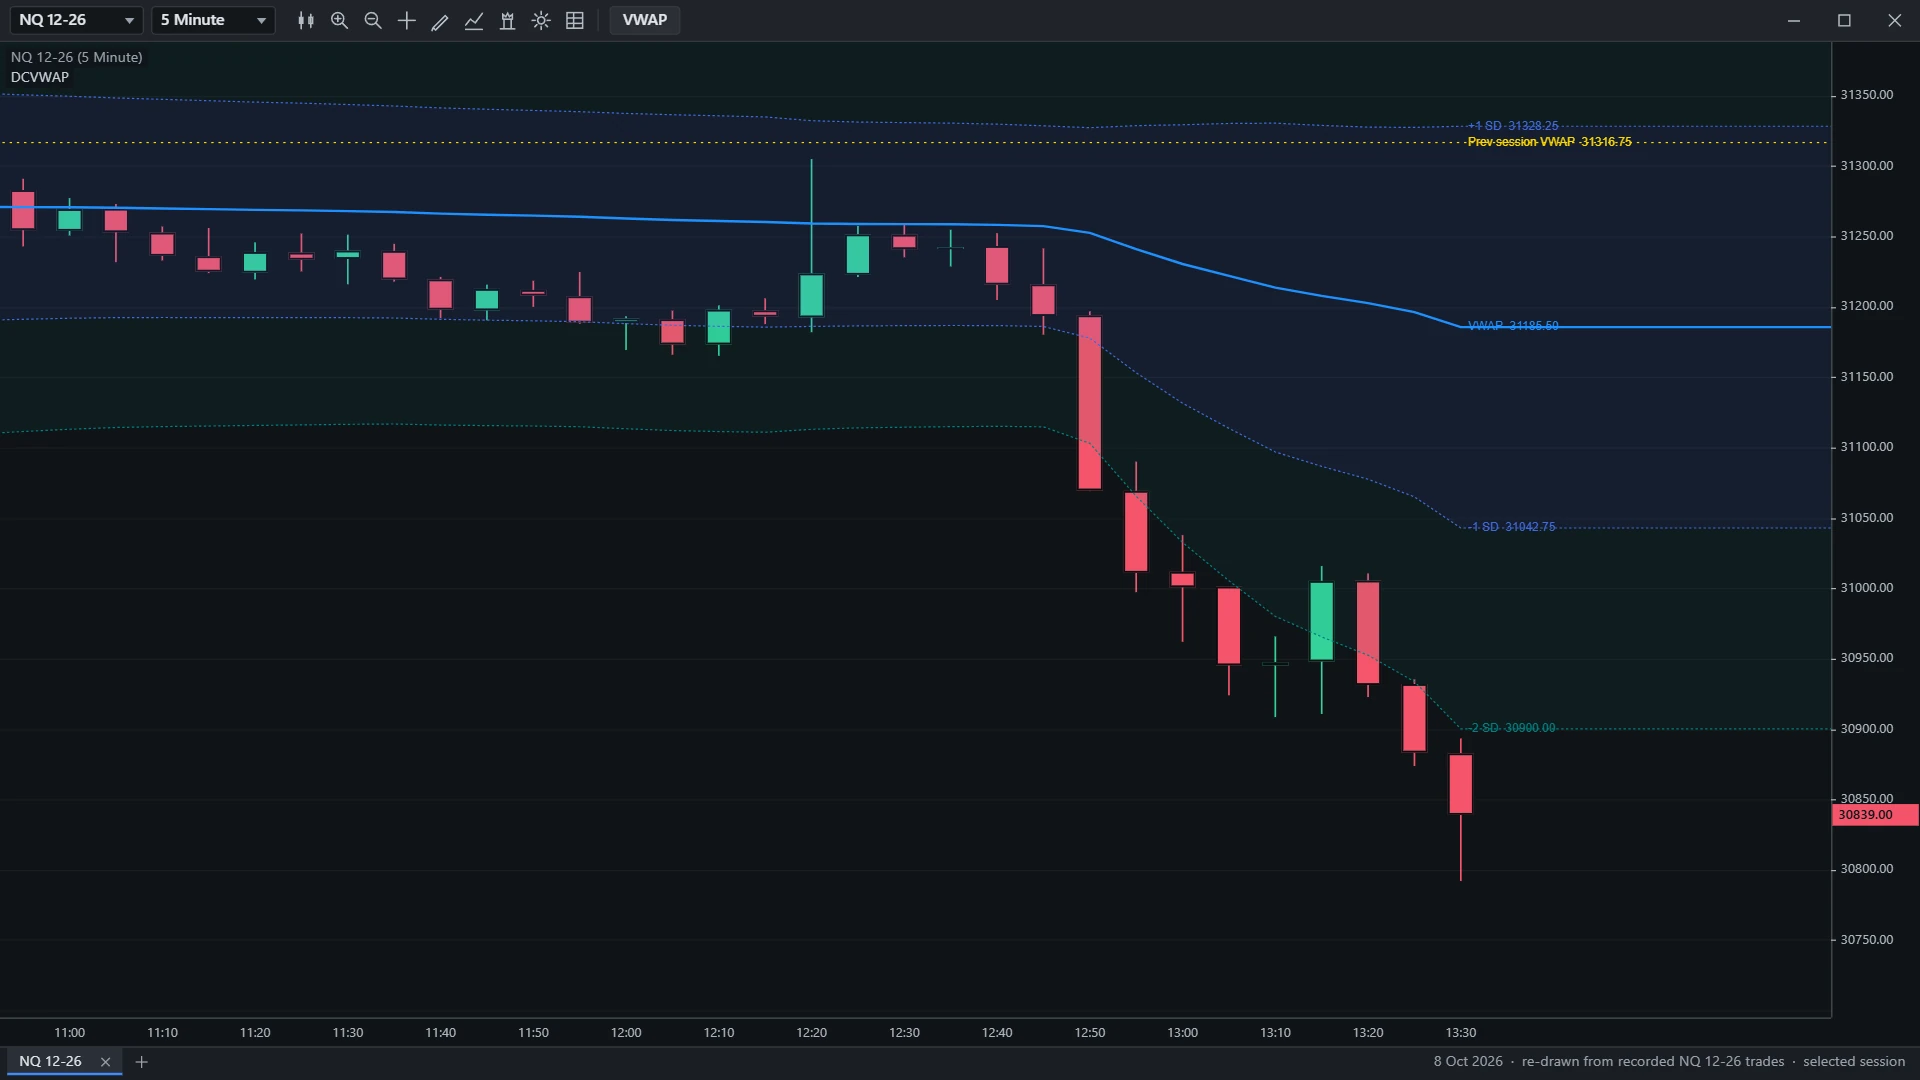
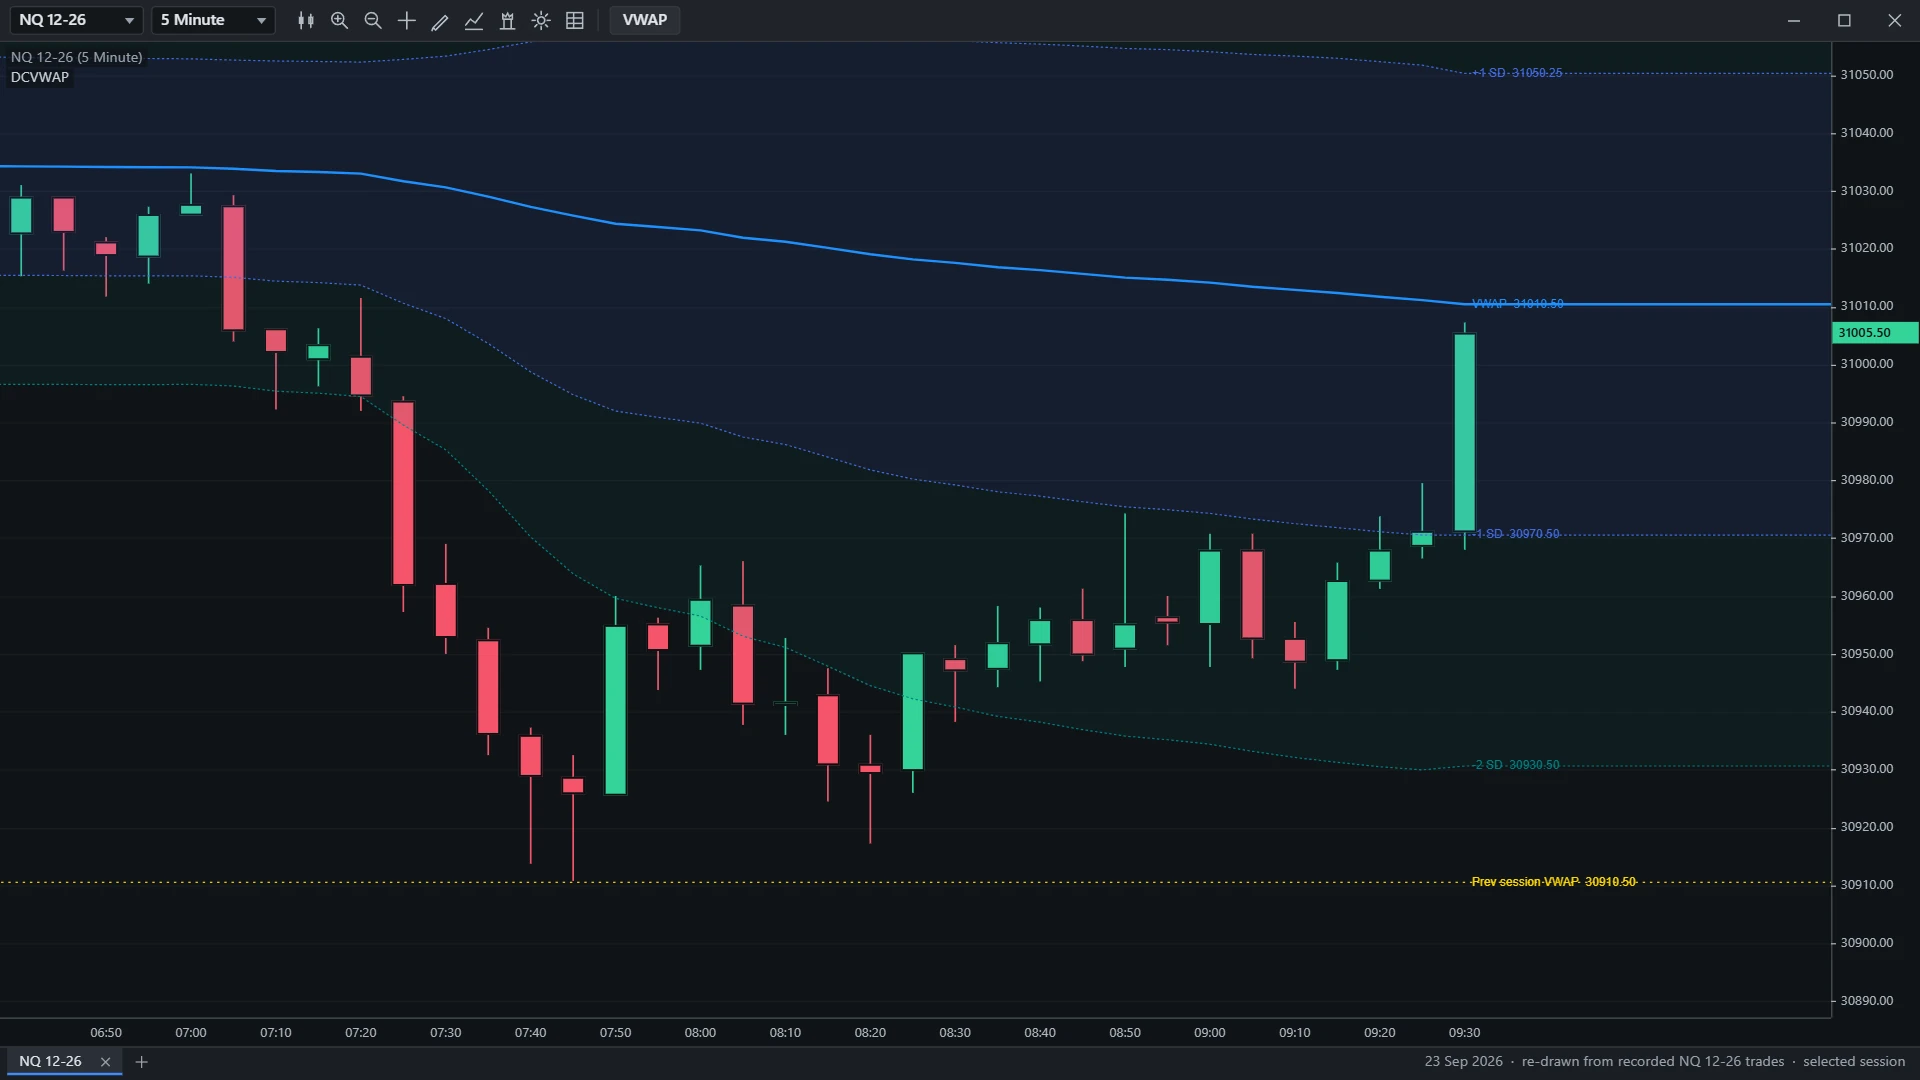
Redesenhado a partir de negócios gravados do NQ 12-26 em sessões selecionadas — ilustrações, não resultados de operações.
O problema, numa terça-feira de manhã
Você está posicionado no NQ desde as 09:47. O preço está a trinta pontos de onde você foi executado, e você quer saber uma coisa só: em relação ao que o mercado de fato pagou, isso ainda é o lado barato ou agora é você quem chegou atrasado?
Uma VWAP de sessão responde isso em relação a uma sessão que abriu ontem à noite, às 18:00 ET. Ela não diz nada sobre o equilíbrio que vem se formando desde a mínima de quinta-feira — o nível de que todo trader na sua timeline está falando. Para medir a partir da mínima de quinta, você precisa ancorar ali, e uma VWAP de sessão não consegue.
Depois vem a largura das bandas. O jeito usual de desenhá-las é um desvio padrão dos fechamentos, que dá a uma barra que negociou doze contratos exatamente o mesmo peso de uma barra que negociou doze mil. Passe isso pelo overnight e a largura das bandas na abertura do pregão regular pode ser definida por barras que quase não negociaram.
Como funciona
Três somas acumuladas, uma única passada pelas barras e a âncora aplicada no momento em que um valor é lido, e não quando a barra é calculada.
Desde a primeira barra que tem, o indicador mantém três totais acumulados — volume, preço vezes volume e preço ao quadrado vezes volume. Eles nunca são zerados.
Qualquer âncora passa a ser a diferença entre duas entradas desses arrays. Uma VWAP ancorada no ano custa o mesmo que uma de sessão, e alternar entre elas redesenha na hora — sem recarregar, sem reaplicar o indicador.
As bandas são múltiplos do desvio padrão do preço em torno da VWAP ponderado pelo volume, e não de um simples desvio padrão do fechamento. Uma barra calma do overnight pesa apenas o que negociou.
Os limites de sessão vêm do template de sessão do próprio instrumento, e não da data do calendário — então uma abertura no domingo à noite pertence à sessão de segunda-feira. A janela de horário também precisa conter a barra para que a resposta seja aceita: perguntado sobre um horário que cai num fim de semana, num feriado ou numa pausa de manutenção, o NinjaTrader responde com a sessão que vem depois, e aceitar essa resposta sem conferir jogaria as últimas horas antes de um feriado para o dia seguinte.
Em barras de tick, volume, range e Renko, cada barra leva o horário do seu último negócio, que muda enquanto a barra se forma — então uma barra pode começar no período antigo e terminar no novo. O período dessa barra é decidido de novo a cada tick, e não uma vez só. É por isso que o gráfico que você acompanhou a manhã inteira e o mesmo gráfico depois de recarregar batem um com o outro.
E quando a ponderação não pode significar o que uma VWAP normalmente significa — peso igual selecionado, um instrumento que não informa volume, um feed que informa contagem de ticks em vez de contratos — ele avisa no gráfico em vez de desenhar uma linha que, sem dizer nada, significa outra coisa.
O ponto principal: as bandas são calculadas num sistema de coordenadas deslocado
Esta é a parte que uma VWAP montada a partir de um tutorial pode errar sem que ninguém perceba.
Para obter um desvio padrão, você precisa acumular o preço ao quadrado vezes o volume. Num futuro de índice negociado perto de 5.000, essa soma chega à ordem de 1016 ao longo de um ano de barras — e a variância por trás dela é a diferença entre dois números desse tamanho. Em precisão dupla, essa subtração joga fora a maior parte dos dígitos significativos que você tinha. A linha continua parecendo certa. As bandas erram em silêncio, e erram mais quanto mais para trás você ancora.
O DC VWAP subtrai de cada preço o preço da barra 0 antes de multiplicar pelo volume e elevar ao quadrado, e só soma esse deslocamento de volta no final. Trabalhar com números pequenos mantém o desvio correto ao longo de milhares de barras num instrumento de sete mil pontos. O cuidado irmão está uma linha abaixo: uma variância que sai levemente negativa — o que uma sequência de preços idênticos pode produzir, por algumas unidades na última casa — é travada em zero antes da raiz quadrada, porque um NaN ali tira a linha inteira do gráfico.
Nenhum dos dois aparece no resultado, e nenhum é o tipo de coisa que se acrescenta depois. Os dois estão escritos, com os motivos, acima do código que os executa. Se esse é o padrão com que você quer que o resto de um indicador seja construído, é por este parágrafo que você deve julgá-lo.
O que você vê no gráfico
Sete elementos, todos opcionais, todos com os padrões de fábrica abaixo. Juntos, eles medem onde o volume foi negociado; as decisões continuam sendo suas.
| Elemento | Padrão | O que é |
|---|---|---|
| Linha da VWAP | DodgerBlue, contínua, 2px | O preço médio ponderado pelo volume ao vivo, da âncora até a barra atual. Ela se move a cada negócio e se estende até a borda direita. |
| Banda 1 | 1,0 ×, RoyalBlue, tracejada | Um desvio padrão ponderado pelo volume acima e abaixo, com as legendas +1 SD e -1 SD. |
| Banda 2 | 2,0 ×, Teal, tracejada | Dois desvios de distância. A banda 3 (3,0 ×, roxa) está disponível e vem desligada por padrão. |
| Preenchimento das bandas | Ligado, 12% e 8% | Faixas sombreadas desenhadas entre vizinhas — da VWAP até a banda 1, da banda 1 até a banda 2 — nunca uma por cima da outra, então a configuração de opacidade significa exatamente o que diz. |
| VWAP do período anterior | Gold, linha descontínua | A VWAP de fechamento do período anterior, mantida como nível horizontal, com as legendas Prev session VWAP, Prev week VWAP e assim por diante. |
| Nota da âncora | Ligada | Uma linha no topo do painel dizendo qual âncora está de fato rodando, quantos períodos encontrou, quantos dias de histórico estão carregados e de onde vieram os limites: DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Rótulos das linhas | Ligados, com preço | Cada trecho recebe um rótulo na sua própria ponta direita, não só o mais recente — volte uma tela e as leituras continuam identificadas. VWAP 5012.25 |
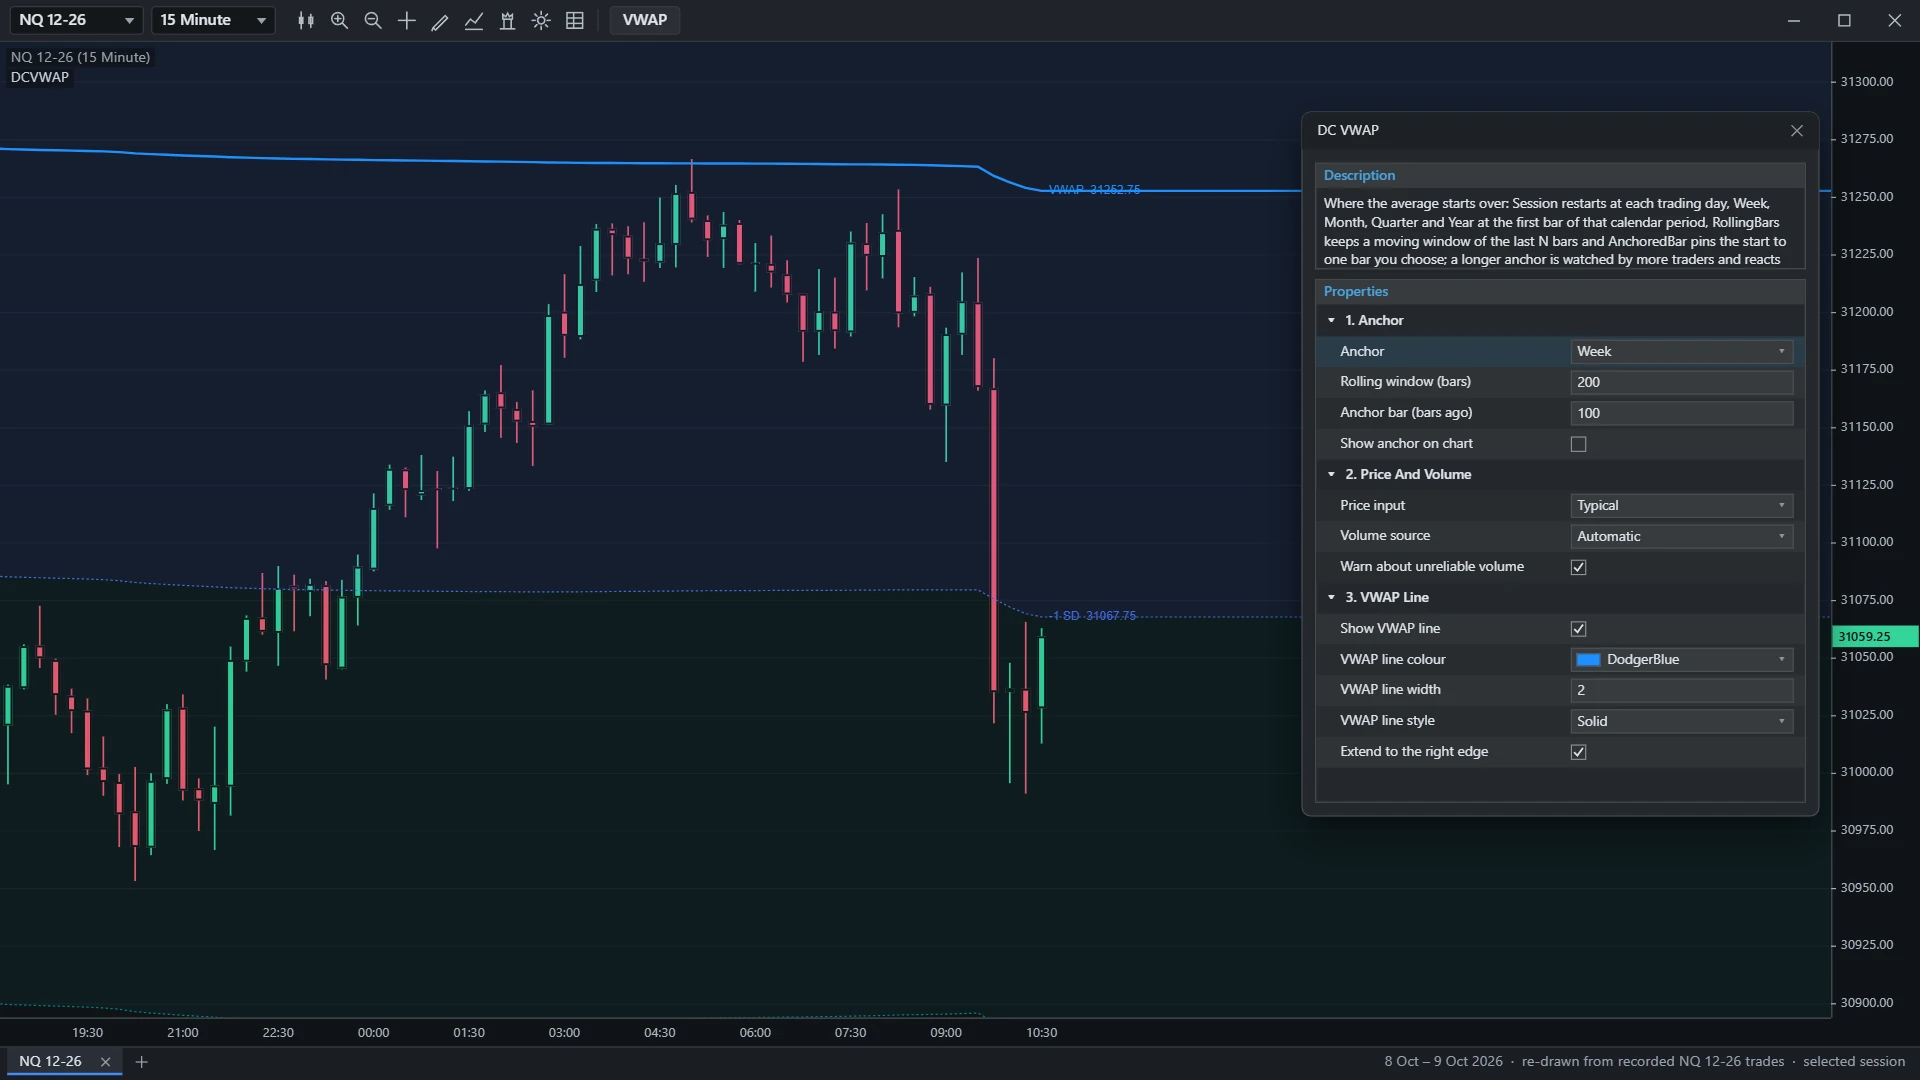
44 configurações em 8 seções, a partir de um único botão VWAP na barra de ferramentas do gráfico. A janela da barra de ferramentas e a janela F6 do próprio NinjaTrader são construídas com os mesmos nomes, na mesma ordem, então não há como discordarem sobre o nome de nada. A entrada de preço pode ser o preço típico, o mediano, o de fechamento ou o médio; a base das bandas pode ser o desvio padrão ou uma porcentagem direta da VWAP.
Requisitos
Esta é a tabela para ler antes de pagar. Ela é curta de propósito.
| Plataforma | NinjaTrader 8, Windows |
|---|---|
| Exige Order Flow+ | Não. Nada piora sem ele. Toda entrada vem da abertura, máxima, mínima, fechamento, volume e horário do próprio gráfico, mais o template de sessão do instrumento. |
| Tick Replay | Não é necessário, nem para barras históricas nem em tempo real. A conta usa uma observação por barra do gráfico, então uma barra que fechou antes de o indicador carregar é totalmente utilizável. |
| Série de dados extra | Nenhuma. Um instrumento, uma série — nenhuma série de um minuto em segundo plano nem feed volumétrico é adicionado. |
| Tipos de barra | Todos. Minuto, segundo, tick, volume, range e Renko também — não há nenhuma restrição de tipo de gráfico no indicador. |
| Instrumentos | Qualquer um cujo feed informe volume — ES, NQ, RTY, CL, GC e os demais. No forex à vista, onde os feeds informam contagem de ticks em vez de contratos, a linha é um preço médio ponderado por ticks, e o gráfico avisa isso. |
| Preço | US$ 299 em pagamento único, atualizações vitalícias |
Com o que ele combina
Onde o DC VWAP se encaixa na suíte, ferramenta por ferramenta.
O DC Key Levels já desenha a VWAP de fechamento de ontem. Ela vem de uma acumulação de um minuto em segundo plano, independente do tempo gráfico em que o seu gráfico está, e chega como mais uma linha num mapa de níveis. O DC VWAP dá a você a linha ao vivo, as bandas de dispersão e qualquer âncora que você escolher, acumuladas na série que você está realmente olhando.
O teste em uma frase: o Key Levels dá a você o número fechado de ontem como mais um nível; o DC VWAP dá a linha de hoje em movimento, a distância do preço até ela e uma âncora que não seja a sessão.
Uma observação prática se você usar os dois: eles vêm com o mesmo padrão DodgerBlue contínuo de 2px, então dê a um deles uma cor própria e a linha de hoje em movimento se distingue da de ontem, já fechada.
Um POC é uma moda — o preço mais negociado. Uma VWAP é uma média. Os dois podem discordar, e a discordância é a informação. Nenhum código compartilhado, nenhum conflito.
Outro indicador da suíte que não precisa de Order Flow+. O POC Candle marca o preço mais negociado dentro de cada barra; o DC VWAP faz a média entre barras a partir de uma âncora. Escalas completamente diferentes.
Esses precisam de Order Flow+ e de uma série volumétrica. O DC VWAP não precisa, então roda no mesmo dia em que você o instala, antes de decidir se vai pagar o add-on ao NinjaTrader.
DC VWAP — US$ 299
Um pagamento, licença vitalícia, atualizações incluídas — três computadores, por pessoa. Entrega na hora do pagamento: uma conta no portal e uma chave de licença. A Stripe é a vendedora registrada (seller of record) e o preço exibido é o total. Quatorze dias para desistir, sem precisar justificar — e não pedimos que você abra mão desse direito.
Perguntas frequentes
Preciso de Order Flow+ ou de Tick Replay?
De nenhum dos dois. Sem série volumétrica, sem consulta de bid/ask, sem segunda série de dados — toda entrada é a abertura, a máxima, a mínima, o fechamento, o volume e o horário do próprio gráfico, mais o template de sessão do instrumento. As barras históricas funcionam na hora, sem recarregar e sem opção de Tick Replay para lembrar de ativar.
O que ele acrescenta a uma VWAP de sessão simples?
Três coisas. Ele oferece sete âncoras, duas das quais nem são períodos de calendário — uma janela móvel de N barras e uma barra que você fixa. As bandas vêm do desvio padrão do preço em torno da VWAP ponderado pelo volume, e não de um simples desvio padrão do fechamento. E ele mantém a VWAP de fechamento do período anterior no gráfico como um nível.
Como eu fixo a âncora numa barra?
Coloque Anchor em AnchoredBar e digite quantas barras atrás está essa barra. A âncora fica nessa barra, a sua máxima de swing ou o candle da notícia, enquanto novas barras se formam; digite outro número para movê-la.
Como eu confiro qual âncora está rodando?
Leia a nota no canto superior esquerdo do gráfico. Se ela disser anchor: Session seguido de uma contagem de períodos, a VWAP recomeça a cada sessão. Se indicar outra âncora, essa âncora veio de um template de gráfico ou de workspace salvo: abra o botão VWAP da barra de ferramentas e coloque Anchor em Session. Num gráfico com menos de um ano de dados, uma âncora anual mostra um único período no gráfico inteiro.
Funciona no Renko?
Sim, e em qualquer outro tipo de barra — não há nenhuma restrição de tipo de gráfico nele. O caso em que o horário de uma barra muda enquanto ela se forma, o que acontece com barras de tick, volume, range e Renko, é tratado explicitamente.
Posso mostrar uma VWAP de sessão e uma VWAP semanal ao mesmo tempo?
Sim: adicione o indicador duas vezes ao gráfico, com uma âncora e uma cor diferentes em cada um.
O que acontece no forex à vista ou num instrumento sem volume?
No forex à vista, onde os feeds informam contagem de ticks em vez de contratos, a linha é ponderada pelos ticks negociados e não pelo tamanho, e o gráfico avisa isso. Num instrumento que não informa volume nenhum, ele passa a usar peso igual e identifica a linha como média não ponderada; se você forçar a fonte de volume para o volume da barra nesse caso, ele não desenha nada em vez de desenhar algo enganoso.
Garanta o preço de fundador
Todos os indicadores, o copiador e o agente do Telegram, vitalício: US$ 922,50 para os treze primeiros fundadores e depois US$ 1.845 até chegar a cinquenta. Sua licença e sua conta no portal são criadas com o e-mail que você usar no pagamento.