299 $ бессрочно
VWAP для NinjaTrader 8, с якорем там, где нужно вам
Коротко: DC VWAP считает средневзвешенную по объёму цену от выбранного вами якоря — сессия, неделя, месяц, квартал, год, скользящее окно из N баров или один закреплённый бар — и рисует эту линию, до трёх полос, построенных на взвешенном по объёму стандартном отклонении цены вокруг неё, и закрывающий VWAP предыдущего периода, оставленный на графике плоским уровнем.
Зачем платить за VWAP? Он не читает ничего, кроме открытия, максимума, минимума, закрытия, объёма и времени самого графика, поэтому работает на обычной лицензии NinjaTrader — и позволяет поставить якорь на тот бар, который действительно имел значение.
Требуется NinjaTrader 8 на Windows. Ни Order Flow+, ни Tick Replay, ни волюметрических баров, ни второй серии данных.
 8
- VWAP сессии Средняя типичная цена всех 15-минутных баров, взвешенная по объёму, — с открытия этой сессии в 18:00 ET накануне вечером. Расчёт начинается заново с каждой сессией, на границах торговых часов инструмента.
- Вниз к VWAP, затем от него Бар 10:45 опустился до 31480.00 при сессионном VWAP на 31479.41, затем закрылся на 31572.75. К 11:30 цена поднялась до 31616.50.
- Полосы, взвешенные по объёму Полосы стоят на расстоянии 1 и 2 взвешенных по объёму стандартных отклонений цены от VWAP: бар 09:45 с 45 151 контрактом весит гораздо больше, чем тихий ночной бар.
- Подпись в конце отрезка Каждая линия несёт свою цену на последнем баре сессии, а самая новая сессия продолжается вправо ровной линией. Вчерашний закрывающий VWAP остаётся на графике золотым уровнем; здесь он ниже видимой области, на 31198.50.
- Семь якорей, без Order Flow+ Заметка о якоре называет действующий якорь и то, откуда взялись его границы. Сессия, неделя, месяц, квартал, год, скользящее окно или один закреплённый вами бар; ни Order Flow+, ни Tick Replay, ни второй серии данных не нужно.
На записанных сессиях
DC VWAP на записанных сессиях NQ
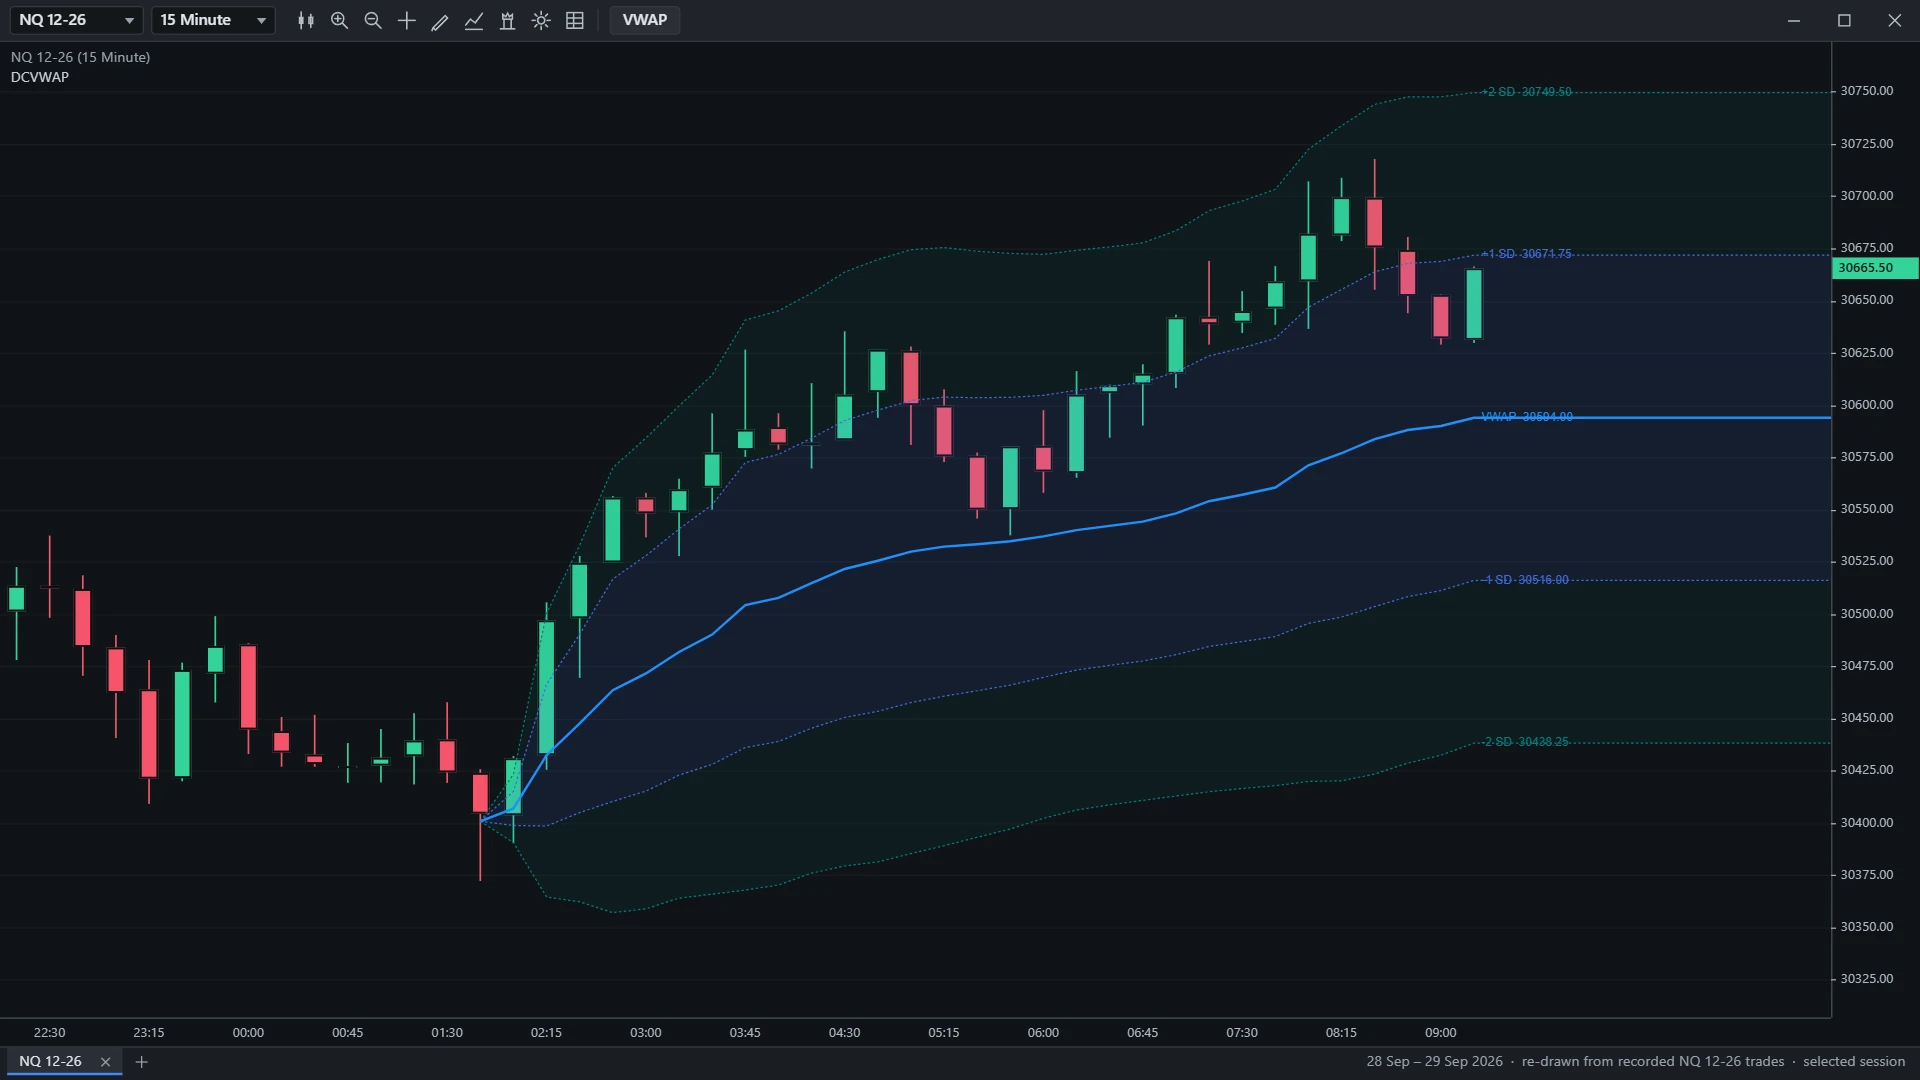
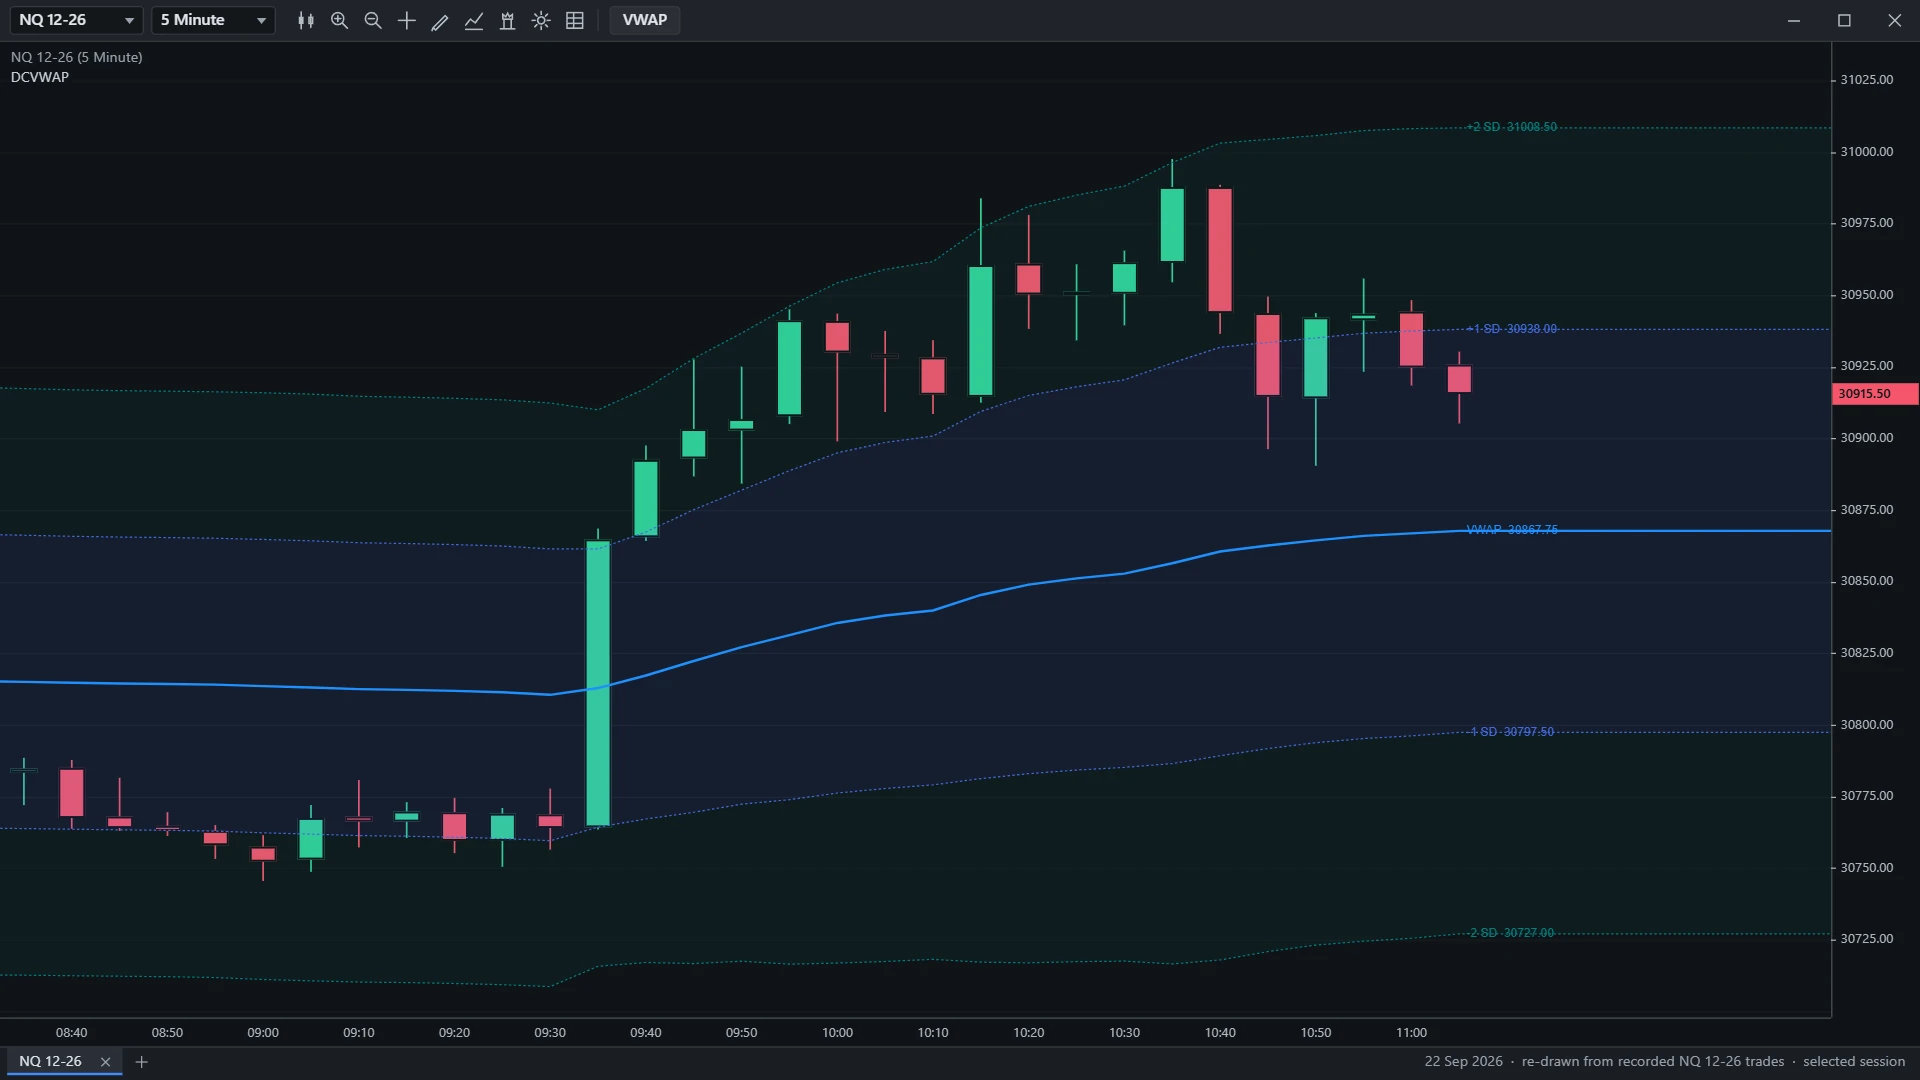
Моменты из записанных сделок NQ 12-26, нарисованные по собственным правилам DC VWAP в окне графика NinjaTrader 8. Нажмите на изображение, чтобы открыть его в полном размере.
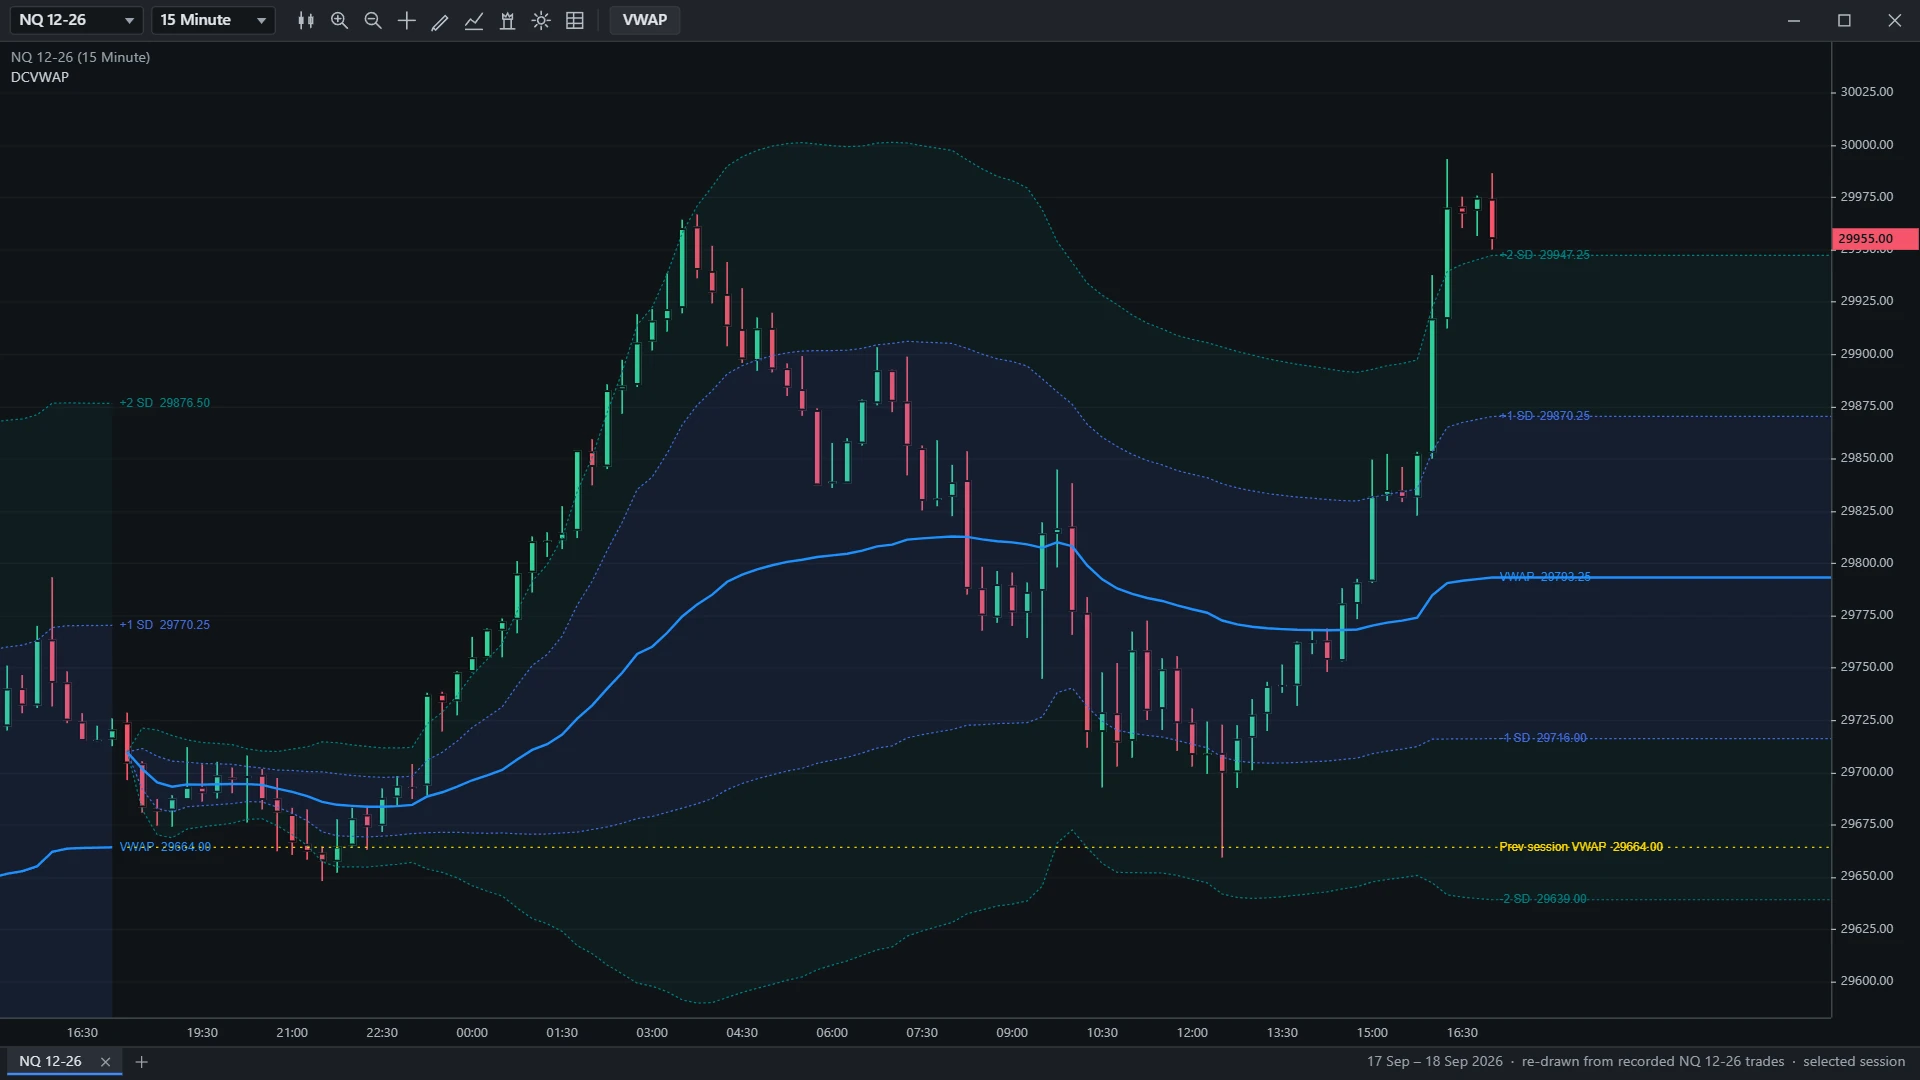
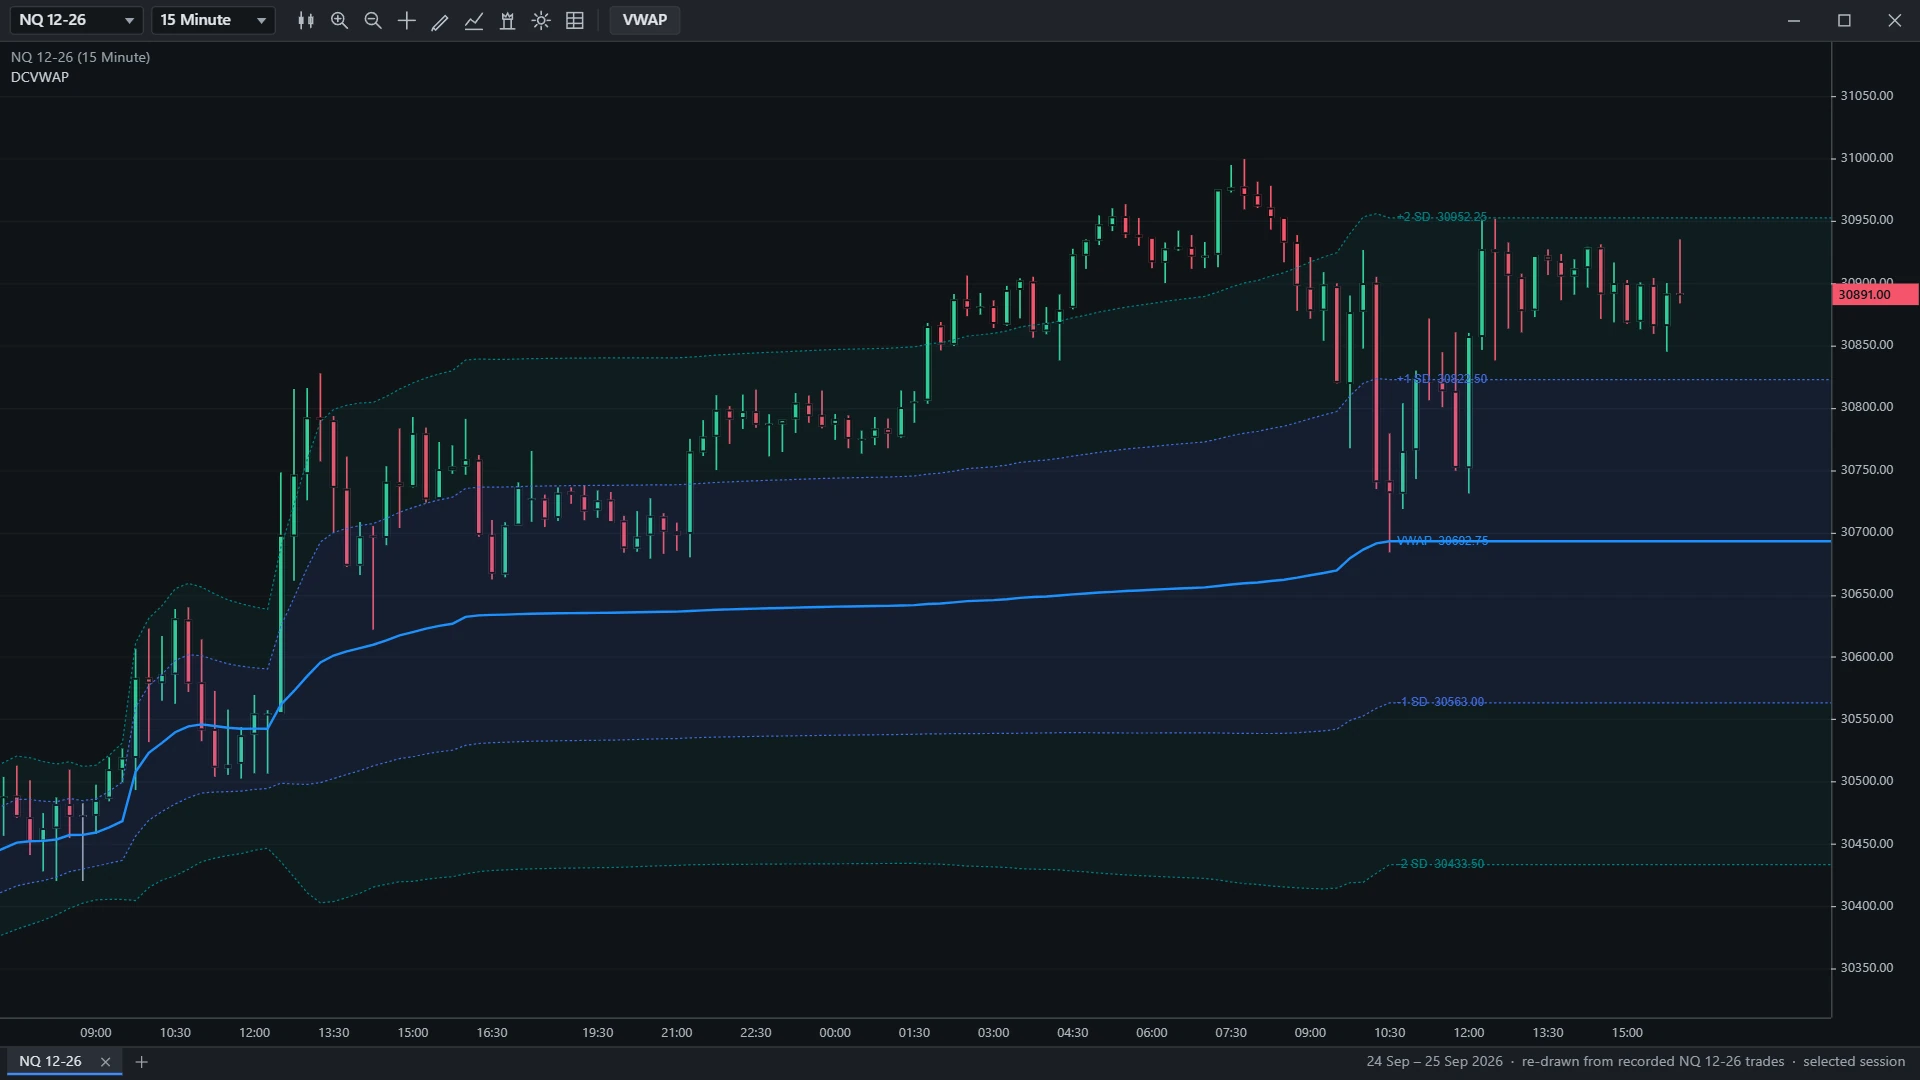
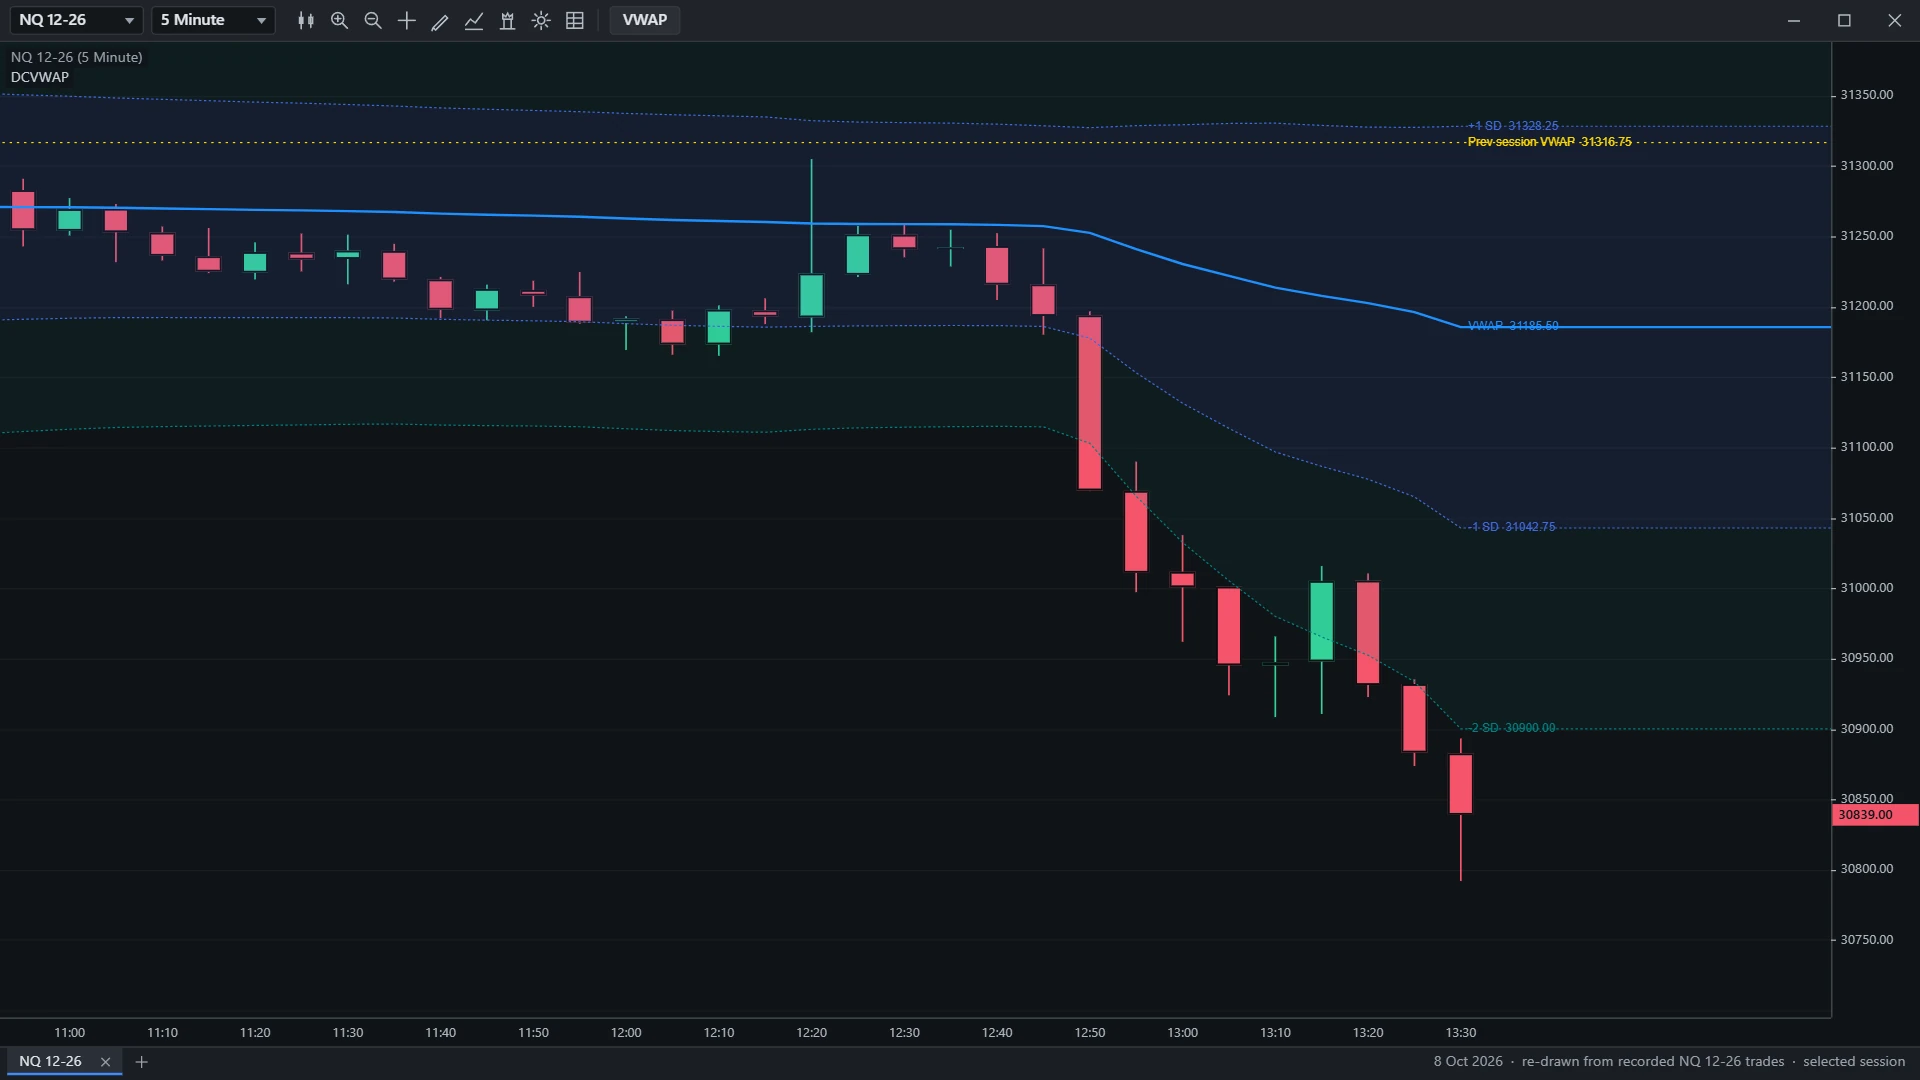
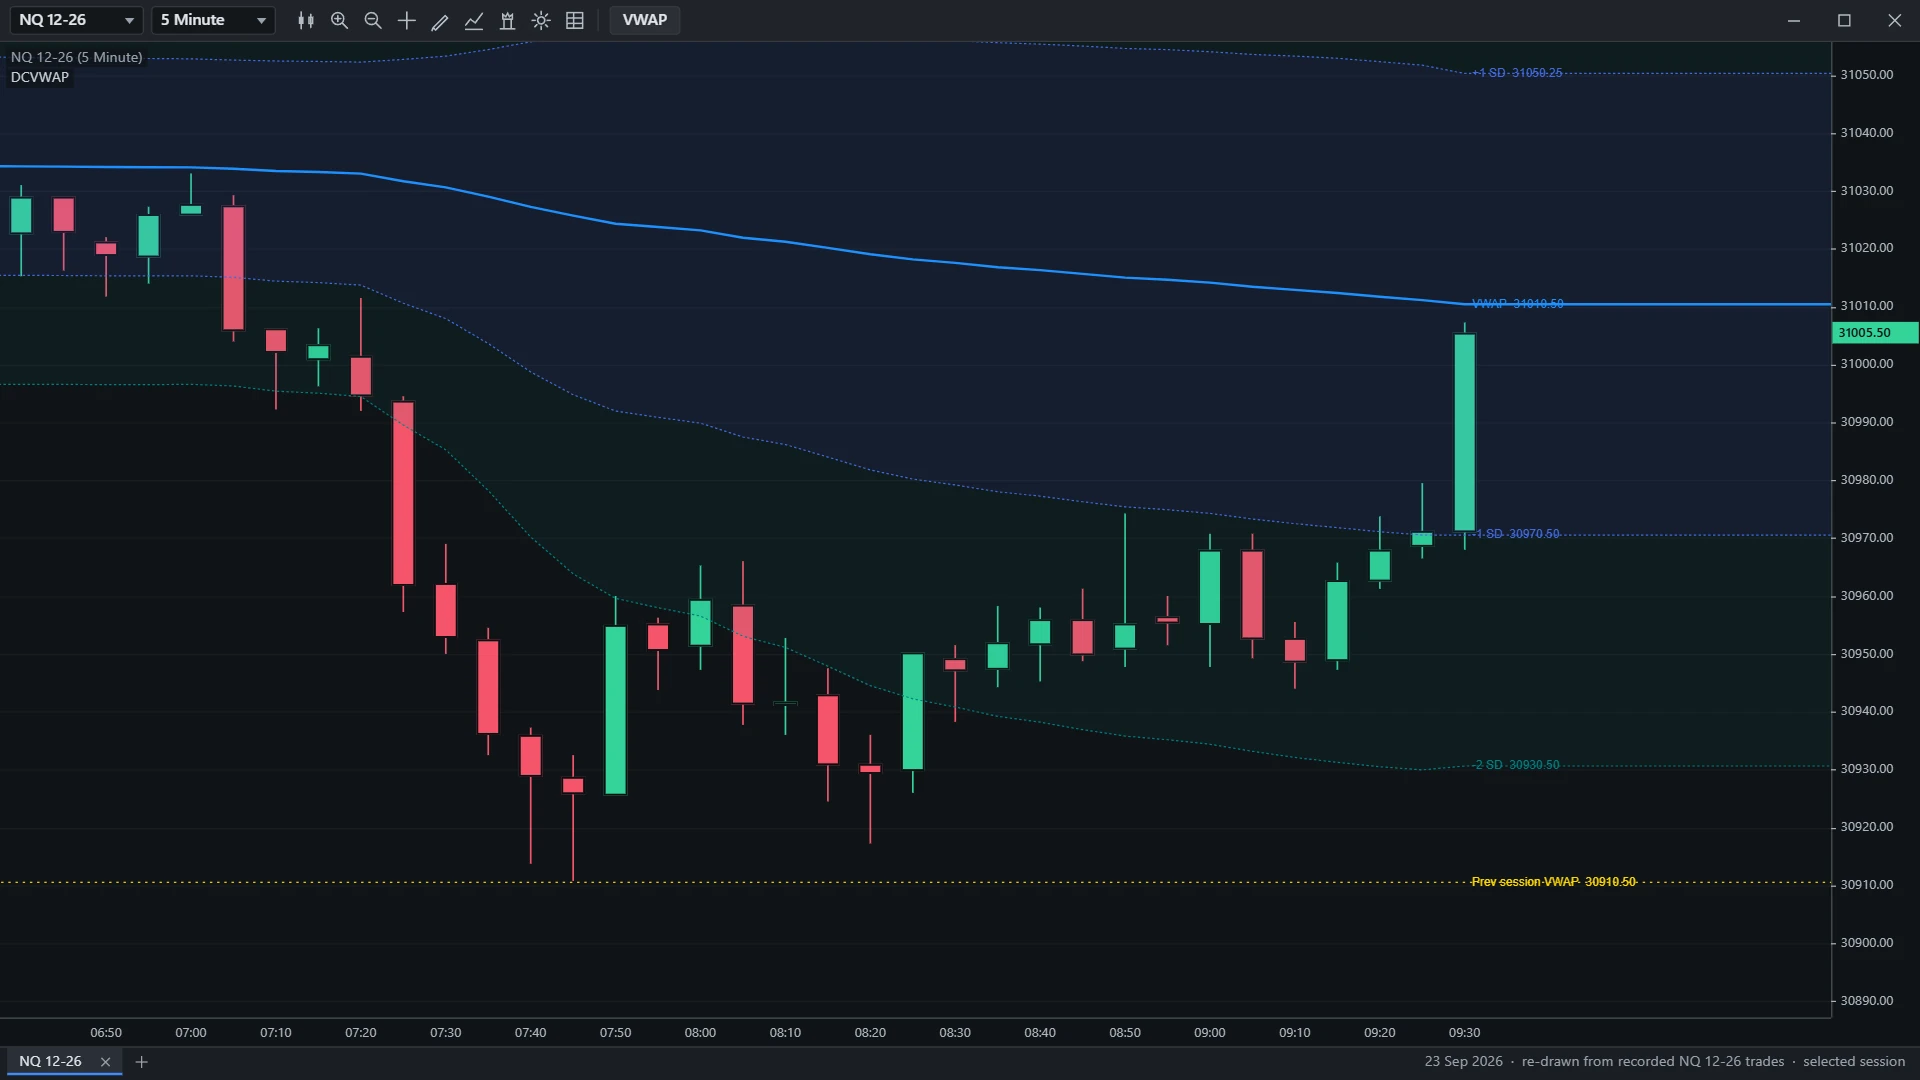
Перерисовано по записанным сделкам NQ 12-26 на отобранных сессиях — иллюстрации, а не результаты торговли.
Проблема, во вторник утром
Вы в NQ с 09:47. Цена в тридцати пунктах от вашего исполнения, и вы хотите знать одно: относительно того, что рынок реально платил, вы всё ещё на дешёвой стороне или уже опоздавшие деньги?
Сессионный VWAP отвечает на это относительно сессии, которая открылась вчера вечером в 18:00 ET. Он ничего не говорит о балансе, который строится с четвергового минимума — о том самом уровне, который обсуждают все трейдеры в вашей ленте. Чтобы мерить от четвергового минимума, нужно поставить туда якорь, а сессионный VWAP этого не умеет.
Дальше — ширина полос. Обычный способ их построить — стандартное отклонение закрытий, которое считает бар на двенадцать контрактов ровно так же весомо, как бар на двенадцать тысяч. Прогоните это через ночную сессию, и ширину полос на дневном открытии могут задать бары, на которых почти ничего не торговалось.
Как это работает
Три накопительные суммы, один проход по барам, и якорь, применяемый в момент чтения значения, а не в момент расчёта бара.
С первого бара, который у него есть, индикатор ведёт три накопительные суммы — объём, цену на объём и цену в квадрате на объём. Они не сбрасываются никогда.
Любой якорь после этого — разность двух элементов этих массивов. VWAP от годового якоря стоит столько же, сколько сессионный, а переключение между ними перерисовывает мгновенно — без перезагрузки, без повторного наложения индикатора.
Полосы — это кратные взвешенного по объёму стандартного отклонения цены вокруг VWAP, а не обычного стандартного отклонения закрытий. Тихий ночной бар весит ровно столько, сколько на нём проторговали.
Границы сессий берутся из собственного шаблона сессий инструмента, а не из календарной даты — поэтому воскресный вечерний старт относится к понедельничной сессии. Кроме того, окно расписания должно содержать бар, прежде чем ему поверят: на вопрос о времени, попадающем внутрь выходных, праздника или технического перерыва, NinjaTrader отвечает той сессией, которая следует за ним, и принять этот ответ без проверки значило бы записать последние часы перед праздником на следующий день.
На тиковых, объёмных, range- и Renko-барах бар несёт метку времени своей последней сделки, а она двигается, пока бар строится, — поэтому один бар может начаться в старом периоде и закончиться в новом. Период такого бара решается заново на каждом тике, а не один раз. Именно поэтому график, за которым вы наблюдали всё утро, и он же после перезагрузки согласуются друг с другом.
А там, где взвешивание не может означать того, что обычно означает VWAP — выбран равный вес, инструмент не сообщает объём, лента сообщает число тиков вместо контрактов, — он говорит об этом на графике, вместо того чтобы нарисовать линию, которая тихо означает что-то другое.
Главное: полосы считаются в смещённой системе координат
Это та часть, в которой VWAP, собранный по туториалу, может ошибаться так, что этого никто не замечает.
Чтобы получить стандартное отклонение, нужно накапливать цену в квадрате на объём. На индексном фьючерсе, торгующемся около 5 000, за год баров эта сумма доходит до порядка 1016 — а дисперсия под ней есть разность двух чисел такого размера. В двойной точности это вычитание выбрасывает большую часть значащих цифр, которые у вас были. Линия при этом всё ещё выглядит верной. А полосы тихо уезжают, и уезжают тем сильнее, чем дальше назад стоит якорь.
DC VWAP уменьшает каждую цену на цену бара 0, прежде чем умножить на объём и возвести в квадрат, и прибавляет это смещение обратно только в самом конце. Работа в маленьких числах держит отклонение честным на тысячах баров инструмента ценой в семь тысяч пунктов. Его спутник стоит строкой ниже: дисперсия, вышедшая слегка отрицательной — что может дать серия одинаковых цен, на несколько единиц в последнем разряде, — зажимается до извлечения корня, потому что NaN там снимает с графика всю линию.
Ни то, ни другое не видно в выводе, и ни то, ни другое не относится к вещам, которые дописывают потом. Оба выписаны, с обоснованием, над кодом, который их делает. Если это тот стандарт, по которому вы хотите, чтобы был построен и весь остальной индикатор, судите о нём по этому абзацу.
Что вы видите на графике
Семь вещей, все опциональные, все ниже на заводских значениях. Вместе они измеряют, где торговался объём; решения остаются за вами.
| Элемент | По умолчанию | Что это |
|---|---|---|
| Линия VWAP | DodgerBlue, сплошная, 2px | Живая средневзвешенная по объёму цена от якоря до текущего бара. Двигается с каждым принтом и тянется к правому краю. |
| Полоса 1 | 1,0 ×, RoyalBlue, пунктир | Одно взвешенное по объёму стандартное отклонение вверх и вниз, с подписями +1 SD и -1 SD. |
| Полоса 2 | 2,0 ×, Teal, пунктир | Два отклонения наружу. Полоса 3 (3,0 ×, фиолетовая) есть и по умолчанию выключена. |
| Заливка полос | Вкл., 12% и 8% | Затенённые ленты между соседями — от VWAP до полосы 1, от полосы 1 до полосы 2 — и никогда одна поверх другой, поэтому настройка прозрачности означает то, что написано. |
| VWAP предыдущего периода | Gold, прерывистая линия | Закрывающий VWAP предыдущего периода, оставленный плоским уровнем и подписанный Prev session VWAP, Prev week VWAP и так далее. |
| Заметка о якоре | Вкл. | Одна строка вверху панели, которая называет, какой якорь на самом деле работает, сколько периодов он нашёл, сколько дней истории загружено и откуда взялись границы: DC VWAP — anchor: Session · 23 periods across 23 loaded days · boundaries: from the instrument’s session template |
| Подписи линий | Вкл., с ценой | Каждый прогон подписан на своём собственном правом конце, а не только самый свежий — отмотайте на экран назад, и показания по-прежнему названы. VWAP 5012.25 |
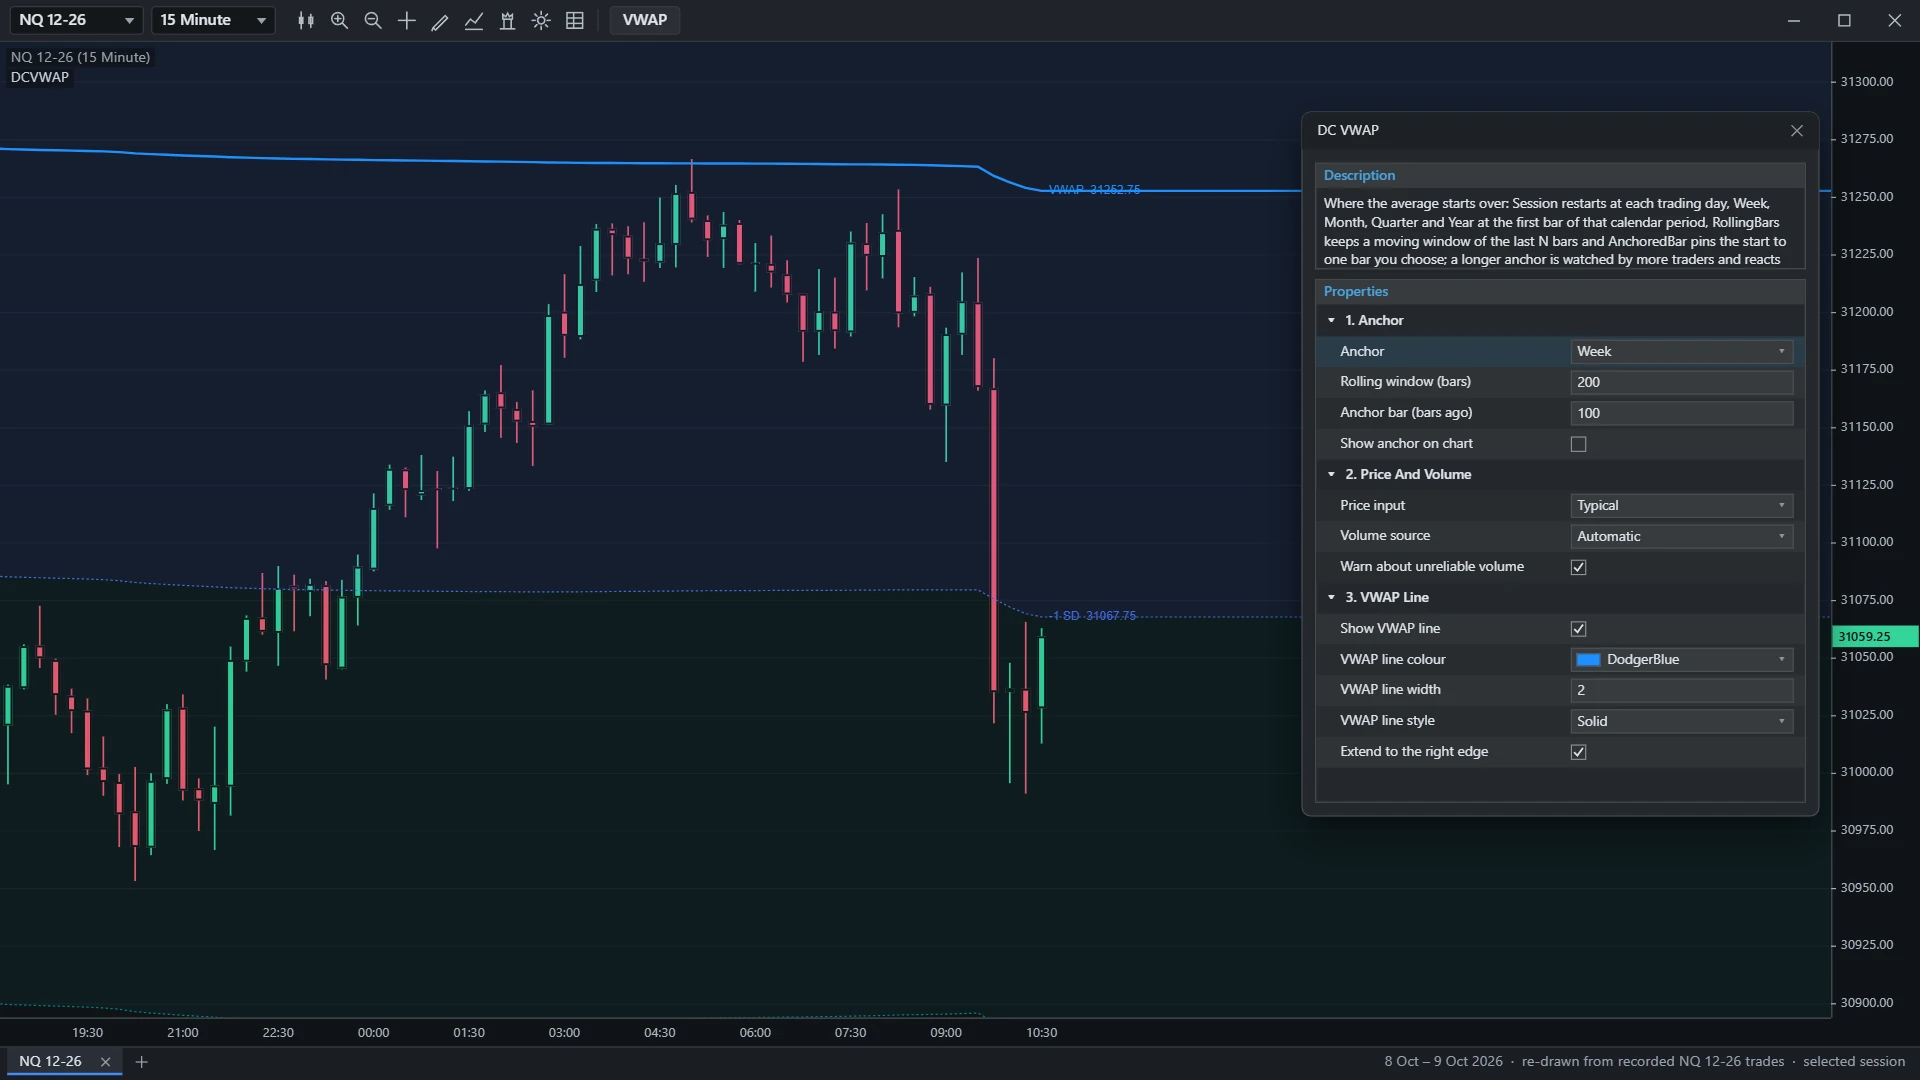
44 настройки в 8 секциях, доступные с одной кнопки VWAP на панели инструментов графика. Окно с панели и собственный диалог F6 в NinjaTrader строятся из одних и тех же названий в одном и том же порядке, поэтому они не могут разойтись в том, как что называется. Входная цена может быть типичной, медианной, закрытием или средней; основа полос — стандартное отклонение либо прямой процент от VWAP.
Требования
Эту таблицу стоит прочитать до оплаты. Она короткая намеренно.
| Платформа | NinjaTrader 8, Windows |
|---|---|
| Нужен Order Flow+ | Нет. Без него ничего не деградирует. Каждый вход берётся из открытия, максимума, минимума, закрытия, объёма и времени самого графика плюс шаблона сессий инструмента. |
| Tick Replay | Не требуется, ни для исторических баров, ни для реального времени. Арифметика — одно наблюдение на бар графика, поэтому бар, закрывшийся до загрузки индикатора, полностью пригоден. |
| Дополнительные серии данных | Никаких. Один инструмент, одна серия — никакой фоновой минутной или волюметрической ленты не добавляется. |
| Типы баров | Все. Минутные, секундные, тиковые, объёмные, range и Renko в том числе — ограничений по типу графика в индикаторе нет нигде. |
| Инструменты | Любые, чья лента сообщает объём — ES, NQ, RTY, CL, GC и остальные. На спот-форексе, где ленты сообщают число тиков, а не контракты, линия становится средней ценой, взвешенной по тикам, и график об этом говорит. |
| Цена | 299 $ единоразово, бессрочные обновления |
С чем он сочетается
Где DC VWAP стоит в наборе, инструмент за инструментом.
DC Key Levels уже рисует вчерашний закрывающий VWAP. Он приходит из фонового минутного накопления, независимо от того, на каком таймфрейме ваш график, и появляется как ещё одна линия на карте уровней. DC VWAP даёт вам живую линию, её полосы разброса и любой якорь на ваш выбор, накопленный на той серии, на которую вы действительно смотрите.
Проверка одним предложением: Key Levels даёт вам вчерашнее завершённое число как ещё один уровень; DC VWAP даёт сегодняшнюю движущуюся линию, расстояние цены до неё и якорь, отличный от сессии.
Одно практическое замечание, если вы держите оба: у них одинаковый заводской DodgerBlue сплошной 2px, поэтому дайте одному из них свой цвет, и сегодняшняя движущаяся линия будет читаться отдельно от вчерашней завершённой.
POC — это мода, самая загруженная цена. VWAP — это среднее. Они могут расходиться, и само расхождение является информацией. Ни общего кода, ни конфликта.
Ещё один индикатор набора, которому не нужен Order Flow+. POC Candle отмечает самую загруженную цену внутри каждого бара; DC VWAP усредняет поперёк баров от якоря. Совершенно разные масштабы.
Им нужны Order Flow+ и волюметрическая серия. DC VWAP в них не нуждается, поэтому работает в день установки — ещё до того, как вы решили, платить ли NinjaTrader за аддон.
DC VWAP — 299 $
Одна оплата, бессрочная лицензия, обновления включены — три машины, на человека. Выдаётся в момент оплаты: аккаунт в портале и лицензионный ключ. Продавец — Stripe, указанная цена итоговая. Четырнадцать дней, чтобы передумать, без объяснения причин — отказываться от этого права вас не просят.
Частые вопросы
Нужны ли Order Flow+ или Tick Replay?
Ни то, ни другое. Ни волюметрической серии, ни обращения к bid/ask, ни второй серии данных — каждый вход берётся из открытия, максимума, минимума, закрытия, объёма и времени самого графика плюс шаблона сессий инструмента. Исторические бары работают сразу, без перезагрузки и без флага Tick Replay, о котором надо помнить.
Что он добавляет к обычному сессионному VWAP?
Три вещи. Он предлагает семь якорей, два из которых вообще не календарные периоды — скользящее окно из N баров и один закреплённый бар. Его полосы строятся на взвешенном по объёму стандартном отклонении цены вокруг VWAP, а не на обычном стандартном отклонении закрытий. И он оставляет закрывающий VWAP предыдущего периода на графике уровнем.
Как закрепить якорь на одном баре?
Выберите для Anchor значение AnchoredBar и наберите, сколько баров назад находится этот бар. Якорь остаётся на этом баре — вашем свинг-максимуме или новостной свече, — пока печатаются новые бары; чтобы передвинуть его, наберите другое число.
Как проверить, какой якорь работает?
Прочитайте заметку слева вверху графика. Если там написано anchor: Session и дальше счётчик периодов, VWAP начинается заново с каждой сессией. Если там назван другой якорь, он пришёл из сохранённого графика или шаблона рабочего пространства: откройте кнопку VWAP на панели инструментов и поставьте Anchor в Session. На графике, где данных меньше года, годовой якорь показывает один период на весь график.
Работает ли он на Renko?
Да, и на любом другом типе баров — ограничений по типу графика в нём нет нигде. Случай, когда метка времени бара двигается, пока бар строится, что делают тиковые, объёмные, range- и Renko-бары, обрабатывается явно.
Можно показать сессионный и недельный VWAP одновременно?
Да: добавьте индикатор на график дважды, с разным якорем и разным цветом на каждом.
Что происходит на спот-форексе или на инструменте без объёма?
На спот-форексе, где ленты сообщают число тиков вместо контрактов, линия взвешивается по числу прошедших тиков, а не по размеру, и график об этом говорит. На инструменте, который не сообщает объём вовсе, он откатывается на равный вес и подписывает линию как невзвешенное среднее; принудительно поставьте там источником объёма объём бара — и он не нарисует ничего, вместо того чтобы нарисовать что-то вводящее в заблуждение.
Зафиксируйте цену основателя
Каждый индикатор, копировщик и Telegram-агент, бессрочно: 922,50 $ для первых тринадцати основателей, затем 1 845 $ — до пятидесяти лицензий основателя. Лицензия и аккаунт в портале создаются на тот адрес почты, с которого вы платите.